O Supremo Tribunal Federal (STF) irá analisar se é constitucional a obrigação prevista na Lei 14.042/2005, do Município de São Paulo, que determina a retenção do Imposto sobre Serviço de Qualquer Natureza (ISS) pelo tomador de serviço, em razão da ausência de cadastro, na Secretaria de Finanças de São Paulo, do prestador não estabelecido no território do referido município. A matéria é objeto do Recurso Extraordinário (RE) 1167509 e teve repercussão geral reconhecida em deliberação no Plenário Virtual do STF.
O recurso foi interposto pelo Sindicato de Empresas de Processamentos de Dados e Serviços de Informática do Estado de São Paulo (Seprosp) contra acórdão do Tribunal de Justiça local que, ao desprover apelação em mandado de segurança coletivo, manteve a obrigação de cadastro na Secretaria Municipal de Finanças, mesmo para as empresas que não possuem estabelecimento na capital paulista, desde que nela prestem serviços.
No Supremo, o sindicato sustenta, em síntese, que a retenção do ISS pelo tomador de serviço acaba por onerá-lo duplamente. Aponta ainda a incompetência municipal para eleger, como responsáveis tributários, tomadores de serviços cujos prestadores estejam fora do respectivo território, pois somente a lei complementar poderia tratar de normas gerais de direito tributário. Alega ofensa aos artigos 30, inciso I, 146 e 152 da Constituição Federal, bem como ao princípio da territorialidade, tendo em vista a cobrança sobre fatos estranhos à competência tributária do município de São Paulo.
Manifestação
O relator do recurso, ministro Marco Aurélio, destacou que foram devidamente citados no recurso os preceitos constitucionais apontados como violados. Em discussão, explicou o ministro, está o tratamento tributário conferido pelo Município de São Paulo a prestadores de serviços estabelecidos fora do respectivo território, cujo fato gerador do ISS encontra-se submetido à competência tributária de municipalidade diversa. “A obrigação instituída pela Lei Municipal 14.042/2005 há de ser analisada à luz da Constituição Federal”.
A manifestação do relator no sentido de reconhecer a repercussão geral da matéria foi seguida por maioria, vencidos os ministros Edson Fachin e Luiz Fux.
O presidente eleito do IAF, Marcos Carneiro, e o vice-presidente Helcônio Almeida
O auditor fiscal Marcos Carneiro foi eleito presidente do Instituto dos Auditores Fiscais do Estado da Bahia (IAF). Com 70% dos votos, Marcos, que teve como vice-presidente na chapa, Helcônio Almeida, vai dirigir o instituto pelos próximos três anos. A eleição foi realizada na quarta-feira (28) e contou com 16 locais de votação espalhados por todo o Estado.
Idosos têm até hoje esta sexta-feira (30) para pedir o desconto de 75% no pagamento do Imposto Sobre a Propriedade Predial e Territorial Urbana (IPTU) e da Taxa de Coleta de Resíduos Sólidos (TCRS) de 2019 em Vitória, no Espírito Santo,
Para ter direito ao desconto, é preciso ser maior de 60 anos ou aposentado por invalidez, ter um único imóvel e morar nele, renda familiar mensal que não ultrapasse 5 salários mínimos e pagar em cota única até a data de vencimento.
O atendimento acontece de segunda a sexta-feira, das 12h às 19h, mas as senhas param de ser entregues às 18h.
Documentos necessários:
Cópia de identidade e CPF dos proprietários do imóvel;
Cópia da certidão de casamento, certidão de divórcio ou declaração de estado civil, se for o caso, cópia do comprovante de residência em nome do requerente (última conta de água, luz ou telefone antes da apresentação do pedido), comprovante de rendimentos de qualquer natureza em que conste o nome do beneficiário e a espécie do rendimento (último contracheque antes da apresentação do pedido);
Comprovante de rendimentos do cônjuge, em que conste o nome do beneficiário e a espécie do rendimento (último contracheque, antes da apresentação do pedido);
Cópia da última Declaração de Imposto de Renda Pessoa Física, transmitida à Receita Federal do Brasil, dos titulares do imóvel;
A cobrança da taxa da renovação dos alvarás de Fortaleza foi suspensa pela desembargadora Maria Iraneide Moura Silva, do Tribunal de Justiça do Estado do Ceará (TJCE). A decisão é desta segunda-feira, 19, e foi divulgada pelo TJCE.
Decisão é pela suspensão da taxa de microempresas e empresas de pequeno porte da Capital. A Prefeitura de Fortaleza também não poderá negativar os dados das empresas devedoras, interditar estabelecimentos ou impor obstáculo ao funcionamento delas.
A desembargadora estabeleceu multa diária de R$ 2 mil em caso de descumprimento. “Considerando as normais legais constitucionais e infraconstitucionais que regulam a matéria, torna-se razoável a concessão da tutela em favor dos recorrentes, considerando a presença dos requisitos liminares exigidos na lei mandamental, providência mais razoável, porquanto há muito mais perigo de dano irreparável no indeferimento da tutela antecipada (dano inverso), pelas peculiaridades que o caso apresenta – de dano irreversível ou de difícil reparação”, explicou a magistrada.
A Federação das Industrias do Estado (Fiec) também pediu pela suspensão da taxa. Os alvarás foram tema de discussão na Câmara Municipal de Fortaleza. Em julho deste ano o prefeito Roberto Cláudio assinou um decreto para o parcelamento dos alvarás.
A Prefeitura de Fortaleza informou que a Procuradoria Geral do Município (PGM) não foi notificada sobre a decisão e que, após a notificação, deve ser divulgada nota.
Entenda a decisão
As empresas A. e G. de Aguiar Comércio Alimentício – EPP (Giappone), Jamile Almeira Rios e várias outras, ajuizaram ação na Justiça contra a cobrança prevista pela Lei Complementar nº 241/2017, do Município de Fortaleza. Os pedidos, no entanto, foram indeferidos pelo Juízo da Vara da Fazenda Pública de Fortaleza. Requerendo o efeito suspensivo, as partes interpuseram agravo de instrumento (nº 0630672-70.2018.06.0000.0000 e 0628904-12.2018.8.06.0000.0000)) no TJCE.
Alegaram que a decisão merece ser reformada, pois se enquadram nos requisitos legais em razão de se tratar de microempresas, logo, têm direito à renovação dos alvarás sem a necessidade de pagamento de taxa, conforme prevê a legislação. Ao apreciar os recursos, a desembargadora Maria Iraneide Moura Silva deferiu o pedido, considerando haver aparente conflito de normas entre a Lei Complementar Municipal (LCM) nº 241/2017 e a Lei Municipal nº 10.350/2015.
Na decisão, a desembargadora ressalta que a LCM nº 241/2017 estaria “impondo aos recorrentes carga desproporcional e por demais onerosa no exercício do seu mister ao condicionar a expedição de alvará ao pagamento da taxa de licença de localização e funcionamento, circunstância que macula a função social tratada no texto constitucional”.
O projeto trata sobre o estacionamento de veículos fretados, entre vans e ônibus, classificado como ‘turismo de um dia’. Com a medida, apenas veículos com cadastro vão ser autorizados a entrar e estacionar. Segundo a projeto, o objetivo é organizar o trânsito e manter o turismo sustentável.
A regulamentação prevê que os veículos façam um cadastro prévio e adquiram um selo para a entrada na cidade. Após a requisição, vai ser aplicada uma taxa de R$ 26,35 por pessoa. Com a medida, a entrada na cidade pode chegar a mais de R$ 900 em caso de ônibus de 35 lugares.
A maior polêmica do texto é que ele também permite a limitação de entrada de turistas na cidade. A lei prevê que, a partir da publicação, vai ser permitida a entrada apenas de 25 veículos nessa modalidade de turismo por dia. O número independe do modelo – vans, ônibus ou micro-ônibus. Um levantamento da prefeitura para elaborar o texto da lei apontou que a cidade recebe 80 veículos nessa modalidade de turismo aos fins de semana.
O projeto foi aprovado com uma emenda do vereador Fernando Cuiú (PSB) que isentou da cobrança veículos que façam transporte de excursões para campings, pousadas e hotéis, desde que apresentem documentação de estacionamento próprio.
A fiscalização da nova regra vai ser feita por agentes de trânsito e de turismo que vão ter equipes nas entradas da cidade. A penalidade prevista no projeto para quem for flagrado sem a autorização é de mais de R$ 3 mil.
A prefeitura informou que a medida busca o turismo sustentável e seguiu a decisão de outras cidades do litoral norte que também cobram taxa e limitam o volume de fretados. Em Ilhabela, segundo a prefeitura, não há limite para o número de veículos fretados, mas a taxa cobrada varia entre R$ 643,75 e R$ 1.663,01, entre ônibus e vans. Em São Sebastião a taxa é de R$ 250 a R$ 700.
Em sessão na tarde desta terça-feira, 27, a 4ª. Câmara Criminal do Tribunal de Justiça de São Paulo revisou e ampliou as penas de prisão do ex-subsecretário da Receita Municipal da gestão Gilberto Kassab (PSD), Ronilson Bezerra Rodrigues, e do empresário Marco Aurélio Garcia, irmão do vice-governador eleito Rodrigo Garcia (DEM), por operações de lavagem de dinheiro no esquema da Máfia do Imposto Sobre Serviços (ISS), descoberta em 2013. Outros dois ex-fiscais da Prefeitura e um contador tiveram a prisão mantida. A mulher de Ronilson, Cassandra Manhães, que também havia sido condenada, foi absolvida.
É a primeira condenação de associados à máfia em segunda instância. A decisão abre caminho para que os condenados sejam presos, segundo defendeu, na sessão, o procurador Carlos Talarico, responsável pelo processo.
O caso se tratou de operações de lavagem do dinheiro ilícito obtido pela ação da máfia. Garcia era o locatário de uma sala comercial no calçadão do centro velho da cidade que, segundo o Ministério Público Estadual (MPE), era usado como escritório por Ronilson e pelos integrantes da máfia, uma sala apelidada de “ninho” entre os agentes. Ele também vendeu três flats para os fiscais da Prefeitura, mas não fez a transferência das propriedades. Para a acusação, essas ações foram pagamentos para a ocultação dos bens. Além disso, Garcia contratou a empresa de consultoria de Ronilson para a prestação de serviços que, segundo o MPE, não ocorreram.
Bruno Ribeiro, O Estado de S. Paulo
27 Novembro 2018 | 17h24
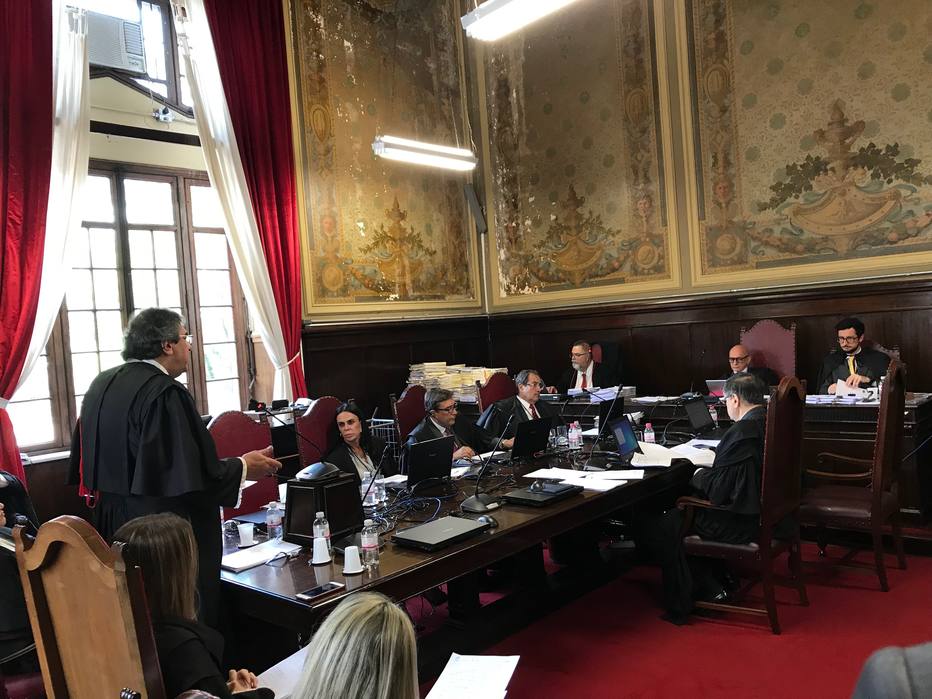
Advogados e desembargadores em sessão da 4ª Câmara Criminal do Tribunal de Justiça de São Paulo Foto: Bruno Ribeiro/ESTADÃO
SÃO PAULO – Em sessão na tarde desta terça-feira, 27, a 4ª. Câmara Criminal do Tribunal de Justiça de São Paulo revisou e ampliou as penas de prisão do ex-subsecretário da Receita Municipal da gestão Gilberto Kassab (PSD), Ronilson Bezerra Rodrigues, e do empresário Marco Aurélio Garcia, irmão do vice-governador eleito Rodrigo Garcia (DEM), por operações de lavagem de dinheiro no esquema da Máfia do Imposto Sobre Serviços (ISS), descoberta em 2013. Outros dois ex-fiscais da Prefeitura e um contador tiveram a prisão mantida. A mulher de Ronilson, Cassandra Manhães, que também havia sido condenada, foi absolvida.
É a primeira condenação de associados à máfia em segunda instância. A decisão abre caminho para que os condenados sejam presos, segundo defendeu, na sessão, o procurador Carlos Talarico, responsável pelo processo.
O caso se tratou de operações de lavagem do dinheiro ilícito obtido pela ação da máfia. Garcia era o locatário de uma sala comercial no calçadão do centro velho da cidade que, segundo o Ministério Público Estadual (MPE), era usado como escritório por Ronilson e pelos integrantes da máfia, uma sala apelidada de “ninho” entre os agentes. Ele também vendeu três flats para os fiscais da Prefeitura, mas não fez a transferência das propriedades. Para a acusação, essas ações foram pagamentos para a ocultação dos bens. Além disso, Garcia contratou a empresa de consultoria de Ronilson para a prestação de serviços que, segundo o MPE, não ocorrera.
“O que se espera agora é que se cumpra o entendimento já estabelecido pelo Supremo Tribunal Federal, de que as penas comecem a ser cumpridas após decisão em segunda instância”, disse o promotor de Justiça Roberto Bodini, do Grupo Especial de Delitos Econômicos (Gedec), do Ministério Público, que chefiou as investigações da máfia e assistiu à audiência.
No julgamento, os advogados de defesa questionaram pontos do processo. A defesa de Ronilson Rodrigues alegou não ter tido acesso à íntegra das provas juntadas ao longo do processo, como gravações telefônicas interceptadas com autorização judicial. Também houve questionamentos de ordem técnica, uma vez que parte das denúncias foram recebidas por uma vara criminal e parte, por outra. A advogada que representava Ronilson não quis falar com o Estado.
A defesa de Marco Aurélio Garcia foi feita pelo advogado Luiz Flávio Borges D’Urso, ex-presidente da Ordem dos Advogados do Brasil seção São Paulo (OAB-SP). D’Urso argumentou que a cessão do imóvel no centro da cidade ocorreu a pedido de um amigo, e que as operações de vendas de imóveis foram legais e pagas com cheques nominais. O advogado argumentou ainda que os imóveis não poderiam ser transferidos porque Garcia tinha dívidas trabalhistas que congelavam os flats, e que isso foi demonstrado no processo.
“Meu cliente não era funcionário da Prefeitura e não tinha nenhuma relação com as ações que os fiscais são acusados. Ela não tem ligação nenhuma com a máfia”, disse o advogado, que afirmou que irá recorrer.
Sobre as chances de prisão de Garcia, D’Urso afirmou que precisaria ler o voto do desembargador Edson Brandão, relator do processo. “O voto não foi lido inteiro. Eu preciso ler antes de me posicionar”, informou. O voto de Brandão foi acolhido por unanimidade pelos dois demais desembargadores que realizaram a sessão.
Ronilson e Garcia haviam sido condenados a 10 anos de prisão cada. A pena foi aumentada para 16 anos em regime inicialmente fechado, por um entendimento de Brandão de que as operações para ocultação de bens foram crimes em separado, enquanto na primeira instância o entendimento havia sido de que se tratavam de um único crime.
O ex-fiscal da Prefeitura Eduardo Horle Barcellos, que colaborou com as investigações, teve a pena de 6 anos de prisão reduzida para 4 anos em regime aberto. O ex-fiscal Fabio Remesso, a 6 anos em regime fechado. Seu irmão, Rodrigo Remesso, tido como contador para o grupo e que também colaborou com as investigações, teve pena de dois anos em regime aberto. A mulher de Ronilson, Cassandra Manhães, também acusada de lavagem de dinheiro por ser sócia de Ronilson na empresa de consultoria que teria sido usada para lavar dinheiro, foi absolvida.
A Máfia do ISS, que operou durante a gestão Kassab, cobrava propina de empreiteiras da cidade para, em troca, reduzir artificialmente os valores de impostos que essas empresas tinham de recolher aos cofres públicos. Segundo estimativa de 2013, quando o esquema foi descoberto, os valores desviados chegavam a R$ 500 milhões. Tanto Kassab quanto Rodrigo Garcia devem ocupar cargos de secretário no governo do Estado, após a posse do governador eleito João Doria (PSDB). Kassab cuidará da Casa Civil, responsável pela articulação com a Assembleia Legislativa. Rodrigo Garcia, vice-governador eleito na chapa com Doria, será secretário de Governo, responsável pela articulação entre os diversos órgãos do executivo.
O Estado procurou a assessoria de Doria para comentar a decisão, mas ele não irá se manifestar. Por meio da sua assessoria, Rodrigo Garcia disse o seguinte: “Estou muito triste com essa decisão.”
O juiz da 1ª Vara da Fazenda Pública de Londrina, Marcos José Vieira, rejeitou nesta terça-feira (20) a ação civil pública oferecida pelo Ministério Público contra o prefeito Marcelo Belinati (PP) por suposta omissão ao não informar à Prefeitura de Londrina a não individualização dos lotes do Condomínio Residencial Village Premium, em que mora, que resultou em um reajuste do IPTU (Imposto Predial e Territorial Urbano) abaixo do nível de outros loteamentos do mesmo nível.
A ação proposta pelo MP atribui ao prefeito ação dolosa ao não informar a ausência de desmembramento dos lotes no condomínio onde mora, o que impactou com menor intensidade a majoração do IPTU e da taxa de coleta de lixo provocada na revisão da PGV (Planta Genérica de Valores).
Em sua defesa, Belinati afirma que não cabia a ele, como morador, requerer a regularização do empreendimento imobiliário perante a prefeitura e nega o dolo pela omissão alegada pelo MP, porque, “ciente em janeiro de 2018 do valor do condomínio lançado, determinou que o órgão competente da Administração notificasse o condomínio Village a fim de regularizar a situação”.
O magistrado acatou a argumentação do prefeito e considerou que as argumentações do MP não trouxeram indícios suficientes de ato de improbidade, uma vez que não existe, de fato, obrigatoriedade de informar a condição do local onde mora, assim como não compete a ele executar o desmembramentos de loteamentos. “Sem previsão legal que impusesse ao prefeito o dever de informar de que cogita a inicial, não vejo como se possa lhe imputar a prática de improbidade por conduta omissiva”, despacha Vieira.
Confiram matéria da TV Bahia, veiculada na manhã de hoje (26), no Jornal da Manhã, sobre um novo golpe contra idosos que está sendo chamado de “golpe do IPTU”. A Coordenadora de Atendimento da Secretaria da Fazenda, Ana Luzia Caldas Maurício, esclarece que o órgão não envia servidores até as residências dos contribuintes para informar crédito junto ao órgão e, em hipótese alguma, solicita dados de cartões de crédito ou conta corrente dos mesmos. Confiram, alertem aos conhecidos e fiquem atentos! https://globoplay.globo.com/v/7187339/programa/
O ministro Luiz Fux, do Supremo Tribunal Federal (STF), suspendeu efeitos de decisão do Tribunal de Justiça do Estado de São Paulo (TJ-SP) que havia determinado a cobrança da contribuição para iluminação pública no Município de Rio Claro (SP) por meio do segundo código de barras na fatura de energia. A liminar foi deferida na Petição (PET) 7898, ajuizada pelo município.
Caso
O caso teve origem em ação civil pública ajuizada pelo Ministério Público estadual (MP-SP) visando buscar que a contribuição para a iluminação pública (CIP), prevista no artigo 149-A da Constituição Federal, fosse cobrada na fatura de energia elétrica em um segundo código de barras. O juízo de primeira instância concedeu medida liminar determinando a imediata implantação dos dois códigos de barras, decisão confirmada na sentença e mantida pelo TJ-SP no julgamento de apelação. Contra o acórdão do tribunal local, o município interpôs recurso extraordinário do STF.
Na PET 7898, o município buscava a concessão de efeito suspensivo ao recurso. Em outubro, o ministro Luiz Fux negou seguimento à petição sob o argumento de que a competência do Supremo para análise de pedido de concessão de efeito suspensivo a recurso extraordinário se instaura apenas após o juízo de admissibilidade do recurso pelo tribunal de origem. O município então apresentou agravo regimental contra a decisão monocrática sustentando que não mais persiste o argumento jurídico que embasou a decisão do relator, uma vez que o recurso extraordinário já foi admitido na origem.
Petição
Ao reconsiderar sua decisão anterior, o ministro verificou que estão presentes os requisitos para a concessão de efeito suspensivo ao recurso extraordinário. Sobre a plausibilidade jurídica das alegações do município, Fux lembrou que, em situação análoga à dos autos, o ministro Roberto Barroso entendeu ser possível a cobrança da CIP em um mesmo código de barras da fatura de energia elétrica (Recurso Extraordinário com Agravo 886753), diferentemente do que afirmado pelo acórdão do TJ-SP. Também considerou configurado o perigo da demora, pois, segundo o relator, permitir o prosseguimento das determinações impostas pelo acórdão até decisão final e trânsito em julgado do recurso extraordinário pode resultar na “realização de despesas de consideráveis valores, em tese, a maior pela Administração municipal, ocasionando grave prejuízo às já combalidas finanças públicas”.
O Conselho Federal da Ordem dos Advogados do Brasil (OAB) ajuizou Ação Direta de Inconstitucionalidade (ADI) 6030, no Supremo Tribunal Federal (STF), contra dispositivos da lei que instituiu o Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte, em sua redação atual e originária. De acordo com a OAB, ao abrir exceção ao regime facilitado decorrente do Simples Nacional, impondo recolhimento de tributos em documento diferente, com alíquota variável, a lei prejudica a desburocratização tributária, em afronta a dispositivos constitucionais que dão tratamento favorecido a empresas de pequeno porte (artigo 170, inciso IX, da Constituição Federal).
Na ADI, a OAB questiona o artigo 13, parágrafo 1º, inciso XIII, alíneas ‘a’; ‘g’ item 2; e ‘h’, da Lei Complementar 123/2006. O Simples Nacional permite o recolhimento mensal, mediante documento único de arrecadação, de vários impostos e contribuições, mas não exclui a incidência de ICMS, devido na qualidade de contribuinte ou responsável, em relação ao qual será observada a legislação aplicável às demais pessoas jurídicas. A Lei Complementar 147/2014 alterou a redação da alínea ‘a’ – que previa a incidência de ICMS somente nas operações ou prestações sujeitas ao regime de substituição tributária – para incluir a tributação concentrada em uma única etapa (monofásica) e sujeitas ao regime de antecipação do recolhimento do imposto com encerramento de tributação, envolvendo uma série de produtos e também energia elétrica.
A ADI também questiona as alíneas que tratam da incidência do ICMS nas operações com bens ou mercadorias sujeitas e não sujeitas ao regime de antecipação do recolhimento do imposto (neste último caso levando-se em conta a diferença entre a alíquota interna e a interestadual). De acordo com a OAB, o recolhimento do ICMS nas hipóteses referidas se dá em guia separada. Nesses casos, a metodologia de cálculo é mais complexa, sobretudo quando envolve transações interestaduais. Isso porque cada localidade pode praticar alíquotas distintas para o imposto, o que implica em diferencial de valores a serem pagos ou restituídos.
Nesse cenário, segundo a entidade, as empresas optantes pelo Simples Nacional podem se enquadrar em duas situações distintas: a empresa apura e recolhe os impostos e contribuições mediante regime único, ou a empresa, por realizar operações sujeitas à substituição tributária, fica impossibilitada de recolher todos os tributos de forma simplificada, recolhendo-os em guias separadas e seguindo toda a burocracia de cada espécie tributária. No segundo caso, de acordo com a OAB, há uma equiparação indevida entre pessoas jurídicas que se encontram em situações jurídicas distintas.
“O instituto da substituição tributária é incompatível com o Regime unificado do Simples Nacional, pois de grande complexidade e de elevados custos. A manutenção da substituição tributária às beneficiárias do Simples Nacional, com metodologia diversa do recolhimento de tributos mediante regime único dificulta sobremaneira a possibilidade de que micro e pequenas empresas atuem nos setores econômicos a montante (mais ao início da cadeia produtiva), já que estes precisam arcar com os pesados custos da substituição tributária”, argumenta a OAB.
Rito abreviado e amici curiae
O relator da ADI, ministro Gilmar Mendes, considerando a relevância da matéria, adotou o rito abreviado previsto no artigo 12 da Lei 9.868/1999 (Lei das ADIs) para permitir que a ação seja julgada diretamente no mérito pelo Plenário, sem prévia análise do pedido de liminar. O relator requisitou informações a serem prestadas no prazo de 10 dias. Depois disso, determinou que os sejam remetidos, sucessivamente, à Advocacia-Geral da União (AGU) e à Procuradoria-Geral da República, para que se manifestem no prazo de cinco dias.