Para facilitar as negociação dos devedores do FGTS, o Conselho Curador do Fundo aprovou, nesta terça-feira, pedido da Procuradoria-Geral da Fazenda Nacional (PGFN) para parcelar o pagamento da dívida em até 180 meses. Segundo relatório apresentado pelo órgão ao colegiado, a dívida ativa do FGTS atingiu R$ 47,3 bilhões em 2022. Estão na lista 245 mil empresas.
Do total, a PGFN estima que apenas R$ 12 bilhões podem ser recuperados, o que representa 25,6% do total. Os R$ 35 bilhões restantes (74,4%) são considerados de difícil ou impossível recuperação porque se referem a empresas que já faliram, são inexistentes ou em que a PFGN enfrenta problemas para transferir a dívida para os proprietários, pessoa física, nos processos judiciais.
Nos últimos cinco anos, o estoque da dívida era de R$ 30,3 bilhões. Ou seja, subiu 56,1%. Nesse período, foram recuperados R$ 2,2 bilhões. O prazo médio de recuperação é de 47 meses.
A PFGN pediu aos conselheiros o mesmo prazo de pagamento oferecido pela Caixa Econômica Federal nos processos administrativos, de 180 dias. Em 2021, a Caixa recuperou R$ 475,7 milhões e, no ano passado, R$ 583,9 milhões, aumento de 22,8%. Foram beneficiados no período 1,8 milhão de trabalhadores. em 2022.
Fonte: Folha de Pernambuco
É muito comum os contadores se depararem com questionamentos sobre se a exploração de determinadas atividades econômicas deve ser desenvolvida por uma PJ, ou pode ser exercida como pessoa física. Pode parecer que haja uma linha muito tênue, a ponto de gerar confusão entre uma e outra forma de exploração da atividade, mas, na prática, não há. Nem sempre uma atividade econômica pode ser explorada por pessoa física. Também há determinadas atividades que a lei tributária exige a equiparação à pessoa jurídica. Neste caso a forma de tributação, as obrigações fiscais e contábeis devem ser aquelas aplicadas a qualquer pessoa jurídica.
Vamos tratar, neste artigo, de atividades exercidas em nome individual, quer somente por pessoa física ou pelo empresário individual, titular da empresa. Não vamos tratar de outras formas de atuação, que também são equiparadas à pessoa jurídica (sociedade em conta de participação, exploração de empreendimentos imobiliários, por ex.)
A questão se torna mais relevante nos dias atuais, já que é muito comum o exercício de inúmeras atividades em nome individual, por meio de uma sociedade unipessoal de responsabilidade limitada.
Neste ponto é importante trazer como pano de fundo o Art. 966 do CC – Código Civil Brasileiro, que define empresário como aquele que exerce de maneira profissional, com habitualidade e interesse de lucroatividade econômica organizada para a produção ou circulação de bens ou serviços. O Código Civil não considera empresário quem exerce uma profissão intelectual, de natureza científica, literária ou artística, ainda que utilize do trabalho de auxiliares ou colaboradores, exceto se a forma de exercício da profissão constituir elemento de empresa (§ único, do Art. 966, do CC).
Portanto, a linha divisória entre exercer a atividade como pessoa física ou na forma de empresário individual (pessoa jurídica) é estabelecer inicialmente algumas perguntas. Primeira, na execução da atividade comercial ou de prestação de serviços pretendida estarão presentes os elementos de empresa? Os principais indicadores da presença de elementos de empresa são: contratação de empregados auxiliares; organização da atividade por meio de hierarquia no quadro de empregados; a prestação de serviços não pode ser feita exclusivamente por meio de trabalho pessoal do titular. Deve haver o concurso de outros profissionais auxiliares. Os investimentos em máquinas, equipamentos e instalações devem ter o fito de lucro na atividade econômica a ser desenvolvida. Assim, havendo elementos de empresa na atividade pretendida, a forma de constituição será na condição de empresário individual e não como pessoa física. Segunda, o objeto da prestação de serviços é próprio de uma atividade de profissão regulamentada? (médico, engenheiro, contador, advogado, economista, etc.). Neste caso, a princípio, a atividade não pode ser constituída na condição de empresário, como pessoa jurídica, exceto se o seu exercício configurar a presença de elementos de empresa.
Uma boa prática complementar a indicar a presença de elementos de empresa é a existência de investimentos regulares e contínuos em campanhas de marketing, por ex., que se revelam necessários para difundir a marca, prospectar clientes, afirmar-se em um nicho de negócio, etc.; aplicação de técnicas de administração no empreendimento; operação por meio de organograma funcional para os empregados. Todos estes elementos dão o caráter empresarial para a atividade, o que permite pleitear o registro de constituição na Junta Comercial ou em Cartório, na condição de empresário individual ou sociedade unipessoal limitada, diferenciando-se claramente da atividade desenvolvida por pessoa física. Só para reforço de compreensão: havendo a presença de elementos de empresa na atividade e sendo esta comercial, o ato de constituição deve ser registrado na Junta Comercial, mas, sendo prestação de serviços, com a presença intrínseca, regular e contínua de elementos de empresa, o registro deve ser feito em Cartório, como pessoa jurídica.
Como lei tributária, o Art. 162 do RIR/2018 diz:
Art. 162. As empresas individuais são equiparadas às pessoas jurídicas (Decreto-Lei nº 1.706, de 23 de outubro de 1979, art. 2º).
§ 1º São empresas individuais:
I – os empresários constituídos na forma estabelecida no art. 966 ao art. 969 da Lei nº 10.406, de 2002– Código Civil;
II – as pessoas físicas que, em nome individual, explorem, habitual e profissionalmente, qualquer atividade econômica de natureza civil ou comercial, com o fim especulativo de lucro, por meio da venda a terceiros de bens ou serviços (Lei nº 4.506, de 1964, art. 41, § 1º, alínea “b”; e Decreto-Lei nº 5.844, de 1943, art. 27, § 1º); e
III – as pessoas físicas que promovam a incorporação de prédios em condomínio ou loteamento de terrenos, nos termos estabelecidos na Seção II deste Capítulo (Decreto-Lei nº 1.381, de 23 de dezembro de 1974, art. 1º e art. 3º,caput,inciso III). (grifamos).
O § 2º do mesmo Art. 162 do RIR/2018 estabelece que não se aplica a equiparação à pessoa jurídica as pessoas físicas, que individualmente, exerçam as profissões ou explorem as atividades de: (I) médico, engenheiro, advogado, dentista, veterinário, professor, economista, contador, jornalista, pintor, escritor, escultor e de outras que lhes possam assemelhar; (II) profissões, ocupações e prestação de serviços não comerciais; (III) agentes, representantes e outras pessoas sem vínculo empregatícios que não pratiquem atos de comércio por conta própria (representantes comerciais, por ex.); (IV) serventuários da Justiça, como tabeliães, notários, oficiais públicos, entre outros; (V) corretores, leiloeiros e despachantes, seus prepostos e adjuntos; (VI) exploração individual de contrato de empreitada unicamente de trabalho pessoal e (VII) exploração de obras artísticas, didáticas, científicas, urbanísticas, projetos técnicos de construção, instalações ou de equipamentos, desde que explorados diretamente pelo autor ou criador.
Assim, por exemplo, se um dentista presta serviço pessoal, de forma individual, assumindo pessoalmente a responsabilidade profissional, mesmo que tenha uma auxiliar de instrumentação, por ex., a atividade não se equipara a pessoa jurídica, devendo neste caso, ser explorada como pessoa física.
Determinada pessoa física que execute, individualmente, contratos de empreitada exclusivamente de mão de obra (por ex., na construção civil), sem o fornecimento de material e sem o concurso de profissionais especializados, deve se constituir-se e prestar o serviço também como pessoa física, por não se equiparar à pessoa jurídica.
Esta compreensão é de extrema relevância, pois o desenvolvimento de algumas atividades por pessoas físicas, que por determinação legal, sejam equiparadas às pessoas jurídicas, estarão obrigadas a adotar todos os procedimentos contábeis, fiscais e tributários aplicáveis às demais pessoas jurídicas, em especial a: (a) inscrever-se no CNPJ; (b) manter escrituração fiscal e contábil, segundo a legislação de regência aplicável; (c) manter sob sua guarda e responsabilidade todos os documentos que comprovem as atividades desenvolvidas e pelos prazos previstos na legislação; (d) apresentar regularmente as declarações eletrônicas, de acordo com a atividade econômica exercida e porte do empreendimento (DCTF, Sped contábil, Sped fiscal, Sped PIS/Cofins, DASN, etc.) e (e) efetuar as retenções e recolhimentos dos impostos na fonte (IRRF, ISS tomador, dentre outros).
Vale destacar que mesmo que a pessoa física, caracterizada como empresa individual, não esteja regularmente inscrita no CNPJ, no órgão competente do registro civil (Cartório) ou de comércio (Junta Comercial), a condição é totalmente irrelevante para fins de enquadramento fiscal e pagamento do IRPJ.
Em suma, estes são os principais requisitos para a constituição de uma pessoa jurídica para a exploração individual da atividade econômica pretendida. Porém, caso a atividade não se enquadre como pessoa jurídica pelas razões acima, a recomendação é para que se opere, registre, controle os resultados, apure e recolha os tributos como pessoa física. Um enquadramento equivocado da atividade como pessoa jurídica pode levar o fisco a total descaracterização da personalidade jurídica e cobrar todos os tributos como pessoa física do seu titular, com os efeitos cruéis para o contribuinte.
Fonte: José Homero para Fenacon
O Senado espera receber em agosto a Proposta de Emenda à Constituição (PEC) 45/2019, que trata da reforma tributária. A Câmara ainda não enviou a proposta, que foi aprovada pelos deputados no dia 7 de julho, mas deverá fazê-lo após o recesso parlamentar, conforme anunciou o senador Eduardo Braga (MDB-AM). Tanto ele quanto outros senadores já identificaram pontos no texto aprovado pelos deputados que podem ser alterados na tramitação no Senado, principalmente aqueles introduzidos no final da tramitação na Câmara (leia mais abaixo).
Braga foi designado relator na Comissão de Constituição e Justiça (CCJ) pelo presidente do Senado, Rodrigo Pacheco. O presidente espera que o texto seja votado até outubro e promulgado ainda em 2023.
— Estimamos um prazo de dois ou três meses para o amadurecimento de todos os pontos [da reforma]. O Congresso deve uma reforma tributária ao Brasil, tenho muita convicção de que a entregaremos ainda esse ano — disse Pacheco.
O tema da reforma tributária tem sido discutido no Congresso Nacional há três décadas, mas nunca foi aprovada uma modificação sistemática. Em seu perfil no Twitter, Pacheco defendeu que o Brasil tenha, o mais rápido possível, um modelo tributário simplificado e moderno. Esses são os objetivos principais da PEC, que transformará cinco tributos (ICMS, ISS, IPI, PIS e Cofins) em três: o Imposto sobre Bens e Serviços (IBS), a Contribuição sobre Bens e Serviços (CBS) e o Imposto Seletivo. Cada novo tributo terá um período de transição.
Próximos passos
A CCJ será a única comissão em que a PEC passará antes de ser analisada em Plenário. Segundo Eduardo Braga, o plano de trabalho deverá ser apresentado em agosto e terá destaque para conflitos sobre a autonomia dos estados e municípios.
— [A possibilidade de os estados criarem novos tributos] será um dos pontos que terá ênfase no plano de trabalho. Teremos reuniões com as diversas instâncias federativas. Acho que a Câmara discutiu muitos conceitos, [mas] nós queremos quantificar esse modelo e verificar seus impactos. Apenas com os resultados desses modelos sendo rodados a gente poderá ter ideia [se aumentará carga tributária ou não]. Mas uma coisa eu posso dizer: não vejo espaço para aumento de carga tributária no país — disse Braga em entrevista coletiva, rechaçando a possibilidade de a reforma ser fatiada para uma aprovação rápida.
Após a tramitação oficial do texto, o relator terá 15 dias úteis para elaborar seu relatório e a CCJ terá 30 dias úteis para emitir parecer.
O presidente da Comissão de Assuntos Econômicos (CAE), senador Vanderlan Cardoso (PSD-GO), disse que o colegiado contribuirá para os debates com até três audiências públicas por semana.
— Vamos instruir um grupo de trabalho para fazer audiências públicas ouvindo os setores [da economia], o governo e as prefeituras para colaborar com o relator, que também fará parte do grupo. Tão logo voltar do recesso, a gente vai começar a marcar essas audiências públicas, podendo ser duas ou três por semana, devido à urgência. Tem diversos pontos em que há polêmica e que com certeza devem ser alterados — afirmou Vanderlan.
Apesar de a versão original da PEC ter sido apresentada em 2019 na Câmara, o texto atual foi resultado de negociações que a mesclaram com a PEC 110/2019, apresentada primeiramente pelo senador Davi Alcolumbre (União-AP), atual presidente da CCJ. Outra proposta apresentada no Senado é a PEC 46/2022, do senador Oriovisto Guimarães (Podemos-PR). Ela é apoiada por alguns críticos da reforma em discussão, como o senador Luis Carlos Heinze (PP-RS).
Para ser aprovada a mudança na Constituição, é necessário o apoio de três quintos dos 81 senadores em uma primeira votação. Depois, é preciso aguardar cinco dias ou cinco sessões para fazer uma segunda deliberação, que também deverá ter três quintos de votos favoráveis. É preciso total concordância entre as Casas, de modo que as alterações no Senado retornam para a Câmara. Aprovada, a emenda é promulgada pelas Mesas das duas Casas em sessão solene do Congresso Nacional. Por se tratar de Emenda Constitucional, não há participação ou necessidade de sanção pelo presidente da República.
Caso a PEC da reforma tributária seja aprovada e promulgada, o governo deverá enviar ao Congresso, em 180 dias, uma segunda reforma: um projeto de lei de reforma sobre o Imposto de Renda.
Possíveis mudanças
As principais críticas dos senadores recaem sobre dispositivos modificados de última hora na Câmara. O relator Eduardo Braga já se pronunciou contrariamente à possibilidade de estados criarem novo tributo para produtos primários e semielaborados.
“Vão merecer nossa atenção alguns dos artigos incluídos de última hora (…) [como] o artigo 20, pelo qual os estados poderão criar uma nova contribuição para as atividades de agropecuária, mineração e petróleo. Esse novo tributo parece estranho, já que um dos fundamentos da reforma é a simplificação tributária”, escreveu Braga em seu perfil no Twitter.
O artigo foi incluído para atender governadores do Centro-Oeste, cujos estados temem perder arrecadação. Com a novidade da tributação no local de consumo, esses estados, que são grandes produtores do setor primário, poderiam ter queda no recolhimento de tributos.
A transição para o IBS também impactará a arrecadação dos estados que concedem benefícios fiscais no ICMS, em troca de aportes feitos pelas empresas beneficiadas em fundos governamentais de compensação, para investimentos e habitação. A possibilidade de tributar com uma nova contribuição seria para compensar essas perdas de arrecadação.
O senador Jaques Wagner (PT-BA), líder do governo na Casa, espera que volte a constar na reforma a prorrogação de benefícios fiscais do Imposto sobre Produtos Industrializados (IPI), que será extinto, para plantas automobilísticas nas Regiões Norte, Nordeste e Centro-Oeste até dezembro de 2032. Essa previsão também foi retirada na Câmara na votação do dia 7 de julho. Para o senador Angelo Coronel (PSD-BA), benefícios fiscais são vitais para a indústria de sua região.
— Qual empresa grande vai se instalar no Nordeste se não houver o incentivo fiscal dado pelos governos? — questionou o senador em entrevista à TV Senado.
Regimes diferenciados
Para o senador Randolfe Rodrigues (Rede-AP), líder do governo no Congresso Nacional, o Senado poderá diminuir a quantidade de setores que se beneficiam de isenções ou alíquotas menores. Segundo Randolfe, muitas isenções aumentarão a alíquota dos novos tributos para os demais setores, para compensar a perda em arrecadação.
— Quanto mais isenções, maior a alíquota será. O Senado vai ter que cumprir esse papel de tentar ajustar ou reduzir o número de isenções para poder reduzir, ao fim, o percentual da alíquota. Esse é o desafio — disse o senador.
O texto da PEC inclui serviços de hotelaria, parques de diversão e parques temáticos nos regimes especiais de tributação, em que há aplicação de alíquotas diferenciadas em razão da natureza da atividade, mas não necessariamente menores. É o que ocorre com bancos e seguros, por exemplo.
Já setores como educação, saúde e medicamentos devem possuir regimes que poderão ter diminuição das alíquotas da CBS e do IBS, juntas, de 60% a 100% (ou seja, imposto zerado). Uma lei complementar definirá que tipos de serviços ou de bens desses setores serão beneficiados e as formas de compensar a arrecadação governamental. Também serão contemplados ramos da cultura, de produtos agropecuários, de transporte coletivo de passageiros e de alimentos.
Tributos estaduais e municipais
O IBS, que será disciplinado por lei complementar, substituirá definitivamente o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) nos estados e o Imposto sobre Serviços (ISS) em 2033. Como os valores arrecadados em IBS serão agregados nacionalmente, haverá um conselho federativo que irá gerir esses recursos e distribuir os valores entre os entes federativos. O conselho terá 27 representantes estaduais (um para cada estado e o Distrito Federal) e 27 dos municípios e do DF.
A nova dinâmica difere das regras atuais, em que cada estado e cada município gere com autonomia seus impostos. Por essa razão, a instituição do conselho recebe críticas de senadores da oposição, como Hamilton Mourão (Republicanos-RS), para quem o modelo “rompe o pacto federativo”.
O senador Rogerio Marinho (PL-RN) considera que a figura do conselho federativo não é oportuna e que o texto precisa de mais tempo para debate.
— O projeto de fato foi apresentado 10 minutos antes do [início da sessão do] Plenário da Câmara. Não tenho dúvida que a grande maioria dos parlamentares votou sem conhecer as minúcias e os impactos [do texto]. O governo sequer teve a preocupação de acompanhar essa discussão, todas as concessões que foram feitas não passaram pelo crivo da Receita Federal, do Ministério da Fazenda… Há necessidade enorme que o Senado se debruce para verificar as incongruências. Defendemos a descentralização dos recursos, [e] a criação desse conselho que concentra os recursos no governo federal para depois distribuir [os impostos arrecadados] para estados e municípios vai na contramão do que entendemos como adequado — apontou Marinho.
Durante o período de transição entre a implementação do IBS e extinção do ICMS e ISS, que durará de 2029 a 2034, o montante arrecadado será redistribuído pelo conselho entre os estados e municípios, respeitando a proporção média de receita arrecadada entre 2024 e 2028. A medida busca evitar a perda de arrecadação, apesar de ser inevitável que alguns entes arrecadem em quantidade maior ou menor com relação ao modelo atual.
As regras de distribuição do IBS entre os entes terão uma longa transição de 50 anos (de 2029 a 2078). Também caberá ao Conselho Federativo decidir sobre a gestão desses recursos. Serão aprovadas as definições acordadas , simultaneamente, pela maioria absoluta dos representantes dos municípios e pela maioria absoluta dos representantes estaduais que, somados, correspondam a pelo menos a 60% da população brasileira
Quanto à arrecadação dos contribuintes, o IBS terá período de transição de quatro anos (de 2029 a 2033), em que os entes cobrarão apenas partes do ICMS e o ISS, a cada ano menores. Concomitantemente, o IBS será cobrado progressivamente para compensar a diminuição desses impostos. O IBS terá uma alíquota de referência estipulada pelo Senado, mas cada ente definirá a sua. O contribuinte pagará a soma da alíquota estadual e da municipal.
Antes da transição, o IBS poderá ser testado com a alíquota de 0,1% a partir de 2026. Os contribuintes enquadrados nesse teste poderão ser compensados com valores menores no PIS ou Cofins, ou de outra forma que lei complementar definir.
Tributos federais
A CBS, que também terá regras dispostas em lei complementar, vigorará integralmente em 2027 e terá suas alíquotas fixadas pelo Senado. Mas em 2026 a União poderá aplicar alíquota de 0,9% como teste. Assim como o IBS, o contribuinte terá valores reduzidos do PIS e da Cofins, além de outras formas previstas em futura lei.
Já o Imposto Seletivo poderá ser criado pelo governo por medida provisória assim que a PEC for aprovada, ainda em 2023. Sua função é tributar produtos e serviços nocivos ao meio ambiente e à saúde, como cigarros e bebidas alcoólicas. Essa função já é exercida em alguns setores pelo IPI, que terá alíquota zerada em 2027, mas só será extinto em 2033.
Imposto sobre Valor Agregado
Um dos principais pontos na simplificação na reforma é a adoção do modelo de Imposto sobre Valor Agregado (IVA). A CBS e o IBS são formas de IVA, que tributa apenas as etapas do comércio que geram novo valor ao produto ou serviço, no entanto, sem incluir o tributo pago em uma operação anterior no cálculo do que será tributado na etapa seguinte. Por isso é chamada de não cumulativa.
Da maneira que ocorre hoje, uma fábrica, para produzir um móvel, acaba comprando a madeira de um fornecedor por um preço que já tem embutido o valor que esse fornecedor pagou de imposto. Com o imóvel pronto, esse fabricante vende ao lojista por um preço que inclui os tributos pagos por ele. Ou seja, até chegar ao consumidor final do móvel, os tributos vão se acumulando na base de cálculo. É essa dinâmica que o IVA busca evitar.
Outros pontos
O relator, que representa o estado do Amazonas, defende no Senado a manutenção dos privilégios fiscais da Zona Franca de Manaus (ZFM). Segundo a PEC, até 2078 as empresas da região poderão contar com mecanismos para manter o diferencial competitivo nos mesmos níveis estabelecidos pela legislação dos tributos extintos pela reforma.
Nesse sentido, um dos fundos criados na reforma é o Fundo de Sustentabilidade e Diversificação Econômica do Estado do Amazonas, que poderá suportar eventual perda de receita do estado. Será criado por lei complementar e terá recursos da União.
Também serão criados o Fundo de Desenvolvimento Regional, para financiar projetos de desenvolvimento em estados mais pobres, e o Fundo de Compensação de Benefícios Fiscais, para que empresas com promessas de benefícios fiscais de ICMS até 2032 possam receber esses valores. Esses fundos objetivam compensar os estados pelo fim da guerra fiscal (processo pelo qual os estados usam incentivos tributários para competir por investimentos).
Impostos subnacionais também são mencionados na PEC. O Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) cobrado pelas prefeituras poderá ter a base de cálculo atualizada por decreto municipal, dispensando o aval dos vereadores. Já em relação ao Imposto sobre a Propriedade de Veículos Automotores (IPVA), recolhido pelos estados, a PEC permite a aplicação de alíquotas diferenciadas em função do impacto ambiental do veículo. Embarcações e aeronaves, como iates e jatinhos, passarão a ser tributados.
Com informações da Agência Câmara e Agência Brasil
Fonte: Agência Senado
A publicação de mais um artigo de Karla Borges do Núcleo de Estudos Tributários – NET é destaque no site tributario.com no dia de hoje!
Embora a proposta de reforma tributária (PEC) tenha sido direcionada à tributação sobre o consumo, houve no artigo 156, parágrafo 1º, a inclusão do inciso III, permitindo que o Imposto sobre a Propriedade Predial e Territorial Urbana – IPTU tenha sua base de cálculo atualizada pelo Poder Executivo, conforme critérios estabelecidos em lei municipal. Trata-se de um antigo pleito das capitais brasileiras em virtude da exigência legal de envio ao Poder Legislativo de projeto de lei para promover ajustes no valor venal dos imóveis. Desta forma, não haverá mais necessidade de lei para que as administrações tributárias possam aumentar a base de cálculo do imposto, podendo fazê-lo através de mero decreto.
A Súmula 160 do Superior Tribunal de Justiça (STJ) perderá a eficácia, uma vez que ela proibia o município de atualizar o IPTU por decreto em percentual superior ao índice oficial de correção monetária. Para que houvesse majoração do IPTU superior a atualização monetária, era exigida a aprovação de uma lei pelo poder legislativo local, justificando a majoração. Ora, se a PEC permite a atualização da base de cálculo que é o valor venal do imóvel, isso significa, que, por extensão, o valor do imposto também poderá ser aumentado, ao incidir a alíquota sobre um valor venal maior, determinado pelo Poder Executivo sem apreciação da Câmara de Vereadores.
É importante destacar que as limitações do poder de tributar, previstas na Constituição Federal permanecem. O IPTU só pode ser instituído por lei (princípio da legalidade); não pode ser concedido tratamento desigual entre contribuintes que se encontrem em situação equivalente (princípio da isonomia); o tributo não pode ser utilizado com efeito de confisco (princípio da vedação ao confisco); o tributo não pode ser cobrado em relação a fatos geradores ocorridos antes do início da vigência da lei que os houver instituído ou aumentado (princípio da irretroatividade tributária); o tributo não pode ser cobrado no mesmo exercício financeiro em que haja sido publicada a lei que os instituiu ou aumentou (princípio da anterioridade).
A Carta Magna, todavia, já prevê no artigo 150, III, c, parágrafo primeiro, que para a fixação da base de cálculo do IPTU não se aplica o princípio da anterioridade nonagesimal, ou seja, não veda a cobrança do tributo antes de decorridos noventa dias da data em que haja sido publicada a lei que os instituiu ou aumentou, permanecendo, assim, a possibilidade de o valor venal do imóvel ser alterado/majorado até 31 de dezembro de um ano para valer no exercício seguinte. Só que agora essa determinação da base de cálculo não precisa mais de lei em sentido formal, apenas um ato do poder executivo.
A condição da obediência aos critérios estabelecidos em lei municipal prevista na PEC diminuiu o impacto da nova regra de tributação do IPTU, afinal, ainda que um decreto do poder executivo possa atualizar a base de cálculo do IPTU de uma cidade, os demais elementos que compõem a exação precisam estar devidamente tipificados na lei e não podem sofrer nenhuma modificação que não seja por norma legal. Os contribuintes devem estar atentos ao cálculo do imposto, checando se o valor venal é compatível com o valor de mercado determinado pela municipalidade, se a alíquota atribuída está correta, assim como o padrão construtivo e demais fatores de correção que possam alterar o valor do tributo, pois, havendo discordâncias, poderão ser contestadas.
Karla Borges
Valor foi 21% superior ao obtido no mesmo período do ano anterior; do total, R$ 10 bilhões são resultado de acordos de transação
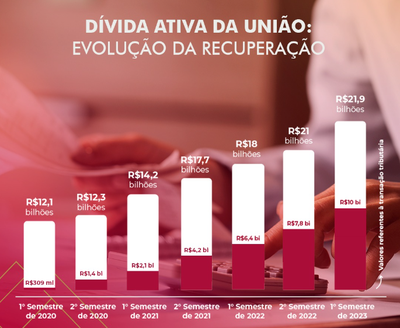
A Procuradoria-Geral da Fazenda Nacional (PGFN) recuperou R$ 21,9 bilhões inscritos em dívida ativa no primeiro semestre, encerrado em 30 de junho. O valor foi 21% superior ao obtido no mesmo período do ano anterior.
Desse total, R$ 10 bilhões são resultado de acordos de transação tributária. Essa estratégia de cobrança representou quase a metade (45%) do total arrecadado pela PGFN, no semestre, e explica o crescimento expressivo da arrecadação em relação ao primeiro semestre do ano passado.
Regularidade fiscal
A transação tributária soluciona passivos de difícil recuperação e beneficia tanto o governo quanto os contribuintes. Os dados da PGFN mostram que desde o início do programa de transação, em 2020, já foram regularizados mais de R$ 466,6 bilhões em dívidas. O estoque atual da dívida ativa da União é de R$ 2,7 trilhões.
A transação tributária se consolidou, ao longo dos três últimos anos, como importante política pública de regularização fiscal. Prevista há anos no Código Tributário, a transação tributária foi autorizada pela Lei nº 13.988/2020.
O valor de créditos da União recuperados pela PGFN é o que de fato entra no caixa do Tesouro Nacional, com efeito direto sobre o resultado primário. O gráfico a seguir mostra o crescimento da arrecadação nos últimos anos, por semestre.
Institucional
Com mais de quatro séculos de história e há 60 anos com essa denominação, a Procuradoria-Geral da Fazenda Nacional tem a missão de “promover justiça fiscal, conferir segurança jurídica às políticas públicas e assegurar recursos à sociedade com integridade e respeito ao cidadão”.
A PGFN é órgão de direção superior da Advocacia-Geral da União (AGU) e atua na consultoria e no assessoramento jurídico no âmbito do Ministério da Fazenda, na representação da União em causas fiscais, na cobrança judicial e administrativa dos créditos tributários e não-tributários. Por meio da Transação Tributária, a PGFN consolidou um dos programas mais eficientes de estímulo à regularidade fiscal já lançados.
Regularize
O portal Regularize é o canal digital de serviços da PGFN. No portal, o contribuinte consulta a situação fiscal, detalhes da dívida e da cobrança, as opções de negociação, emissão de documentos para pagamentos e outros serviços. O contribuinte pode contar ainda com as orientações de uma atendente virtual, IZE. A totalidade dos serviços oferecidos pela PGFN está disponível on-line, pelo portal Regularize.
Fonte: Ministério da Fazenda
Evite multas e até desenquadramento do regime do Simples Nacional pela falta de pagamento do Documento de Arrecadação do Simples Nacional (DAS)
O Simples Nacional é um regime tributário simplificado para micro e pequenas empresas no Brasil e, atualmente, são mais de 20 milhões de empresas optantes pela modalidade.
Se o contribuinte possui uma empresa optante pelo Simples Nacional e por algum motivo não pagou ou atrasou alguma parcela do Documento de Arrecadação do Simples Nacional (DAS), ele pode ficar inadimplente com a Receita Federal, podendo passar por diversas sanções, multas e até a exclusão do regime.
Para evitar estes problemas, saiba como regularizar a situação no Simples Nacional e emitir os boletos do DAS em atraso com os valores devidamente corrigidos.
Veja o passo a passo abaixo:
- Acesse o Portal do Simples Nacional;
- Uma vez dentro do sistema, escolha a opção Programa Gerador do Documento de Arrecadação do Simples Nacional – Declaratório (PGDAS-D) e Declaração de Informações Socioeconômicas e Fiscais (DEFIS);
- Emita a guia na opção “Emitir DAS Simples Nacional / 2ª Via Boleto Atualizado”;
- Confira o valor do boleto atualizado;
- Faça a emissão;
- Efetue o pagamento: o pagamento pode ser realizado no banco autorizado ou por meio de canais eletrônicos, como internet banking ou aplicativos móveis.
- Regularize a situação: após efetuar o pagamento em atraso, sua empresa estará regularizada perante o Simples Nacional – isso se a única pendência forem os DAS em atraso.
Após o vencimento do DAS, o valor da multa é de 2% ao mês-calendário ou fração sobre o montante dos tributos informados no documento, com limite de 20%.
É importante destacar que, em caso de dúvidas ou problemas técnicos, é recomendado entrar em contato com a Receita Federal ou procurar o auxílio de um contador para garantir que o procedimento seja realizado corretamente.
Além disso, evite deixar o pagamento dos tributos em atraso, pois a falta de pagamento pode gerar multas e juros adicionais, prejudicando a saúde financeira do seu negócio. É fundamental manter a regularidade fiscal para evitar problemas futuros com o Fisco.
Fonte: Portal Contábeis
Consulta ao 3º lote da restituição de IR será aberta na segunda (24): como saber se fui contemplado?
A Receita Federal vai abrir, nesta segunda-feira (24), consulta ao terceiro lote de restituição do Imposto de Renda — o período antecede em uma semana o pagamento do benefício, marcado para 31 de julho.
Apesar da consulta, muitos contribuintes têm dúvidas sobre como saber se receberão o dinheiro em determinado lote. Afinal, o Fisco não possui um aviso sobre quem recebe o dinheiro em cada lote.
O que já se sabe é que o terceiro lote será o primeiro deste ano que vai beneficiar contribuintes que não fazem parte de nenhum tipo de prioridade.
O primeiro lote é, historicamente, direcionado a quem integra os grupos prioritários, como idosos, pessoas com doenças graves, deficiência e professores. Nesta temporada, alguns contribuintes que entregaram a declaração no modelo pré-preenchido ou escolheram o Pix para receber a restituição também receberam os valores em 31 de maio.
Já o segundo lote, pago em 30 de junho, contemplou a maioria dos contribuintes que optaram pela pré-preenchida e Pix para restituição.
Por isso, no 3º lote, os demais contribuintes começarão a receber os valores. A pergunta é: como saber se estou contemplado em um determinado lote? É preciso consultar o site da Receita Federal. Veja, abaixo, informações sobre o procedimento:
Como fazer a consulta?
Para fazer a consulta, o contribuinte deve acessar o site da Receita, clicar em “Meu Imposto de Renda” e, em seguida, em “Consultar a Restituição”. Se for detectada alguma pendência na declaração, o contribuinte pode retificá-la, corrigindo informações.
O aplicativo da Receita para tablets e smartphones também permite consulta sobre a liberação das restituições e situação CPF.
Como saber se receberei os valores?
Segundo a Receita, é preciso prestar atenção à mensagem que aparece depois de fazer a consulta. Quando aparece algo relacionado com “em fila de restituição” significa que o contribuinte está na fila e aguarda recursos, que são disponibilizados mensalmente para pagamento dos lotes de restituição.
Quem fizer a consulta para o terceiro lote e esta mensagem aparecer, é provável que ainda não receberá o dinheiro no terceiro pagamento.
Fonte: Infomoney
O ministro relator do Supremo Tribunal Federal (STF), André Mendonça, suspendeu liminarmente as leis que permitem que os servidores públicos de Goiás recebam acima do teto do funcionalismo público – entenda abaixo como isso funciona. Esse teto é o salário dos ministros do STF, que foi reajustado para R$ R$ 41,6 mil a partir de 2023. Mas por se tratar de uma medida cautelar, a determinação ainda cabe recurso.
A decisão foi publicada no sábado (22) e tem efeito imediato, mas ainda não tornou as leis inconstitucionais. Para que a decisão do ministro se mantenha até o julgamento de mérito, ela precisa ser ratificada pelo plenário após análise.
O pedido de inconstitucionalidade foi feito pelo procurador-geral da República Augusto Aras. No documento assinado dia 15 de junho, ele considerou que as leis em questão “afrontam os princípios da isonomia, da moralidade e da impessoalidade”.
“É inadmissível a elaboração de leis imorais, cujo propósito seja privilegiar alguns poucos indivíduos”, escreveu Augusto Aras.
As cinco leis questionadas pelo procurador regulamentam as verbas indenizatórias atribuídas a comissionados e efetivos do Governo de Goiás, do Poder Judiciário, do Tribunal de Contas do Estado de Goiás (TCE-GO), do Tribunal de Contas dos Municípios do Estado de Goiás e os procuradores do Ministério Público de Contas (MPC). Elas fazem com que seja considerado de “natureza indenizatória” os pagamentos que ultrapassam o limite fixado pelo teto do funcionalismo público.
Na visão de Mendonça, não há razão jurídica apta a amparar a troca de uma dada parcela a partir do atingimento de um determinado montante, classificando-se a verba como remuneratória até certo patamar pecuniário, e indenizatória em relação à quantia excedente àquele limite.
Em nota enviado ao g1, o Governo de Goiás afirmou que “a decisão do ministro do Supremo Tribunal Federal (STF) André Mendonça foi dada em caráter liminar. O estado aguarda ser notificado da decisão para avaliar a medida pertinente a ser tomada”.
Entenda teto do funcionalismo público
O advogado Dyogo Crossara explica que o teto do funcionalismo público é o que baseia o pagamento dos servidores públicos no país. Esse limite é definido pelo salário dos ministros do Supremo Tribunal Federal (STF), que foi reajustado para R$ R$ 41,6 mil a partir de 2023. O advogado explica que esse teto, no entanto, serve apenas para o salário, e não para as verbas indenizatórias e demais remunerações, que são o que aumentam esses valores.
“Havendo a fixação do salário [base] abaixo do teto do ministro do STF, ela pode ter rendimentos acima, desde que esses rendimentos venham de vantagens de natureza indenizatória”, explicou o advogado Dyogo Crossara.
“Esses servidores podem vir a ter ocasionalmente vantagens por uma situação excepcional que permitam que eles tenham essas indenizações e façam com que eles tenham esse recebimento acima do valor fixado como teto”, afirmou.
Por isso, desde que o salário base do servidor esteja abaixo do teto do funcionalismo público, ele permanece dentro da legalidade, ainda que sua remuneração líquida seja superior.
O advogado ainda pontuou que esse tipo de verba indenizatória não pode ser pago a cargos políticos como o do próprio governador Ronaldo Caiado (UB) ou de deputados, senadores e vereadores. “Os agentes políticos recebem os subsídios, então o salário é ‘seco’ mesmo”, complementou Dyogo.
Fonte: G1
Uma varejista obteve, na última segunda-feira (17/7), uma decisão favorável do juiz Kenichi Koyama, da 15ª Vara da Fazenda Pública do Foro Central de São Paulo, que afasta a incidência do ICMS sobre a comercialização de cartas de Pokémon. O magistrado considerou que os produtos se enquadram na imunidade tributária concedida a livros.
A Cartinha Distribuição de Produtos Educativos relatou ser uma empresa de importação, distribuição e comercialização de cartões colecionáveis, dentre os quais os da franquia japonesa Pokémon, fabricados tanto no Brasil como no exterior.
A empresa contestou a incidência de ICMS, com alíquota de 18%, sobre as operações envolvendo os cards, afinal o Judiciário já possui jurisprudência no sentido de que as cartas de Pokémon devem ser equiparadas a complemento de livro e, por consequência, têm direito a imunidade tributária.
A Secretaria da Fazenda e Planejamento do Estado de São Paulo (Sefaz-SP) argumentou que as mercadoria não se enquadram na categoria de livros, mas de brinquedos ou jogos. Também afirmou que os produtos não se confundem com figurinhas, porque não são adesivos e não existe álbum a ser completado.
Ao apreciar o mérito da questão, o juiz limitou-se a confirmar o que havia exposto em decisão liminar. Koyama citou um precedente da ministra Cármen Lúcia, do Supremo Tribunal Federal (STF), em que ela reconheceu a abrangência da imunidade tributária em um processo sobre cartas de Pokémon.
“[A imunidade] alcança os álbuns de figurinhas e os respectivos cromos e cards, independente da comercialização em separado desses últimos. Ademais, este Supremo Tribunal assentou a relevância desses veículos na transmissão de informação e conhecimento e na familiarização do público infantil com os meios de comunicação impressos”, afirmou a ministra no ARE 1.253.322.
O magistrado julgou que a imunidade alcança os produtos e afastou a exigência tributária relativa ao ICMS tanto das cartas importadas quanto das fabricadas no Brasil.
Procurada, a Sefaz-SP disse que cartas de Pokémon não têm imunidade tributária, conforme Resposta à Consulta Tributária 27390/2023. Nela, o fisco destacou que as cartas não são figurinhas colecionáveis diretamente relacionadas com uma história de ficção contada em um livro.
“É que, a bem da verdade, trata-se de um brinquedo lúdico para crianças e adolescentes, que a norma imunizante jamais pretendeu abarcar. E lembre-se que como jogo tais ‘cards’ são tratados, não só pelo Fisco, mas pelo público consumidor e pelo próprio fabricante.”
A Procuradoria Geral do Estado de São Paulo informou que já recorreu da sentença.
Fonte: Jota


