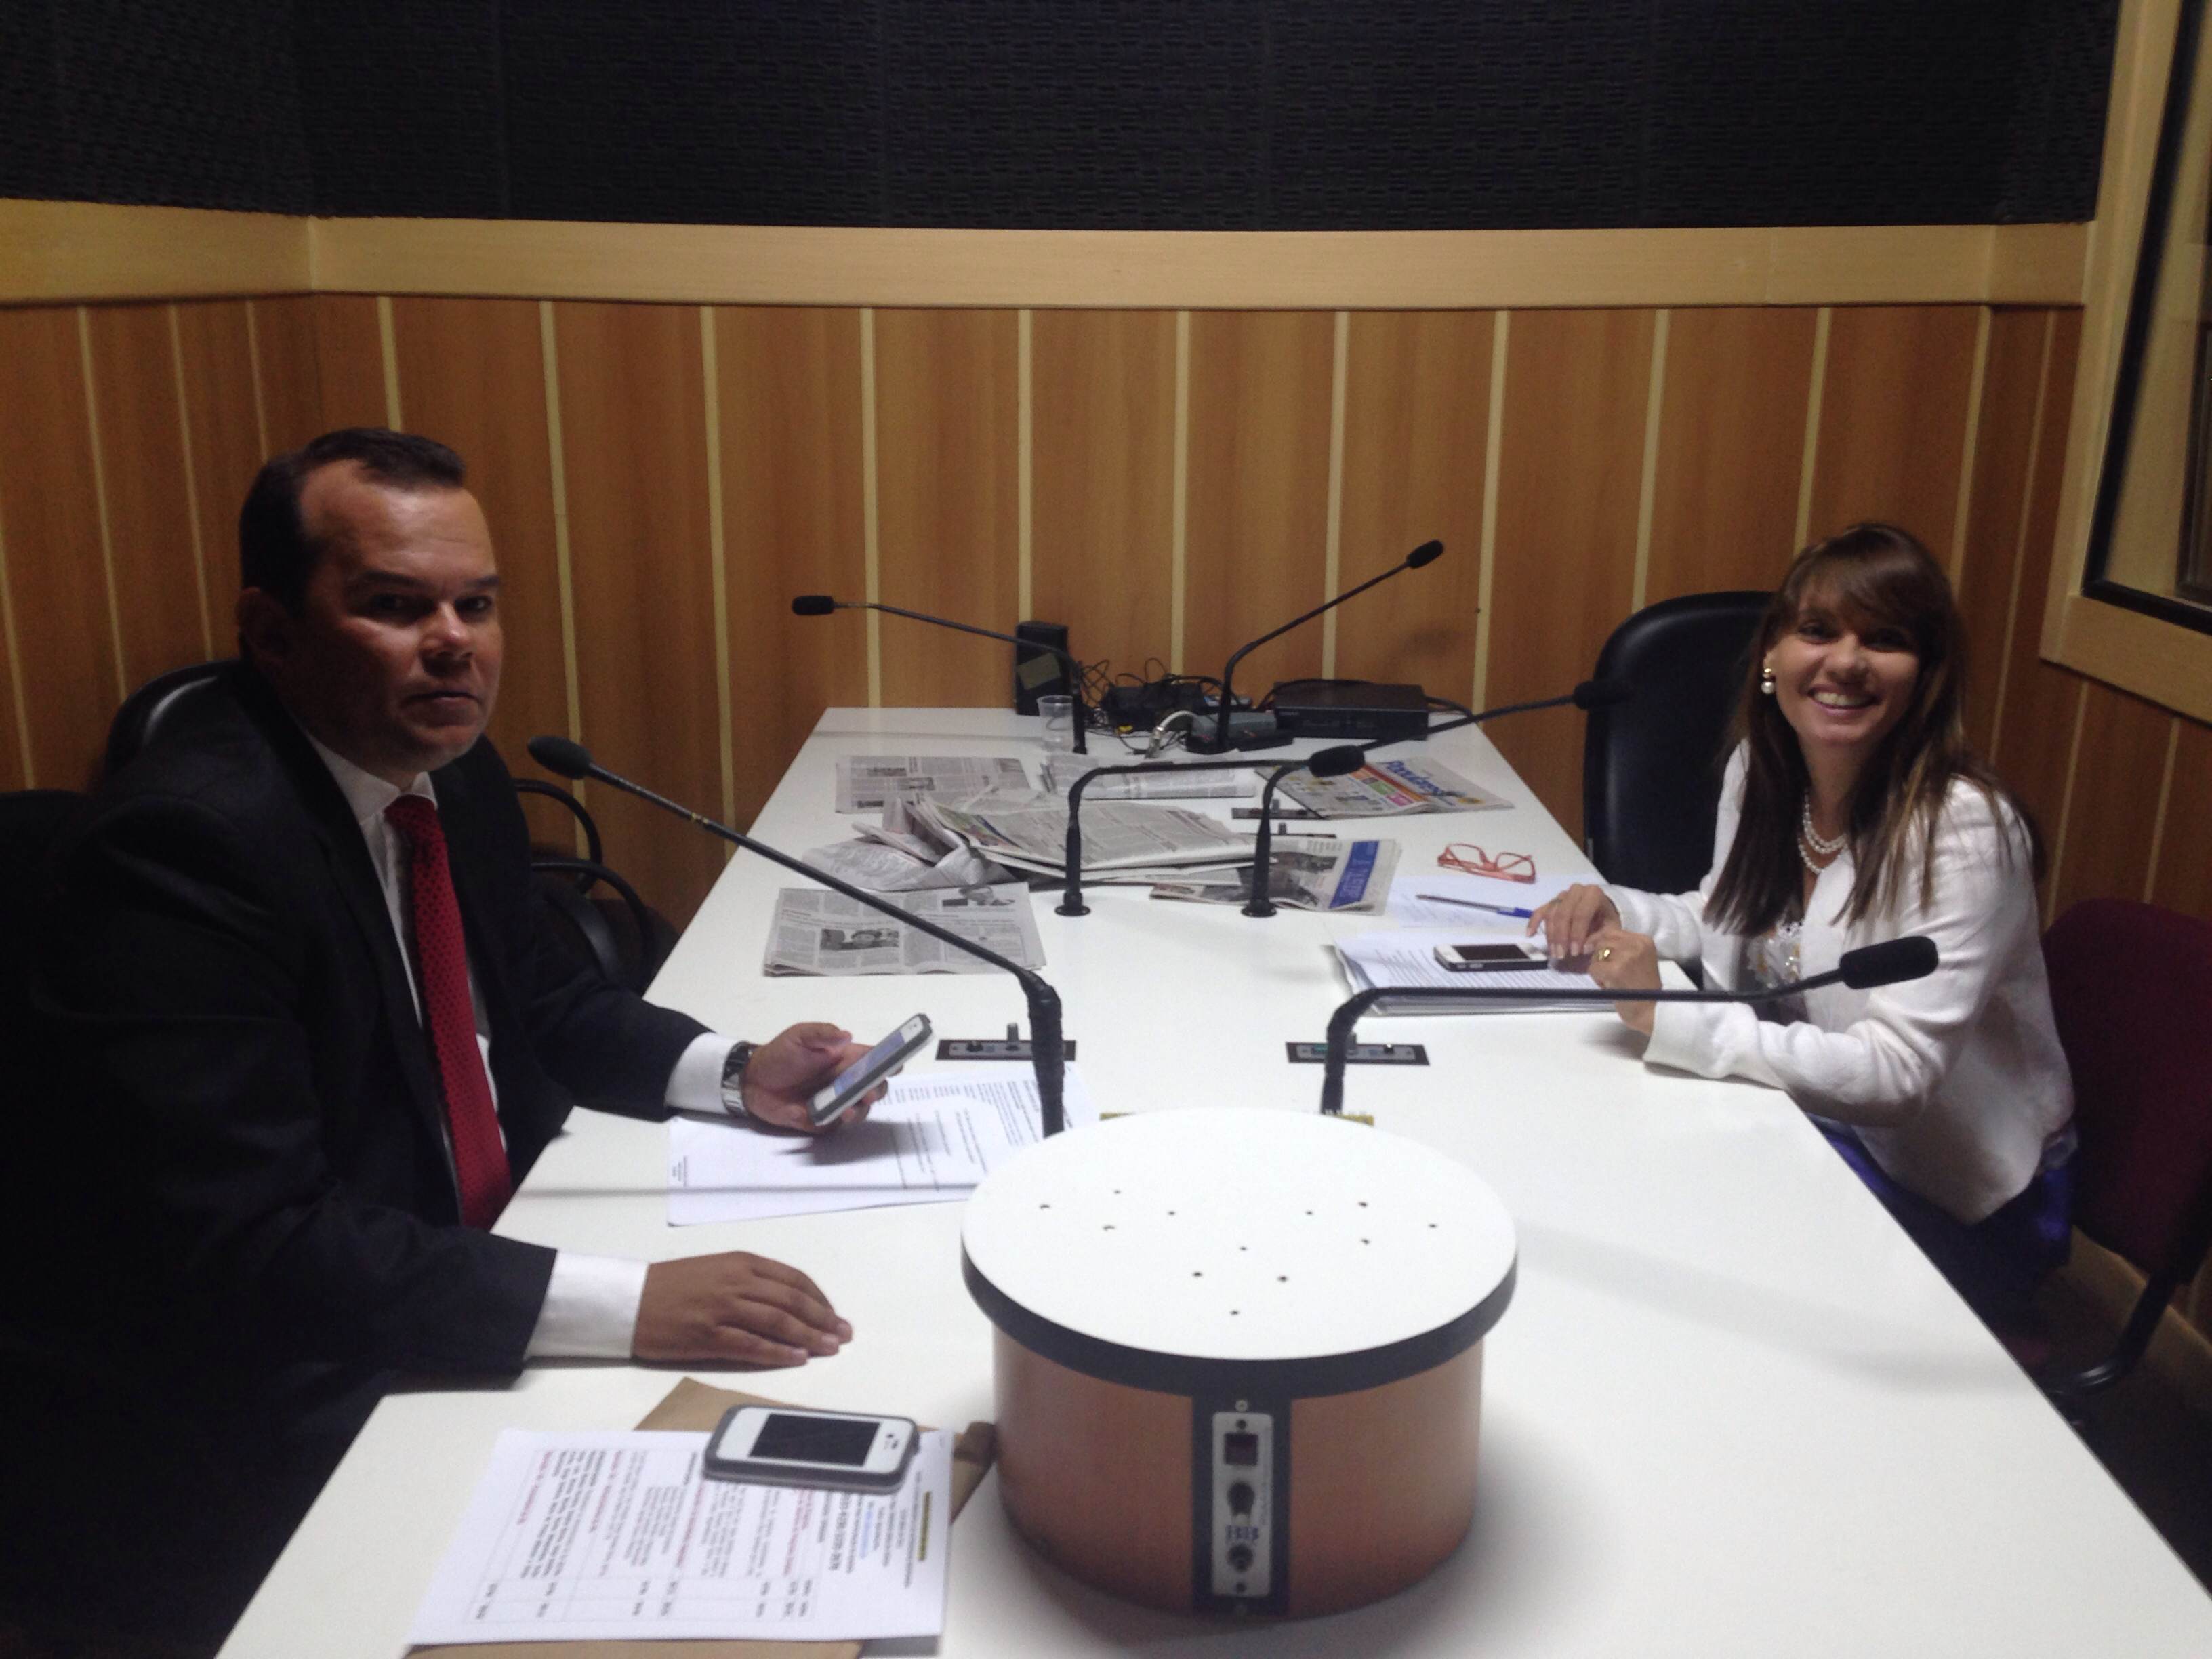
Vereador Geraldo Júnior e Karla Borges
A necessidade de se contratar um contador ou advogado tributarista para fazer a declaração de Imposto de Renda de Pessoa Física (IRPF) depende da quantidade de informações que o contribuinte precisa repassar à Receita Federal, principalmente sobre várias fontes de renda. Estão incluídos nessas classes o Microempreendedor Individual (MEI) e o profissional liberal, além de pessoas com dependentes que possuem rendimentos e que compraram ou venderam bens.
Considerado relativamente simples, o preenchimento da declaração de IRPF fica mais difícil conforme a quantidade de dados que precisam ser incluídos. Depois dos erros de digitação, os problemas que mais ocorrem nos relatórios são o esquecimento de fontes pagadoras pelo fato de o trabalhador ter mudado de emprego, de informações sobre valores de transações bancárias e da não inclusão de rendimentos de dependentes. Por isso, a orientação é que o contribuinte busque se familiarizar o quanto antes com o sistema da Receita Federal e, se encontrar dificuldades, procure a ajuda de um profissional.
Porém, falta apenas uma semana para o prazo final para a entrega das declarações, às 23h59 do próximo dia 30. A expectativa no Fisco do Paraná é de receber 1,680 milhão de documentos, mas até as 15 horas de ontem haviam sido enviados 798.186 formulários, ou 48% do total. No País, o último balanço foi divulgado na quinta-feira passada e aponta para 11,4 milhões de declarações, ou 43% das 27 milhões que são esperadas.
Diretor do Sindicato dos Contabilistas de Londrina (Sincolon), o contador Aldo Roberto Camargo afirma que quem deve precisar de um profissional da área e ainda não fez a contratação deve correr. “O prazo é curto e o contribuinte que tem declaração para fazer e precisa de ajuda tem de se apressar, porque os escritórios estão lotados de serviço.”
Camargo diz que a maior dificuldade é para pessoas que têm informações demais para preencher, com mais de uma renda, por exemplo, o que gera uma declaração inconsistente. “São os casos em que a declaração de gastos acaba maior do que a de rendimentos”, conta o diretor do Sincolon.
O vice-presidente do Sindicato das Empresas de Consultoria, Assessoria, Perícias e Contabilidade de Londrina (Sescap), Euclides Nandes Correia, afirma que vendas de bens também costumam gerar dúvidas, quando resultam em ganhos de capital. No entanto, ele diz que a maioria dos que enfrentam problemas são os empresários, que representam 99% dos clientes do escritório de Correia.
Nessa classe, ele cita o MEI e o profissional liberal como dois tipos que precisam de maior cuidado. “O profissional liberal precisa tomar cuidado porque tem de fazer a declaração mensalmente pelo livro-caixa e, agora, precisa fazer o ajuste”, diz. No caso do microempreendedor, Correia considera que há dificuldade em fazer os ajustes relativos ao pró-labore e ao lucro no ano, que não podem exceder R$ 60 mil. “De repente houve ganho de patrimônio e o MEI precisa justificar isso”, explica.
Fonte: Folha WEB
Fábio Galiotto
Reportagem Local
Amanhã (23) às 9 h Karla Borges estará concedendo entrevista na Rádio 100 FM no programa O Povo pergunta. As autoridades respondem do Vereador Geraldo Júnior.
Reza a Constituição Federal que o Imposto sobre a Propriedade Predial e Territorial Urbana -IPTU, instituído pelo Municípios, poderá ser progressivo em razão do valor do imóvel e ter alíquotas diferenciadas de acordo com a localização e uso. Tais dispositivos foram incluídos na Carta Magna em 13.09.2000 através da Emenda Constitucional n. 29, uma vez que a progressividade no tempo já era prevista pelo artigo 182 § 4º, inciso II para atender a função social da propriedade, facultando ao poder público municipal, mediante lei específica, exigir do proprietário do solo urbano não edificado, subutilizado ou não utilizado, que promovesse seu adequado aproveitamento sob pena de sucessivos aumentos da tributação com o passar dos anos.
O cumprimento da função social da propriedade está diretamente vinculado ao atendimento das exigências fundamentais de ordenação da cidade expressas no plano diretor, devidamente aprovado pela Câmara Municipal, sendo o instrumento básico da política de desenvolvimento e de expansão urbana. Desta forma, com o objetivo de garantir o bem- estar dos seus habitantes, pode o ente municipal desapropriar imóveis com prévia e justa indenização, solicitar compulsoriamente o parcelamento ou a edificação, além de promover aumentos progressivos no IPTU de área incluída no plano diretor, quando as exigências de ordenação da cidade não forem atendidas.
A variação de alíquota na legislação de Salvador até 2013 ocorria de acordo com o padrão construtivo dos imóveis, fossem eles residenciais, comerciais, institucionais e de serviços. Tratando-se de terrenos, oscilava em função do tamanho. A Lei 8464/13 aprovada o ano passado, estabeleceu o valor venal como determinante para incidência das alíquotas, embora tenham sido previstas na Lei 8473/13 “travas” no valor do imposto, conforme as áreas de construção para unidades imobiliárias com utilização não residencial e tendo em vista as dimensões do terreno para espaços não edificados.
Recentemente os Desembargadores da Segunda Câmara Cível do Tribunal de Justiça do Estado da Bahia deram provimento a um recurso, por unanimidade, suspendendo a exigibilidade do crédito tributário relativo ao IPTU dos exercícios de 2011 e 2012, por evidenciar contornos de inconstitucionalidade da Lei 7.952/10 por ter instituído alíquota progressiva de acordo com a extensão do imóvel urbano. Alegava-se a ilegitimidade da cobrança de alíquotas progressivas do IPTU, lastreada na área do imóvel não edificado, em detrimento dos parâmetros estatuídos nos artigos 156 e 182 da Carta Magna.
O Supremo Tribunal Federal inclusive já firmou entendimento jurisprudencial, no sentido de ser inconstitucional a edição de lei municipal que, para fins de progressividade de IPTU, prescreva hipótese não contemplada na Lex Fundamentalis. (RE 228735) Sendo assim, as reduções conhecidas como “travas” para cobrança do IPTU 2014 da cidade de Salvador não estariam também contrariando os dispositivos constitucionais, vez que foram criadas de acordo com a extensão tanto dos terrenos como dos imóveis não residenciais?
Independente da natureza jurídica que seja identificada a “trava” do IPTU disposta na Lei 8473/13, consubstancia-se como um benefício fiscal, pois delimita um tratamento tributário exonerativo tal qual a isenção, impondo um desconto que deve ser aplicado como limite anual ao reajuste do tributo. Usado dessa maneira, faz surgir um novo tipo de progressividade aplicada de forma indireta ou oblíqua, jamais permitida pela Constituição Federal. Extensão do imóvel não poderia ter sido parâmetro para redução progressiva do imposto, pois somente o valor venal, a localização ou a utilização do mesmo são elementos consideráveis. Ademais, nos terrenos acima de 2.000 m² não fora previsto qualquer “trava”, promovendo, assim, tratamento desigual para contribuintes em situação semelhante, ferindo a isonomia tributária exigida pela Lei Maior.
Karla Borges
(Artigo publicado no Site Política Livre em 22/04/2014)
Fabiana Barreto Nunes
Por não constar na lista anexa da LC 116/03 e ser considerado serviço de valor adicionado à função de voz oferecido pela internet não incide os impostos
|
Uma empresa de telecomunicações conseguiu na Justiça de São Paulo, em uma ação preventiva, a isenção do Imposto sobre Serviços (ISS) e do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) sobre a prestação de serviço VoIP (Voice Over Internet Protocol).
|
|
| Fonte: DCI – SP |
Segundo o artigo 175 da CF, é imprescindível a prévia licitação para que haja a permissão de serviço público ou a sua transferência. Além disso, a Lei 8.666/1993 prevê a obrigatoriedade de licitação nas permissões de serviços públicos.
A Justiça não reconheceu o direito de um inventariante ao uso de uma permissão de táxi. Na decisão da juíza da 6ª Vara da Fazenda Municipal de Belo Horizonte, Luzia Div…ina de Paula Peixôto, ela salientou que não se pode transferir as permissões a terceiros, porque isso violaria os princípios constitucionais inerentes à administração pública e permitiria a comercialização dos serviços públicos.
De acordo com o administrador do espólio, no processo de inventário foi concedido alvará provisório para gerir a permissão do táxi, mas a renovação desse alvará foi negada posteriormente. No julgamento do recurso contra essa decisão, a permissão para exploração do serviço foi incluída no rol dos bens partilháveis do espólio, bem como a sua utilização pelo herdeiro ou por quem ele indicar. Porém, em fevereiro de 2014, a BHTrans não aceitou o novo alvará, argumentando que a permissão de táxi foi extinta pelo falecimento do permissionário. Assim, o inventariante requereu, em Primeira Instância, a concessão de liminar para determinar que a BHTrans lhe concedesse o direito de explorar o serviço.
Citando o artigo 175 da CF, a magistrada afirmou que é imprescindível a prévia licitação para que haja a permissão de serviço público ou a sua transferência. Segundo ela, também a Lei 8.666/1993 prevê a obrigatoriedade de licitação nas permissões de serviços públicos. “O objetivo da licitação é repelir qualquer forma de ilegalidade e pessoalidade na contratação do Poder Público com o particular”, observou.
A magistrada frisou ainda que a perpetuação da permissão conspira contra o interesse público, violando o princípio que assegura igual oportunidade a todos. Ela citou entendimento do STJ segundo o qual a permissão do serviço público não pode ser transferida, nem mesmo para os herdeiros do permissionário, tendo em vista sua natureza intuitu personae. Na decisão da instância superior é citado o artigo 35 da Lei 8.987/95, que prevê que a permissão é extinta pelo falecimento ou incapacidade do titular.
(Fonte: TJMG)
TJ-BA – Agravo de Instrumento AI 03181190420128050000 BA 0318119-04.2012.8.05.0000 (TJ-BA)
Data da Publicação: 19/02/2014
Ementa: DIREITO CONSTITUCIONAL E TRIBUTÁRIO. AGRAVO DE INSTRUMENTO EM AÇÃO ORDINÁRIA. TUTELA ANTECIPADA INDEFERIDA NA ORIGEM. PROGRESSIVIDADE DO IPTU. MUNICÍPIO DE SALVADOR. LEI N.º 7.952/2010. ÁREA DO IMÓVEL. BASE DE CÁLCULO NÃO PREVISTA NO ART. 156 , § 1º DA CARTA MAGNA . FUMUS BONI IURIS E PERICULUM IN MORA COEXISTENTES. DECISÃO REFORMADA. ANTECIPAÇÃO DA TUTELA RECURSAL RATIFICADA. RECURSO PROVIDO. 1. Constata-se, ao menos neste momento processual, a verossimilhança das argumentações do Agravante, haja vista se evidenciar contornos de inconstitucionalidade da Lei Municipal n.º 7.952/2010, uma vez que, à revelia dos parâmetros estabelecidos no art. 156 , § 1º e art. 182 , § 4º da Carta Magna , instituiu alíquota progressiva de IPTU, de acordo com a extensão do imóvel urbano. 2. Evidencia-se, outrossim, o periculum in mora, a subsidiar a tutela postulada, haja vista o fundado receio de que, caso não seja liminarmente suspensa a exigibilidade do crédito tributário, haja a provável lavratura de autos de infração pela Fazenda Soteropolitana, valendo-se, como fundamento da exação fazendária, de norma cuja constitucionalidade é discutida. 3. RECURSO PROVIDO.
(Fonte: JusBrasil)
Reivindicar melhorias para categoria é um direito legítimo, mas pôr em risco a população de Salvador é uma estratégia, no mínimo, suicida. Tenho grande admiração pela corporação, afinal sou neta e esposa de militar, portanto me sinto à vontade para condenar qualquer ato que venha a lesar a sociedade soteropolitana.
Pleitos não atendidos são negociados e não impostos. O Poder Público não pode jamais se intimidar com ações radicais e o povo quer segurança. Segurança que já não se tem quando o efetivo está nas ruas, quiçá quando não está. Necessário se faz o diálogo, e ao que tudo indica o governo estadual em nenhum momento se recusou a negociar.
Parabéns, Polícia Militar! Nesses dois dias de greve, vocês conseguiram demonstrar o seu poder. Mas está na hora de parar. O movimento já foi considerado ilegal pela Justiça. A Constituição Federal é clara e veda no seu artigo 142, inciso IV, a greve e a sindicalização de servidores militares, sendo pacificado que essa norma se aplica aos oficiais das forças armadas e também aos policiais militares e corpos de bombeiros dos Estados.
Ninguém mais tem dúvida sobre a pujança da instituição, portanto parem e negociem no exercício das suas funções primordiais: defendendo o povo, levantando a bandeira da moralidade e dos bons costumes, protegendo o patrimônio público e o particular, demonstrando a sociedade que a Polícia existe para servir a pátria amada, independente de divergências políticas.
Corporação que tanto aprecio, não seja usada para inflar o ego de poucos, para promover desconhecidos e estimular o pânico! Tenha maturidade para reiniciar um diálogo franco onde reine a paz e a esperança. É isso que o povo espera da nossa querida Polícia Militar, sensibilidade para encontrar o equilíbrio sem sacrificar a vida de tantos inocentes, afinal já dizia o inesquecível Coronel Alberto Lopes que a maior fraqueza do homem é o medo: “Só tenho medo de ter medo”. Estamos todos amedrontados!
Karla Borges
Auditora Fiscal da Secretaria Municipal da Fazenda de Salvador e Professora de Direito Tributário
Kborges10@gmail.com
17/04/14
(Publicado em 17/04/14 nos Sites Alô Alô Bahia e Notícia Livre)
Depois de derrubar na Justiça o aumento do Imposto de Transmissão de Bens Imóveis por Ato Oneroso Intervivos (ITBI), que entraria em vigor no próximo dia 1º de maio, o Partido Ecológico Nacional (PEN) quer barrar também a alta do Imposto Sobre Serviços de Qualquer Natureza (ISSQN) instituída no mesmo projeto de lei municipal do ITBI. A ação foi ajuizada nessa terça pelo deputado estadual Fred Costa, em nome do partido.
O aumento que a ação judicial pretende barrar está previsto para entrar em vigor no dia 1º de maio para cerca de 80 setores, como construção civil, médicos, educação, publicidade, informática. Em alguns casos, como o da construção, a previsão é aumentar o imposto em 150%, com a alíquota passando de 2% para 5% do valor total da nota fiscal.
As novas alíquotas causaram revolta no empresariado. Cerca de 30 entidades se mobilizaram contra a medida, que poderia encarecer os serviços. A expectativa do PEN é que a ação seja julgada ainda neste mês, a tempo de barrar o início da vigência das novas alíquotas.
Alguns empresários afirmam que tomaram conhecimento da medida recentemente, já que a proposta que foi aprovada pela Câmara Municipal não foi discutida com a sociedade.
A Prefeitura de Belo Horizonte diz que as alíquotas cobradas na cidade atualmente estão defasadas e são baixas em relação a outras capitais.
(Fonte: O Tempo)


