O Núcleo de Estudos Tributários-NET parabenizou o Jornal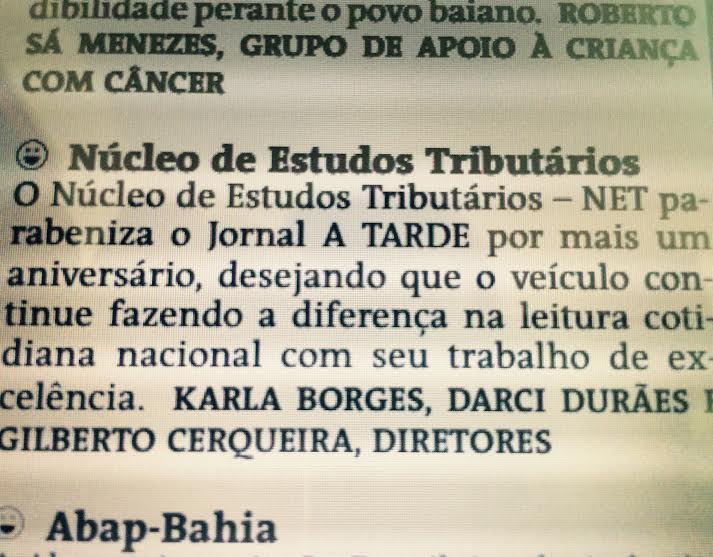 A Tarde pelos seus 103 anos!
Na relação dos brasileiros que em 2006 e 2007 mantinham contas numeradas no HSBC da Suíça aparecem pelo menos cinco auditores fiscais, quatro da Receita Federal e uma da Receita Estadual do Rio de Janeiro.
Lilian Nigri, ex-superintendente de Fiscalização da Secretaria de Fazenda fluminense, está na lista. Há 12 anos, ela foi um dos personagens do escândalo do propinoduto, como ficou conhecido na época o esquema montado por um grupo de fiscais do Rio para extorquir grandes contribuintes.
Na segunda-feira, ao tomar conhecimento da presença de colegas nas contas numeradas do HSBC, o coordenador-geral de Pesquisa e Investigação da Receita, Gerson Schaan, que cuida do caso SwissLeaks desde fevereiro, não mostrou surpresa.
— A gente não pode esconder problemas porque eles existiram e existem, mas, daí a dizer que instituição e os fiscais são corruptos, são coisas totalmente diferentes — destacou. — Para mim, a revelação desses casos não enfraquece nem a instituição nem o cargo. Temos uma corregedoria ativa, firme e independente. E ela não precisa esperar ordem alguma para atuar.
Ter uma conta bancária na Suíça ou em qualquer outro país não é ilegal, desde que seja declarada à Receita Federal. São os auditores do órgão que têm a responsabilidade de fiscalizar o cumprimento desta obrigação.
* Participaram também da apuração desta reportagem os jornalistas Fernando Rodrigues e Bruno Lupion (do UOL)
** Desde 8 de fevereiro, o Consórcio Internacional de Jornalistas Investigativos (www.icij.org) publica reportagens com base em planilhas vazadas por um ex-técnico de informática do HSBC. No Brasil, a apuração é realizada com exclusividade pelo O GLOBO e pelo UOL.
(Fonte: O Globo)
Após os adiamentos da votação do Projeto de Lei que institui o parcelamento do Imposto de Transmissão de Intervivos (ITIV), legisladores do PT na Câmara Municipal de Salvador, dizem que a bancada do governo na Casa “fala em justiça social, em cuidado com os mais pobres, mas na hora da votação para facilitar o pagamento do imposto esvaziam a sessão”. “São contra o parcelamento dos imóveis usados, alegando que a maioria da população não paga o tributo, esse argumento, além de atingir a integridade do soteropolitano, ratifica as atitudes repressoras e totalitaristas da atual gestão”, afirmou o vereador Gilmar Santiago (PT). Nesta semana, segundo a oposição, apenas vereadores da minoria compareceram às sessões da Câmara Municipal, mas não somaram quórum suficiente para votação. O projeto tem a proposta de dividir o pagamento do imposto em até 12 vezes, com primeira parcela vencendo em até 30 dias a contar da data de assinatura do contrato de compra. Também prevê 10% de desconto a quem efetuar a compra à vista. “O engraçado é que o prefeito iniciou campanha contra CPMF, uma medida com tempo definido, mas quer cobrar o ITIV, que equivale a 3% do valor do imóvel de uma só vez”, observa a líder do PT na Casa, Vânia Galvão. “Isso implica, por exemplo, que, sem o parcelamento, para obter o registro de um imóvel no valor de R$ 200 mil, o proprietário terá que pagar R$ 6 mil à prefeitura. Já é um absurdo, imagina pagar tudo de uma única vez”, completa. Também está prevista no PL, a isenção do IPTU para imóveis destinados à construção de empreendimentos vinculados a programas habitacionais de interesse social, para família com renda mensal de até três salários mínimos, assim como aqueles utilizados pelos Povos e Comunidades de Terreiros Reconhecidos e registrados no banco de dados.
(Fonte: Bahia Notícias)
Se eu soubesse que a vida real não era na matéria… se eu soubesse que a realidade não é de sofrimento, mas de paz e liberdade… se eu soubesse que nada que existia na matéria é permanente, que lá é tudo passageiro, eu não teria brigado no trânsito, batido nos meus filhos, me apegado a tantas coisas efêmeras……
Ah se eu soubesse…. teria ajudado muito mais gente, teria me enriquecido com amor e luz, teria deixado de lado esses problemas pequenininhos, teria deixado o amor fluir, teria me atirado no bem sem nenhuma preocupação, teria sido mais humilde, teria vivido em paz…
Ah se eu soubesse… teria passado mais tempo com aqueles que amo, teria tido mais paciência, teria vivido mais livre, de forma mais espontânea, teria visto o lado bom de tudo, teria valorizado as coisas simples da vida.
Ah se eu soubesse… se soubesse que a vida na Terra vai e vem, que tudo se esvai, que nada é permanente, que não existe algo fixo, imutável. Se eu soubesse que tudo começa e termina, que os relacionamentos começam e terminam, que a dor lateja e depois vem o alívio.
Ah se eu soubesse… se soubesse que os arrogantes sobem, ficam no topo e caem por si mesmos; pelo seu próprio castelo de cartas da ilusão que criaram. Se eu soubesse que os ricos podem se tornar pobres de espírito, e que os pobres podem ser muito ricos de espírito. Se soubesse que as diferenças sociais se extinguem, que na morte todos somos filhos do universo, que a fome é saciada, que a sede é aliviada, que a violência só traz mais violência, que os injustiçados são compensados, que os perdidos sempre se encontram, e quem está demasiadamente seguro de si acaba se perdendo.
Ah se eu soubesse… que a vida espiritual é a vida real, que as mágoas corroem o espirito, que a cobiça gera insatisfação, que a preguiça gera estagnação. Se eu soubesse que o medo é sempre maior do que a mente engendrou eu teria me arriscado mais, teria ousado, teria tido a coragem de ser o que eu sou, teria retirado essa máscara que encobria minha verdade, sem fragmentos.
Ah se eu soubesse, teria menos pressa, olharia mais para a vida, veria mais o nascer do dia, comeria com calma o pão de cada manhã, teria plantado uma árvore, corrido no jardim, deitado no chão e rolado na grama. Teria mergulhado e me perdido no tempo, solto em reflexões sobre os mistérios da vida. Teria me desimpedido de autocobranças, teria me aceitado como sou e aceitado o milagre da vida como ele é.
Ah se eu soubesse… teria renunciado as discussões estéreis. Se eu soubesse, teria permanecido mais na natureza, observando os pássaros, molhando as mãos no rio, sentindo o vento, me aquecendo ao sol da manhã, sujado as mãos na lama e sentido o frescor da chuva. Se eu soubesse que sou um ser em desenvolvimento na essência inesgotável e eterna da vida, teria sido infinitamente mais livre e feliz.
Autor: Hugo Lapa
O presidente da Câmara dos Deputados, Eduardo Cunha (PMDB-RJ) usou as contas secretas na Suíça para pagar faturas de cartão de crédito internacional e despesas pessoais da família na Inglaterra, Espanha, Estados Unidos e outros países, conforme aponta relatório do Ministério Público suíço. Segundo informações do jornal O Globo, entre os gastos, está um pagamento de US$ 59,9 mil para a IMG Academy, Nick Bolletiere, do famoso professor de tênis em Palm Beach, na Flórida, onde se concentram parte dos milionários americanos. O MP suíço já rastreou parte da movimentação, que demonstra que uma das quatro contas recebeu US$ 1.363.371,80 resultantes de negociações reveladas pela Operação Lava Jato. As contas, não declaradas à Receita Federal, foram registradas em nome de off-shores sediadas em paraísos fiscais. Com as descobertas, além das acusações de lavagem de dinheiro e corrupção, o peemedebista pode ser investigado por sonegação fiscal e evasão de divisas, além de outros crimes. Além da academia de tênis, outros gastos foram rastreados pelos investigadores. Do montante de ao menos US$ 5,9 milhões desde que as contas foram abertas, o equivalente a R$ 22 milhões. Parte do dinheiro da conta Kopek, cuja titular é Cláudia Cruz, mulher de Cunha, US$ 119.795,95 foram gastos em pagamentos na Fundacion Esade, em Barcelona, entre 4 de agosto de 2011 e 15 de fevereiro de 2012, mesmo período, Danielle Cunha, filha de Eduardo Cunha, fez um MBA na escola. As outras três contas tem o deputado como titular: Orion SP, off-shore sediada nas ilhas Cayman, Netherton Investments Ltd, e Triumph SP.
(Fonte: Bahia Notícias)
A prefeitura de Feira de Santana (a 109 km da capital) conseguiu mais uma vitória no Judiciário. Desta vez, com o IPTU, alvo de duas ações para impedir o reajuste ocorrido em 2014. A decisão foi do Pleno do Tribunal de Justiça da Bahia, que julgou improcedentes os questionamentos nas ações. A atualização da planta genérica, como a prefeitura
chama o reajuste, ocorreu após 13 anos sem aumento de valor. As ações foram movidas pelo PT e PSD, representados pelos deputados Zé Neto e Fernando Torres em 2014. Uma decisão anterior do TJ já havia indeferido os pedidos de liminar para suspender o reajuste, alegando falta de estudo específico, o que geraria prejuízos à população.
O prefeito José Ronaldo de Carvalho disse que a decisão já era esperada, pois a prefeitura agiu na legalidade
administrativa quanto à forma como tecnicamente procedeu para adotar a atualização da planta genérica, e que, inclusive, teve aprovação da Câmara Municipal.
Autor de uma das ações, o deputado estadual Zé Neto disse que ainda não foi informado da decisão do TJ, mas que vai recorrer até a última instância para reverter o reajuste, que considera ilegal e abusivo. “Fizemos um levantamento e há casos em que o reajuste foi de 1.000% ou mais, é um absurdo. Não há nenhum critério para justificar nada”.
Ele diz que denúncia foi feita ao Ministério Público sobre a falta de transparência e critérios para a redução do valor do imposto em alguns casos. “Não há um critério, você chega lá e eles não te dão redução. Outra vez, vai e recebe, não há um critério nem transparência no processo. O que notamos é que quem tem boas relações na prefeitura está obtendo a
redução do imposto, o que não é legal”, diz ele.
(Fonte: Jornal A Tarde)
A Associação Nacional dos Auditores da Receita Federal (Unafisco) ajuizou, no Supremo Tribunal Federal (STF), a Ação Direta de Inconstitucionalidade (ADI) 5391 contra dispositivos da lei federal que integra em uma mesma carreira os cargos de auditor fiscal e analista tributário da Receita Federal do Brasil.
De acordo com a Unafisco, o artigo 2º da Medida Provisória 1.915/1999 foi transformado no artigo 5º da Lei 10.593/2002, posteriormente alterado pelo artigo 9º da 11.457/2007, que deu o atual nome à Carreira de Auditoria da Receita Federal do Brasil; criou o novo cargo de analista tributário, de nível superior, e transformou os antigos técnicos da Receita Federal (antes técnicos do Tesouro Nacional, de nível médio) em analistas tributários.
Para a Associação, a lei fez integrar em uma mesma carreira cargos díspares, com atribuições distintas e incomunicáveis entre si, tendo cada cargo seu concurso público específico. “Tem sido amplamente difundida entre os analistas tributários, em razão de estratégias adotadas por seu sindicato, a crença de que é possível e viável, dentro do ordenamento jurídico pátrio, a promoção de analista tributário para o cargo de auditor fiscal. Essa falsa perspectiva tem promovido a desmotivação de parcela dos analistas tributários, que deixaram de vislumbrar o concurso público para o cargo de auditor fiscal, por acreditarem que se tornarão auditores fiscais pela via da promoção ou unificação”, ressalta a Unafisco na ação.
A Associação cita, na ADI 5391, a Súmula Vinculante 43 do Supremo Tribunal Federal que declara “inconstitucional toda modalidade de provimento que propicie ao servidor investir-se, sem prévia aprovação em concurso público destinado ao seu provimento, em cargo que não integra a carreira na qual anteriormente investido”. Assim, segundo a Unafisco, a condição de inconstitucionalidade é clara: “provimento sem concurso público específico só no caso de cargo integrante da mesma carreira”.
Outro ponto abordado na ação diz respeito a questão previdenciária. Segundo a Unafisco, pedidos de aposentadorias estão sendo deferidos pelo Ministério da Fazenda, que considera como tempo de serviço em mesma carreira a somatória do tempo exercido pelo servidor no cargo de técnico ou analista e, posteriormente, no cargo de auditor fiscal. Por outro lado, afirma a entidade, o Tribunal de Contas da União vem rechaçando a identidade de carreiras para o caso, cassando aposentadorias e gerando insegurança jurídica para os servidores.
Dessa forma, a Associação Nacional dos Auditores da Receita Federal requer, na ADI, a concessão de medida cautelar para suspender os efeitos da integração dos cargos de auditor fiscal e analista tributário da Receita Federal do Brasil na mesma carreira. No mérito, a Unafisco pede a declaração de inconstitucionalidade do artigo 5º da Lei 10.593/2002, conforme redação dada pelo artigo 9º da Lei 11.457/2007, que dispõe sobre a Administração Tributária Federal.
A relatora da ADI é a ministra Rosa Weber.
FS/CR
(STF)
Os vereadores de Salvador aprovaram, na sessão ordinária desta terça-feira (6), por unanimidade, o projeto do Executivo que institui o Programa de Parcelamento Incentivado, que estabelece condições para pagamento de débitos com a Fazenda Pública Municipal. O PPI, segundo a mensagem do prefeito ACM Neto (DEM) encaminhada ao Legislativo, “destina-se a promover a regularização de créditos do Município decorrentes de débitos tributários ou não, constituídos ou não, inclusive os inscritos em Dívida Ativa, ajuizados ou a ajuizar, em razão de fatos geradores ocorridos até 31 de dezembro de 2014”. O projeto foi aprovado com emendas dos vereadores Sílvio Humberto (PSB), Aladilce Souza (PCdoB) e Edvaldo Brito (PTB) que aperfeiçoaram o texto. Diante do atual cenário de retração econômica, com reflexos negativos sobre os negócios em geral e a economia e finanças municipais em particular, o Programa de Parcelamento, segundo a justificativa do projeto, cria facilidades para o equacionamento de débitos tributários pretéritos, especialmente os que estão em processo de execução judicial. O PPI estabelece descontos na multa de mora e de infração, total ou parcial e dos juros de mora e prazo para pagamento em até 60 parcelas mensais e consecutivas. Na Mensagem o Executivo justifica que o PPI se soma ao esforço conjunto a ser empreendido pelos poderes Executivo e Judiciário, com a adesão do Município ao Programa Nacional de Governança Diferenciada de Execução Fiscal, promovido pelo Conselho Nacional de Justiça (CNJ) em parceria com o Tribunal de Justiça do Estado da Bahia. O programa nacional prevê a realização da semana de conciliação e negociação entre o Município e devedores, permitindo aos contribuintes em débito com a Fazenda Pública Municipal solução rápida e favorável para a quitação das suas dívidas fiscais. Além de aprovar o PPI os vereadores aprovaram a manutenção dos vetos parciais do prefeito a três projetos de iniciativa legislativa: o PL nº 43/2009, de autoria do vereador Henrique Carballal, que regulamenta o transporte, uso e estocagem de material de origem radioativa no perímetro urbano do Município; o PL nº 02/15, da vereadora Ana Rita Tavares (PMB), que dispõe sobre a criação, manutenção, apreensão e saúde de animais, bem como medidas de vigilância e controle de zoonoses urbanas; e o PL nº 915/2013, de iniciativa do vereador Claudio Tinoco (DEM), que dispõe sobre a atividade do Guia de Turismo, regulamentada na Lei Federal nº 8.623, de 28 de janeiro de 1993, no âmbito do Município de Salvador. O vereador Carlos Muniz (PTN) votou contra a manutenção dos vetos e os vereadores Hilton Coelho (PSOL) e Aladilce Souza se abstiveram de votar.
Fonte: Bahia Notícias
Semana passada, a Secretaria Municipal da Fazenda de Salvador responsabilizou a crise econômica brasileira pelo aumento da inadimplência do Imposto Predial e Territorial Urbano (IPTU) e também pela queda de 25% na arrecadação do Imposto sobre a Transmissão Inter Vivos de Bens Imóveis (ITIV), de janeiro a agosto deste ano, quando foi apresentado o relatório fiscal do segundo quadrimestre de 2015, apontando uma redução real de 2,68% no total das receitas do Município.
Motivos não faltam para justificar o decréscimo na arrecadação municipal, pois desde o início de 2013 que estudiosos alertavam os gestores públicos sobre as consequências das medidas equivocadas que vinham sendo implementadas pela administração fazendária. Não se pode, portanto, imputar culpa ao titular pelas mazelas atuais, afinal recebeu uma pasta recheada de problemas. O engessamento das suas ações ocorre exatamente pelas inúmeras alterações promovidas no Código Tributário, que impedem a realização de medidas que permitam alavancar as receitas municipais.
É histórica a alta inadimplência do IPTU de Salvador, entretanto, dentro do universo dos habituais pagantes, nunca se presenciou situação semelhante. Segundo os dados apresentados, 25 mil contribuintes deixaram de honrar o parcelamento, talvez motivados pela incerteza jurídica quanto à correção da base de cálculo ou na expectativa de um Refis futuro para os devedores. Acresça-se a isso o fato de que o julgamento do mérito da ação do IPTU movida pela OAB e outras instituições junto ao Tribunal de Justiça da Bahia poderá trazer consequências ainda mais desastrosas para as finanças da cidade, caso seja acolhida a alegação de inconstitucionalidade do tributo.
O projeto mal elaborado pela Secretaria da Fazenda em 2013, no intuito de fazer caixa rápido e às custas do desprezo a preceitos constitucionais, poderá imputar ao Município do Salvador a obrigatoriedade de devolver aos contribuintes adimplentes parte do que foi pago de IPTU a partir de 2014 e a rever todo o cálculo, reduzindo o seu valor com base apenas na atualização monetária, caso aquelas instituições obtenham êxito na ação judicial. Vale recordar que o aumento do IPTU de Salvador não ocorreu através de Lei, mas de uma Instrução Normativa 12/13, tendo em vista que a Lei 8464/13 não apresentou a tabela de receita real.
Houve efetivamente um desaquecimento nos lançamentos do mercado imobiliário, entretanto não se deve infligir a esse fato a diminuição da arrecadação do ITIV. Quem compra o imóvel tem a intenção de pagar o imposto, todavia, utilizando o preço da venda como base de cálculo e não um valor arbitrado pela SEFAZ sem lei que o defina, exigindo uma série de documentos que demovem qualquer desejo de impugnação para discussão do montante cobrado.
Grande estímulo seria a possibilidade de parcelar o ITIV em 36 meses para imóveis comprados na planta, como previa a lei de Salvador antes da reforma tributária, condicionando a quitação ao HABITE-SE (a entrega). Outro bom incentivo seria permitir, como antes, o parcelamento em até 12 meses para os imóveis prontos, sejam novos ou usados. Essas duas medidas certamente surtiriam efeito imediato no aumento do ingresso de receita própria.
Não é justo atribuir a diminuição da arrecadação ao IPTU e ao ITIV. A gestão fazendária tem de reconhecer que pecou na condução da área fiscal, sobretudo em relação ao Imposto Sobre Serviços (ISS), que é o principal tributo, com uma expectativa de receita superior aos demais. O assunto deve ser debatido, até para que seus males não se acentuem nesse momento de retração econômica do país. As perspectivas, por sua vez, são preocupantes diante da ausência de um plano de ação consistente que possa modificar o cenário atual.
Karla Borges
( Parte desse artigo foi publicada no Jornal A Tarde de 06.10.15)
Ocorrido o fato gerador do imposto surge a obrigação tributária que tem por objeto o pagamento do tributo ou penalidade pecuniária, sendo extinta pelo crédito dela decorrente. Compete privativamente à autoridade administrativa constituir o crédito tributário pelo lançamento. Sendo assim, cabe ao auditor fiscal verificar a ocorrência do fato gerador da obrigação correspondente, determinar a matéria tributável, calcular o montante do tributo devido, identificar o sujeito passivo e propor a aplicação de penalidade cabível, conforme o caso.
Não há qualquer discricionariedade no ato de lançar. A atividade é vinculada e obrigatória, sob pena de responsabilidade funcional. Tratando-se do Imposto Sobre Serviços (ISS), o lançamento se dá por homologação, quando se atribui ao sujeito passivo o dever de antecipar o pagamento sem exame prévio da autoridade administrativa. Opera-se pelo ato em que o auditor fiscal, tomando conhecimento da atividade assim exercida pelo obrigado, expressamente a homologa, atestando ser devido o montante recolhido.
A extinção do crédito pelo pagamento antecipado permanece sob condição resolutória até a homologação do lançamento por parte do auditor fiscal. Constatada a existência de omissão ou inexatidão e detectada falsidade ou erro quanto a qualquer elemento definido na legislação tributária, o lançamento é efetuado e revisto de ofício, enquanto não for extinto o direito da Fazenda Pública, tornando-se obrigatória a lavratura de uma notificação fiscal de lançamento para cobrar o imposto correto.
Caso a lei não fixe prazo à homologação, será ele de cinco anos, a contar da ocorrência do fato gerador; expirado esse prazo sem que a Fazenda Pública tenha se pronunciado, considera-se homologado o lançamento e definitivamente extinto o crédito, salvo se comprovada a ocorrência de dolo, fraude ou simulação. Sendo assim, o papel da administração tributária no monitoramento e fiscalização é importantíssimo para que o lapso temporal não venha a impedir a constituição do crédito tributário devido, evitando a decadência.
Além do cumprimento da obrigação principal que é o pagamento do tributo, o contribuinte tem o dever de realizar prestações positivas ou negativas no interesse da arrecadação ou fiscalização, a exemplo da obrigatoriedade da emissão de notas fiscais de serviços eletrônicas (NFS-e), na contraprestação pelos serviços prestados. O imposto vem devidamente destacado no corpo do documento fiscal. Entretanto, torna-se imprescindível a auditoria verificar se os valores declarados pelo contribuinte estão de acordo com o montante do tributo levantado e recolhido aos cofres públicos.
O artigo 202 do Código Tributário Nacional indica quais as informações que deverão conter no termo de inscrição em Dívida Ativa. A simples emissão da nota fiscal eletrônica não pode determinar o envio do débito para a Dívida Ativa, por não se tratar de lançamento tributário. Faz-se necessário a apuração por parte da fiscalização das informações prestadas pelo sujeito passivo na nota fiscal e demais documentos, de acordo com o que determina a lei complementar acerca das normas gerais em matéria de legislação tributária, especialmente sobre o lançamento do tributo.
A administração fazendária não pode presumir que os dados fornecidos pelas empresas estão corretos, é imprescindível checá-los. Desta forma, eventuais equívocos cometidos nas declarações do contribuinte ou na emissão de documentos fiscais só podem ser corrigidos e verificados por um auditor fiscal sob pena de todos os atos da administração fazendária para cobrança dos débitos serem considerados nulos.
Karla Borges
(Artigo publicado no Jornal Tribuna da Bahia de 05.10.15 e no site Política Livre)


