Relator do Carf incluiu artigo que permite renegociação de dívidas e pode render R$ 34 bi ao governo
Para aumentar a arrecadação dogoverno federal em até R$ 34 bilhões, o Ministério da Fazenda aproveitou e incluiu no projeto do Conselho de Administração de Recursos Fiscais (Carf) um trecho que cria mais uma renegociação de dívidas. Pela proposta, aprovada pela Câmara dos Deputados e enviada ao Senado, devedores inscritos na dívida poderão ganhar um desconto de até 65% e parcelar o pagamento em até 120 meses.
O novo refinanciamento entrará em vigor a partir deste ano. Poderão ser beneficiadas empresas autuadas pela Receita, com processos no Carf ou Judiciário. A estimativa de receita extra foi publicada pelo Valor Econômico e confirmada pelo Globo.
Hoje, o abatimento é limitado a 50% do valor devido e o prazo de pagamento é em até 84 meses. Segundo o relator do projeto, deputado, Beto Pereira (PSDB-MS), a medida foi incluída no texto a pedido da Procuradoria-Geral da Fazenda Nacional (PGFN).
– A proposta surgiu da PGFN que defendeu a possiblidade de criar condições melhores para as transações no âmbito do órgão. Foi incluído no texto porque pode facilitar o pagamento das dívidas pelos contribuintes – disse o deputado.
A estimativa de uma arrecadação extra de R$ 34 bilhões foi feita pela própria PGFN, segundo técnicos do Ministério da Fazenda. Por outro lado, o Ministério da Fazenda busca alternativas para conseguir cumprir o arcabouço fiscal, que vai substituir o teto do gasto público.
O próprio projeto do Carf faz parte das fontes de receita do governo. A proposta original era assegurar ao Ministério da Fazenda o voto de Minerva ou Qualidade, nas decisões em que o contribuinte conseguir empate no Carf, espécie de tribunal administrativo da Fazenda.
Para vencer resistência no Congresso, o governo cedeu e permitiu melhores condições de renegociação para os devedores. A Fazenda terá o voto a seu favor, mas o contribuinte ficará dispensado de pagar multa e juros e poderá pagar o principal em até 12 parcelas.
O projeto deverá ser aprovado pelo Senado em agosto.
Fonte: Folha de Pernambuco

Artigo publicado no Jornal A Tarde de hoje sobre o novo imposto seletivo! Um grande avanço para “sobretaxar” bens e serviços prejudiciais à saúde e ao meio ambiente.

Uma das grandes novidades da reforma tributária aprovada pela Câmara dos Deputados é a instituição do Imposto Seletivo (IS) com enorme potencial arrecadatório, que incidirá sobre a produção, comercialização ou importação de bens e serviços prejudiciais à saúde ou ao meio ambiente. O novo tributo, denominado por alguns como o imposto do “pecado”, será de competência da União, não incidirá sobre as exportações e integrará a base de cálculo do ICMS (Imposto sobre a Circulação de Mercadorias e Serviços de Transportes e Comunicação), ISS (Imposto Sobre Serviços), IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços), podendo ter o mesmo fato gerador e base de cálculo de outros tributos.
O IS visa desestimular o consumo de produtos como cigarros e bebidas alcoólicas, adequando-se ao novo dispositivo constitucional que determina que o sistema tributário nacional deve observar os princípios da simplicidade, da transparência, da justiça tributária e do equilíbrio e da defesa do meio ambiente. A intenção é privilegiar aquilo que é essencial, atenuando a tributação do que é indispensável à sobrevivência e imputando uma carga tributária pesada aos produtos e serviços, considerados nocivos, luxuosos e ostensivos.
Os bens e serviços tributados pelo IS ainda serão definidos em lei. Aqueles que contam com alíquotas reduzidas não serão alcançados, como as produções agropecuárias. De certa forma, esse mecanismo de exação já vinha sendo adotado no Brasil em relação ao ICMS, cobrado pelos Estados, ao aplicar alíquotas menores aos gêneros alimentícios e maiores às mercadorias supérfluas ou nocivasà saúde. Chocolates, refrigerantes, cervejas, cigarros, perfumes podem ingressar na lista dos seletivos.
A lei instituidora do IS estabelecerá até mecanismos necessários para manter, em caráter geral, o diferencial competitivo assegurado à Zona Franca de Manaus, inclusive, ampliando a incidência do imposto para alcançar a produção, comercialização ou importação de bens que também tenham industrialização como na Zona Franca, garantido tratamento favorecido às operações originadas nessa área incentivada.
A União dividirá a arrecadação do IS com estados e municípios. Entregará, portanto, 50% do produto arrecadado, sendo mais receita para os entes subnacionais. Pelo texto da proposta de emenda constitucional (PEC), o imposto já pode ser cobrado no período de transição da reforma, uma vez que não obedecerá ao princípio da anterioridade tributária, previsto no artigo 150, III, b, da Constituição Federal, estando no rol de exceções no parágrafo primeiro.
Aos contribuintes restarão o peso na consciência: o prazer do pecado ou a dor no bolso.
Karla Borges
Os donos de pequenos negócios, inclusive microempreendedores individuais (MEI) que possuem dívidas ativas com a União, têm nova chance para regularizar sua situação fiscal. A Procuradoria-Geral da Fazenda Nacional (PGFN) publicou, recentemente, novos editais que permitem a renegociação por meio de transação tributária, que inclui benefícios, como redução da dívida, por exemplo.
São cinco modalidades de negociações abertas com condições que variam a depender do tipo de porte da empresa, bem como valor da dívida ativa, entre outros critérios. Os empresários interessados podem realizar todo o processo pela internet, por meio do portal Regularize da PGFN. As adesões podem ser feitas até o dia 29 de setembro.
A recomendação do Sebrae é que o empreendedor fique atento às especificações de cada edital. A “transação de pequeno valor”, por exemplo, é destinada apenas para pessoas físicas, MEI, microempresas e empresas de pequeno porte e possibilita a negociação de débitos que totalizem até 60 salários-mínimos. Aqui o desconto é até 50% do valor total da dívida.
Já na “Transação para débitos de difícil recuperação”, ou irrecuperáveis, somente é possível negociar dívidas que se enquadram nessa categoria, como estarem inscritas há mais de 15 anos ou suspensas por decisão judicial por mais de 10 anos, dentre outras.
Outra modalidade, a “Transação garantida por seguro garantia ou carta fiança”, é indicada para o contribuinte que possui decisão transitada em julgado em seu desfavor, cujos débitos estão garantidos por seguro garantia ou carta fiança, antes da ocorrência do sinistro ou do início da execução da garantia.
A “Transação conforme capacidade de pagamento”, por sua vez, é a que permite o maior prazo para parcelamento da dívida, em até 145 meses (entrada em 12x e o restante em 133 parcelas), além de oferecer descontos de até 100% em juros, multas e encargos. Essa modalidade também não exige mais que o contribuinte preencha a Declaração de Rendimentos, etapa obrigatória em editais anteriores, e que por vezes dificultava a adesão.
A analista de Políticas Públicas do Sebrae Lillian Callafange destaca que a principal mudança neste novo edital é que a transação por capacidade de pagamento não prevê mais escalonamento de descontos conforme a quantidade de prestações.
Ela recomenda que o empreendedor acesse o Portal Regularize para saber qual transação está disponível para negociar sua dívida e fazer simulações a fim de escolher qual modalidade melhor se adequará à sua realidade financeira.
“É importante não deixar para última hora e ficar sempre atento ao prazo desses editais. Caso o empreendedor tenha alguma dúvida sobre como aderir, basta procurar o atendimento do Sebrae, que está capacitado para auxiliá-lo a regularizar suas dívidas fiscais por meio das possibilidades disponíveis”, recomenda a analista.
O valor mínimo das prestações é de R$ 25 para o MEI e R$ 100 para os demais.
Fonte: Sebrae
Embora a proposta de reforma tributária (PEC) tenha sido direcionada à tributação sobre o consumo, houve no artigo 156, parágrafo 1º, a inclusão do inciso III, permitindo que o Imposto sobre a Propriedade Predial e Territorial Urbana – IPTU tenha sua base de cálculo atualizada pelo Poder Executivo, conforme critérios estabelecidos em lei municipal. Trata-se de um antigo pleito das capitais brasileiras em virtude da exigência legal de envio ao Poder Legislativo de projeto de lei para promover ajustes no valor venal dos imóveis. Desta forma, não haverá mais necessidade de lei para que as administrações tributárias possam aumentar a base de cálculo do imposto, podendo fazê-lo através de mero decreto.
A Súmula 160 do Superior Tribunal de Justiça (STJ) perderá a eficácia, uma vez que ela proibia o município de atualizar o IPTU por decreto em percentual superior ao índice oficial de correção monetária. Para que houvesse majoração do IPTU superior a atualização monetária, era exigida a aprovação de uma lei pelo poder legislativo local, justificando a majoração. Ora, se a PEC permite a atualização da base de cálculo que é o valor venal do imóvel, isso significa, que, por extensão, o valor do imposto também poderá ser aumentado, ao incidir a alíquota sobre um valor venal maior, determinado pelo Poder Executivo sem apreciação da Câmara de Vereadores.
É importante destacar que as limitações do poder de tributar, previstas na Constituição Federal permanecem. O IPTU só pode ser instituído por lei (princípio da legalidade); não pode ser concedido tratamento desigual entre contribuintes que se encontrem em situação equivalente (princípio da isonomia);o tributo não pode ser utilizado com efeito de confisco(princípio da vedação ao confisco); o tributo não pode ser cobrado em relação a fatos geradores ocorridos antes do início da vigência da lei que os houver instituído ou aumentado (princípio da irretroatividade tributária); o tributo não pode ser cobrado no mesmo exercício financeiro em que haja sido publicada a lei que os instituiu ou aumentou(princípio da anterioridade).
A Carta Magna, todavia, já prevê no artigo 150, III, c, parágrafo primeiro, que para a fixação da base de cálculo do IPTU não se aplica o princípio da anterioridade nonagesimal, ou seja, não veda a cobrança do tributo antes de decorridos noventa dias da data em que haja sido publicada a lei que os instituiu ou aumentou, permanecendo, assim, a possibilidade de o valor venal do imóvel ser alterado/majorado até 31 de dezembro de um ano para valer no exercício seguinte. Só que agora essa determinação da base de cálculo não precisa mais de lei em sentido formal, apenas um ato do poder executivo.
A condição da obediência aos critérios estabelecidos em lei municipal prevista na PEC diminuiu o impacto da nova regra de tributação do IPTU, afinal, ainda que um decreto do poder executivo possa atualizar a base de cálculo do IPTU de uma cidade, os demais elementos que compõem a exação precisam estar devidamente tipificados na lei e não podem sofrer nenhuma modificação que não seja por norma legal.Os contribuintes devem estar atentos ao cálculo do imposto, checando se o valor venal é compatível com o valor de mercado determinado pela municipalidade, se a alíquota atribuída está correta, assim como o padrão construtivo e demais fatores de correção que possam alterar o valor do tributo, pois, havendo discordâncias, poderão ser contestadas.
Karla Borges
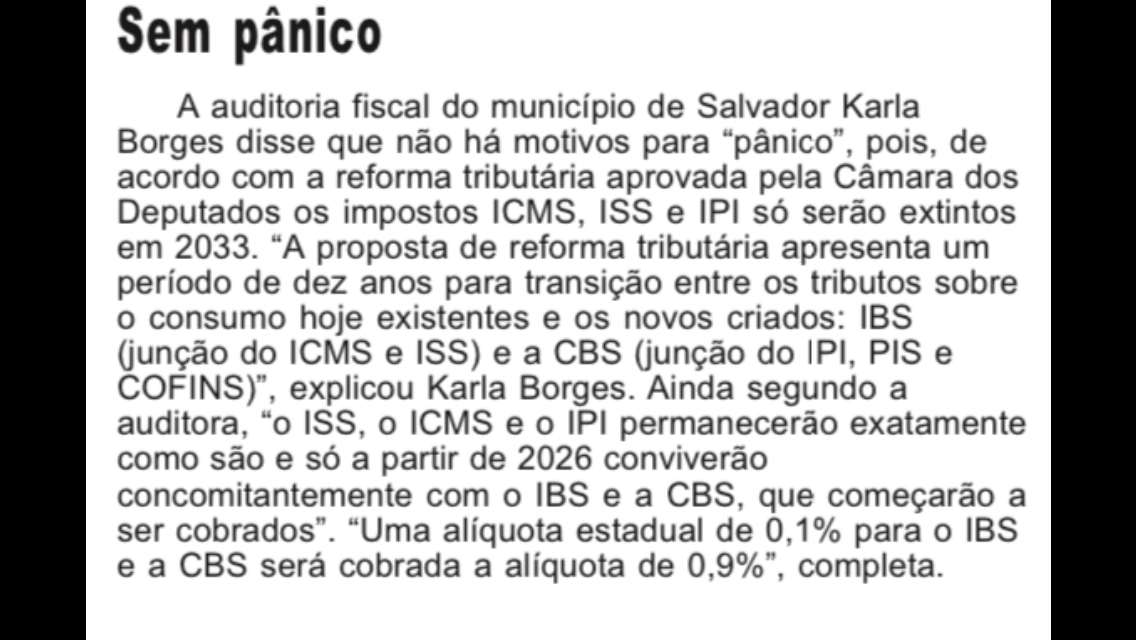
A Coluna Raio Laser destacou um pronunciamento da auditora fiscal Karla Borges numa postagem do Núcleo de Estudos Tributários – NET sobre a Reforma Tributária.
Há muita curiosidade quanto ao futuro dos servidores no âmbito da administração fazendária, com a Reforma Tributária, uma vez que a Constituição Federal garante que carreiras específicas terão assegurados recursos prioritários para a realização de suas atividades.
Lei complementar irá estabelecer as normas gerais aplicáveis às Administrações Tributárias da União, dos Estados, do Distrito Federal e dos Municípios, dispondo sobre deveres, direitos e garantias dos integrantes dos fiscos.
Apenas servidores de carreira poderão integrar o Conselho Federativo por se tratar do exercício de competências exclusivas das carreiras da administração tributária e das procuradorias.
Os Estados, o Distrito Federal e os Municípios exercerão de forma integrada, exclusivamente por meio do Conselho Federativo do Imposto sobre Bens e Serviços (IBS), a arrecadação, compensações e distribuição do seu produto entre Estados, Distrito Federal e Municípios.
Esse Conselho Federativo do IBS é uma entidade pública sob regime especial e terá independência técnica, administrativa, orçamentária e financeira.
Coordenará a atuação integrada dos Estados, do Distrito Federal e dos Municípios, na fiscalização, no lançamento, na cobrança e na representação administrativa ou judicial do imposto, podendo definir hipóteses de delegação ou compartilhamento de competências entre as administrações tributárias e entre as procuradorias dos entes federativos.
As competências exclusivas das carreiras da administração tributária e das procuradorias dos Estados, do Distrito Federal e dos Municípios serão exercidas, no Conselho Federativo, por servidores das referidas carreiras.
Provavelmente deverá ser criada uma Lei Orgânica da Administração Tributária- LOAT, visando assegurar o pleno funcionamento das atividades de fiscalização e a organização da estrutura fazendária.
Karla Borges
O site Bahia Notícias, mais lido do Nordeste, publicou artigo da Professora de Direito Tributario e auditora fiscal Karla Borges, integrante do Núcleo de Estudos Tributários – NET.
O artigo discorre sobre o novo imposto com enorme potencial arrecadatório poderá ser instituído pela União já no período de transição e será repartido com estados e municípios!
https://www.bahianoticias.com.br/amp/artigo/1582-imposto-do-pecado
Publicação do NET foi destaque no Política Livre.


