- Previsto para encerrar em setembro, o Grupo de Trabalho que analisa a reforma tributária na Comissão de Assuntos Econômicos (CAE) garante com “convicção absoluta” que haverá mudanças no texto que veio da Câmara para que ele se torne mais claro, transparente e seguro juridicamente. As alterações foram identificadas em quatro eixos durante as audiências da CAE e vem sendo estudadas da seguinte maneira:
- Alíquotas cobradas para os diferentes setores da economia,
- O período de transição para que os impostos atuais sejam consolidados e passem a valer no país,
- Os regimes especiais, concessões, benefícios e isenções aplicados aos setores e
- Equilíbrio federativo.
De acordo com o coordenador do Grupo de Trabalho da Reforma Tributária na CAE, senador Efraim Filho (União-PB), a Câmara fez uma primeira etapa ao trabalhar a formulação do texto que veio da Câmara dos Deputados. Aprovada em dois turnos, em 7 de julho de 2023, a Proposta de Emenda à Constituição (PEC 45/201) apresenta aspectos gerais das mudanças para os entes federativos e para unificar tributos federais que incidem sobre o consumo de bens e serviços.
Fonte: Congresso em Foco
Não há empecilho para que um órgão da administração pública negative o nome de um devedor antes mesmo de o valor devido ser inscrito na dívida ativa. Trata-se apenas de uma tentativa de ressarcir o erário pelas vias alternativas.
Com esse entendimento, a 2ª Turma do Superior Tribunal de Justiça deu provimento ao recurso especial ajuizado pela Agência Nacional de Transportes Terrestres (ANTT) em ação que envolve a cobrança de multas em dois autos de infração contra uma empresa de logística.
As instâncias ordinárias concluíram que a autuação administrativa obedeceu aos requisitos legais, mas vetaram a inscrição do nome do devedor no Serasa, uma vez que o débito impugnado ainda não havia sido inscrito em dívida ativa.
No caso, o Tribunal Regional Federal da 2ª Região (TRF-2) concluiu que a ANTT violou o artigo 46 da Lei 11.457/2007, que autoriza a Fazenda Nacional a celebrar convênios com entidades públicas e privadas para a divulgação de determinadas informações.
A Câmara dos Deputados aprovou o projeto de lei que fixa um teto de 100% para os juros do rotativo do cartão de crédito e regulamenta o Desenrola, programa de renegociação de dívidas do governo. Durante a votação simbólica, apenas o partido Novo orientou contra o projeto. Agora, o texto segue para análise do Senado e, se aprovado, vai para sanção presidencial.
O que aconteceu
A proposta estabelece que o total da dívida no cartão só pode chegar ao dobro do valor inicial da compra. O relator do projeto de lei, Alencar Santana (PT-SP), incluiu em seu parecer a obrigatoriedade das operadoras de cartão de crédito apresentarem uma proposta para limitar os juros do rotativo — cobrados quando o consumidor não paga o valor total da fatura.
Caso a lei seja sancionada, após aprovação do Senado, o setor bancário deverá apresentar uma proposta em até 90 dias após a publicação da lei. O CMN (Conselho Monetário Nacional), do Banco Central, é o responsável por regular a proposta dos bancos.
Passado esse prazo, o projeto estabelece que os juros cobrados não podem ultrapassar o valor total da dívida — ou seja, o encargo máximo cobrado será de 100% do montante devido. Conforme o Banco Central, o juro médio total cobrado pelos bancos no rotativo do cartão de crédito passou de, 437% para 445,7% ao ano, um aumento de 8,7 pontos porcentuais de junho para julho.
Nos últimos dias, interlocutores do setor bancário pressionaram o Santana para mudar o parcelamento de compras sem juros. No entanto, o deputado disse que seria contra a mudança.
Desenrola
Acordo para o Desenrola Brasil ser votado como projeto de lei. Inicialmente, o programa de renegociação de dívidas do governo Lula constava em uma medida provisória, mas foi incluído no PL que trata dos juros do rotativo após acordo da gestão petista com o Congresso.
Desde julho, bancos e instituições financeiras de crédito podem se cadastrar no Desenrola Brasil. O programa que possui duas faixas com condições de renegociações diferentes para cada público vai até 31 de dezembro.
Faixa 1
Quem se enquadra? Pessoas com renda mensal de até dois salários mínimos (R$ 2.640) ou inscritas no CadÚnico.
Quais dívidas podem ser renegociadas? Na faixa 1, o programa abrange dívidas de até R$ 5.000 contraídas de 1º de janeiro de 2019 até 31 de dezembro de 2022. Débitos com empréstimos consignados também estão inclusos, e todas as operações serão isentas de IOF. Aqui também entram dívidas não bancárias.
Quais dívidas não entram?Não podem ser renegociadas dívidas que tenham garantia real ou relacionadas a crédito rural, financiamento de imóveis e operações com funding ou risco de terceiros.
Faixa 2
Quem se enquadra? Pessoas com renda mensal acima de dois salários mínimos (R$ 2.640) e até R$ 20 mil.
Quais dívidas podem ser renegociadas? Na faixa 2, o programa atende dívidas bancárias contraídas de 2019 até 31 de dezembro de 2022, e continuam ativas. Os devedores terão prazo mínimo de 12 meses para quitar os valores.
Quais dívidas não entram?Não entram dívidas não bancárias, como, por exemplo, tributárias, de conta de água ou luz, entre outras. Não podem ser renegociadas as dívidas relacionadas a crédito rural; que tenham garantia da União ou de alguma entidade pública; não tenham risco de ser assumidas por agentes financeiros; tenham qualquer tipo de previsão de aporte de recursos públicos; ou tenham qualquer equalização de juros por parte do governo.
Dívidas de até R$ 100
Bancos devem limpar o nome de quem tem dívidas de até R$ 100. Bancos cadastrados suspenderam a negativação de quem deve até R$ 100. Segundo o Ministério da Fazenda, a regra vai limpar o nome de 1,5 milhão de brasileiros.
Fonte: Economia.uol.com.br
O vencimento da TFF – Taxa de Fiscalização do Funcionamento de 2023 de Pessoas Jurídicas e Pessoas Físicas Estabelecidas (Autônomos estabelecidos) ocorrerá no dia 31 de outubro de 2023, quando poderá ser efetuado o pagamento da cota única, ou em até 3 (três) parcelas mensais e consecutivas, vencendo a primeira parcela até o dia 31 de outubro, e as demais até o dia 30 de novembro e 26 de dezembro de 2023.
Os valores da taxa para o exercício de 2023 podem ser conferidos na tabela anexa à Lei 7.186/06 no link abaixo, de acordo com a atividade cadastrada pelo contribuinte:
https://www.sefaz.salvador.ba.gov.br/Documento/ObterArquivo/1975
Quanto ao ISS dos profissionais autônomos, os valores podem ser conferidos no link abaixo, R$ 1.217, 33 para profissionais liberais e R$ 328,42 para os profissionais de nível não superior. Artistas, artífices e artesãos são isentos:
https://www.sefaz.salvador.ba.gov.br/Documento/ObterArquivo/1973
Após as alterações legislativas introduzidas pela nova Lei de Improbidade Administrativa (Lei 14.230/2021), o mero indício de ato de improbidade não basta para manter a decisão que determinou a indisponibilidade dos bens dos acusados.
Com esse entendimento, a 2ª Câmara de Direito Público do Tribunal de Justiça do Mato Grosso (TJ-MT) determinou o desbloqueio de mais de R$ 9 milhões pertencentes a acusados de improbidade administrativa no âmbito do Serviço Nacional de Aprendizagem Rural (Senar).
A indisponibilidade foi decretada em meio a investigações de irregularidades em licitações feitas pelo Senar entre 2002 e 2009, consistentes na confecção e impressão de cartilhas e manuais que eram distribuídos pelo estado.
A entrada em vigor da nova Lei de Improbidade Administrativa, em 2021, ao alterar drasticamente a Lei 8.529/1991, inseriu os parágrafos 3º e 4º no artigo 16 para aumentar as exigências para o deferimento da indisponibilidade de bens dos réus.
A norma passou a exigir a demonstração de perigo de dano irreparável ou de risco ao resultado útil do processo para o deferimento da medida. E ainda acrescentou que essa urgência não pode mais ser presumida.
A alteração levou os advogados Valber Melo e Fernando Faria, do escritório Valber Melo Advogados, a pedir o desbloqueio dos bens dos dirigentes e funcionários do Senar. O pedido foi deferido pelo Tribunal de Justiça mato-grossense.
Relatora da matéria, a desembargadora Maria Aparecida Ferreira Fago destacou que a indisponibilidade de bens fundou-se na existência de indícios do ato ímprobo, mas sem referência ao perigo da demora. E disse ainda que não há indícios de que os acusados estivessem se desfazendo de seu patrimônio.
“Concluo como necessária a liberação dos valores e bens constritos, ressalvando, entretanto, que havendo qualquer alteração na postura das partes agravantes quanto à preservação de seu patrimônio, nada impede novo pedido de indisponibilidade de bens seja formulado perante o juízo de origem”, destacou a magistrada.
Clique aqui para ler o acórdão
AG 1003015-74.2023.8.11.0000
Fonte: Conjur por Danilo Vital
A posse de um bem só gera a obrigação de pagar tributos quando é qualificada pelo animus domini (posse com intenção de ser dono), de modo que a incidência de imposto deve ser afastada nos casos em que essa propriedade é exercida em caráter precário, como ocorre na alienação fiduciária.
Esse foi o entendimento adotado pela 18ª Câmara de Direito Público do Tribunal de Justiça de São Paulo (TJ-SP) para dar provimento a um agravo de instrumento contra a decisão que negou exceção de pré-executividade a uma imobiliária em processo de execução fiscal.
No recurso, a imobiliária pediu o reconhecimento de sua ilegitimidade passiva, já que a empresa nunca foi proprietária do imóvel, sendo apenas credora em operação cujo bem foi dado como garantia. Também sustenta que nos termos do artigo 27, §8º, da Lei 9.514/97, a responsabilidade tributária no caso de alienação fiduciária de bens imóveis é exclusivamente do fiduciante.
Ao analisar o caso, a relatora, desembargadora Beatriz Braga, explicou que o artigo 23 da Lei 9.514/97 estabelece que nos casos de alienação fiduciária de imóvel ocorre o desdobramento da posse entre o credor fiduciário (posse indireta) e o fiduciante (posse direta).
‘O credor fiduciário somente responderá pelo pagamento de tal rubrica a partir da data em que vier a ser imitido na posse direta do bem, situação que não se apresenta, pois a instituição bancária apenas detém a posse indireta do bem como forma de garantia do financiamento imobiliário assumido pelo devedor”, resumiu a julgadora.
Diante disso, ela votou pelo reconhecimento da ilegalidade passiva da imobiliária e condenou o município de São José do Rio Preto a pagar os honorários advocatícios dos representantes da empresa.
Eduardo Natal, sócio do escritório Natal & Manssur, que atuou no caso em questão, explica que ele está inserido em um tema de grande relevância, que está sendo julgado sob o rito dos repetitivos.
”O Tema 1.158, intitulado ‘Definir se há responsabilidade tributária solidária e legitimidade passiva do credor fiduciário na execução fiscal em que se cobra IPTU de imóvel objeto de contrato de alienação fiduciária’, tem despertado debates acalorados no âmbito jurídico”, afirmou.
Clique aqui para ler a decisão
Processo 2101209-75.2023.8.26.0000
Fonte: Consultor Jurídico por Rafa Santos
O governo federal decidiu aumentar as exigências para garantir a isenção do Imposto de Renda (IR) para os fundos imobiliários (FIIs) e Fundosde agronegócio (Fiagros). Apenas os FIIs e os Fiagros com pelo menos 500 cotistas terão a isenção do IR, um dos principais atrativos da classe de ativos para os investidores pessoa física. Antes, a isenção era garantida para os FIIs e Fiagros com pelo menos 50 cotistas – 10 vezes menos.
A medida provisória (MP) 1.184/2023 que traz a decisão é a mesma que determinou a tributação dos fundos exclusivosde investimentos, editada no fim de agosto – veja os detalhes nesta reportagem.
Um levantamento da Economatica feito a pedido do E-Investidormostra que, de todos os fundos imobiliários listados na Bolsa de Valores, 132 FIIs ficam sujeitos à tributação com a publicação da MP. Já entre os Fiagros, apenas quatro se encontram nesta situação.
Fonte: EInvestidor
A Justiça de São Paulo tem suspendido cobranças de ITBI feitas por prefeituras, incluindo a da capital, em casos em que o contribuinte não teria sido chamado a participar de processo administrativo de avaliação do valor do imóvel. A definição é relevante porque determina a base de cálculo do imposto.
A disputa surgiu após o Superior Tribunal de Justiça (STJ) ter definido, em fevereiro do ano passado, que o ITBI deve recair sobre o valor de mercado do imóvel – e não sobre o valor venal do IPTU ou o de referência, que é presumido pelo Fisco com base em estimativas de mercado (REsp 1937821).
“Normalmente, são maiores que o valor da transação”, afirma o advogado Eduardo Natal, sócio do escritório Natal & Manssur, destacando que o ITBI, que varia entre 2% e 3% sobre o valor de venda, tem peso significativo na receita das prefeituras.
Na cidade de São Paulo, por exemplo, foram arrecadados R$ 3,2 bilhões no ano de 2022 – equivalente a 6,7% dos R$ 47,7 bilhões com impostos, taxas e contribuições. As autuações de ITBI, no mesmo ano, somaram R$ 167,1 milhões.O montante inclui o valor do tributo mais multa.
Apesar de ter sido proferida em recurso repetitivo, a decisão do STJ não estancou as disputas sobre a base de cálculo do imposto – exigido pelos municípios em operações de compra e venda de imóveis.
O que tem acontecido, relatam advogados, é que, na esteira da decisão do STJ, os contribuintes têm recolhido o imposto com base no valor de mercado do imóvel. Prefeituras, como a de São Paulo, no entanto, tem discordado do preço declarado e exigido a diferença do imposto.
Fazem isso, dizem, com base em procedimento de arbitramento do valor do imóvel. O problema, acrescentam tributaristas, é que o contribuinte não tem sido chamado a participar desse processo administrativo. Isso tem levado a Justiça a suspender ou cancelar autuações fiscais.
“A Prefeitura de São Paulo, por exemplo, pode e deve fiscalizar. O problema é que está autuando os contribuintes de maneira arbitrária e contrária à lei porque não está concedendo o direito ao contraditório”, afirma o advogado Vinicius de Barros, do escritório Teixeira Fortes, que atuou para um cliente nessa situação.
De acordo com Eduardo Natal, isso também tem ocorrido em outras capitais. “Não é possível desconsiderar a boa-fé na operação sem que se dê ao contribuinte o direito prévio de justificar o preço praticado”, diz.
Em um caso analisado em agosto pela Justiça paulista, o contribuinte declarou a venda do imóvel em R$ 838 mil e recolheu cerca de R$ 26,1 mil de imposto. A prefeitura o autuou. Arbitrou que o valor correto do imóvel seria de R$ 1,2 milhão e que deveriam ter sido recolhidos R$ 36 mil de imposto. Cobrou a diferença e com multa. O valor total da cobrança chega a R$ 14,7 mil.
“O que o cliente discorda. Mas a avaliação é feita administrativamente sem comunicar o contribuinte para que apresente elementos ou impugne o laudo”, diz Barros.
Ao analisar a situação, a juíza Fernanda Pereira de Almeida Martins, da 9ª Vara de Fazenda Pública da capital paulista, suspendeu liminarmente a cobrança da dívida – que já havia sido protestada em cartório. Cabe recurso (processo nº 1051039-54.2023.8.26.0053).
“A autora alega que não lhe foi dada a oportunidade de exercício do contraditório e da ampla defesa em processo administrativo que resultou na apuração da diferença a ser paga a título de ITBI, apesar de haver decisão judicial onde se determinou o recolhimento com base no valor da transação. Desta forma, como não se pode exigir da autora a prova de fato negativo, bem como se deve presumir a boa-fé dos litigantes, entendo ter sido demonstrada a probabilidade do direito”, afirma.
O entendimento também tem sido favorável ao contribuinte em casos que já chegaram ao Tribunal de Justiça de São Paulo (TJSP). Em decisão recente, a 15ª Câmara de Direito Público, por unanimidade, anulou um auto de infração de R$ 40 mil contra uma empresa imobiliária e condenou o município ao pagamento de danos morais no valor de R$ 8 mil pelo protesto indevido da dívida em cartório.
Segundo o relator, desembargador Amaro Thomé, o STJ, no recurso repetitivo, estabeleceu que o valor da transação declarado pelo contribuinte deve ser presumido como condizente com o valor de mercado. A declaração, acrescenta, só pode ser afastada por meio de processo administrativo próprio.
“Muito embora o município alegue a existência de procedimento prévio, o fato é que não há qualquer elemento nos autos que indique ter havido a adoção de qualquer expediente tendente a apurar o valor correto, tampouco que tenha sido franqueado ao contribuinte o direito de se manifestar ou prestar os esclarecimentos necessários em sede administrativa, daí porque a cobrança se mostra indevida”, diz, no voto (processo nº 1066220-32.2022.8.26.005).
A advogada Isabella Tralli, do VBD Advogados, explica que é excepcional o procedimento de arbitramento do valor usado como base de cálculo do imposto. O Fisco está autorizado a fazê-lo, pelo artigo 148 do Código Tributário Nacional (CTN), quando existem indícios de omissão ou má-fé na declaração do contribuinte.
“Mas deve ser feito por processo regular, o que pressupõe que o contribuinte seja intimado e tenha a oportunidade para apresentar defesa, ainda que seja por petição simples dizendo que discorda do cálculo da prefeitura”, afirma.
Em outro caso analisado recentemente, o TJSP cancelou uma cobrança do ITBI porque o contribuinte – uma empresa de empreendimentos imobiliários – só tomou conhecimento de que houve um procedimento de arbitramento pela Prefeitura de São Paulo depois da lavratura do auto de infração.
“O processo administrativo transcorreu sem que houvesse observância aos princípios do contraditório e da ampla defesa, em flagrante ofensa ao mandamento constitucional”, diz o relator, desembargador Eurípedes Faim, ao reverter uma sentença que havia sido favorável ao Fisco (processo nº 1032442-71.2022.8.26.0053).
Para o advogado Eduardo Natal, as decisões da Justiça de São Paulo refletem a correta definição dada ao tema pelo STJ. “Na medida em que afasta o unilateral e prévio arbitramento fiscal em detrimento dos efetivos valores praticados na transmissão imobiliária.”
O Valor questionou a Prefeitura de São Paulo sobre o motivo pelo qual os contribuintes não têm sido chamados a participar do processo de arbitramento. A Secretaria Municipal da Fazenda respondeu, em nota, que todo o contribuinte que recebe um auto de infração de ITBI pode, dentro de 30 dias da data da notificação, entrar com impugnação administrativa.
Nesse momento, “poderá contestar quaisquer aspectos da exigência fiscal, inclusive a utilização do valor arbitrado como base de cálculo, bem como apresentar avaliação contraditória ou quaisquer outras provas que possam dar sustentação às suas alegações”.
Fonte: Valor Econômico
Tributaristas do país foram surpreendidos com o conteúdo da MP (medida provisória) que altera a lei de incentivos fiscais para investimentos.
A medida foi editada nesta quinta-feira (31) e revoga uma decisão do Congresso Nacional, aumentando a tributação de grandes empresas que possuem benefícios fiscais de ICMS.
No início do ano, o ministro da Fazenda, Fernando Haddad, travou uma batalha contra a Lei Complementar nº 160/2017, do governo de Michel Temer (MDB), que equiparou qualquer benefício de ICMS à subvenção para investimento.
Essa equiparação tinha aberto uma brecha para que as empresas conseguissem reduzir a base de incidência de tributos federais, como IRPJ (Imposto de Renda da Pessoa Jurídica) e CSLL (Contribuição Social sobre Lucro Líquido), sobre recursos ligados a despesas correntes, afetando a arrecadação da União.
No final de abril, o STJ (Superior Tribunal de Justiça) acabou com a discussão. Decidiu por unanimidade que empresas só poderiam usar benefícios fiscais estaduais com ICMS para reduzir a base de incidência de tributos federais quando os recursos fossem ligados especificamente a investimentos.
Haddad comemorou a decisão, que poderia restituir aos cofres públicos, pelas estimativas da equipe econômica, R$ 90 bilhões. Chegou a dizer que a decisão favorável ao governo afastaria o uso de MP para tratar do tema. Mesmo assim, a controvérsia continuou.
Para regulamentar a decisão do STJ, o governo editou na quinta-feira (31) a MP estabelecendo novas regras para a tributação desses incentivos fiscais.
Uma das principais itens da MP é a mudança no próprio modelo. Em vez de descontar os incentivos do ICMS da base de cálculo de tributos federais, a Receita vai conceder um crédito financeiro de 25% sobre o valor da subvenção, desde que ela esteja relacionada a investimentos.
Segundo o governo, a medida dará maior transparência sobre quais empresas são contempladas com a benesse. A intenção do governo é disponibilizar essas informações em um painel público, a exemplo do que vem sendo feito com outros gastos tributários do governo federal.
“Nem sabemos se o governo realmente acredita que as medidas podem vingar na prática no Congresso, mas a impressão é que tenta mostrar de onde podem tirar recursos para justificar a sua proposta orçamentária”, afirma Jimir Doniak Jr., sócio da Advocacia Lunardelli.
Os tributaristas ficaram preocupados com o que entendem ser um passo além do que era previsto com base na decisão do STJ. “A MP muda radicalmente toda a sistemática tributária das subvenções para investimento, indo muito além do que esperávamos”, afirma Doniak.
“Acho que [o governo] entendeu que o julgamento do STJ não foi tão favorável ao governo como ele havia entendido inicialmente”, afirma Doniak.
A medida também pode ser vista como uma interferência no federalismo, defende o advogado Fernando Facury Scaff, professor titular de Direito Financeiro da Faculdade de Direito da USP(Universidade de São Paulo) e sócio do escritório Silveira, Athias, Soriano de Mello, Bentes, Lobato & Scaff Advogados.
“A velha guerra fiscal é horizontal. Estados contra estados. Com essa MP, ela fica uma guerra fiscal vertical. União contra estados”, afirma Scaff.
O governo, por outro lado, vê o atual modelo como um “jabuti tributário” e considera que a prática tem prejudicado não só a arrecadação da União, mas também a de estados e municípios.
Cálculos dos próprios tributaristas apontam que, a cada R$ 1.000 de incentivos no ICMS, o governo federal acaba abrindo mão de outros R$ 432,50, sem que tenha decidido concordar ou não com o benefício.
Para o governo, é como se os estados dessem um incentivo com o chapéu alheio. Além disso, parte dessa perda se volta contra os próprios entes regionais, uma vez que a arrecadação de impostos seria repartida com eles.
“Esse dinheiro é drenado do erário federal, dos outros estados e dos outros municípios de uma maneira bastante perversa. Para onde vai esse dinheiro? Em muitos casos, vai direto para o bolso do sócio da empresa. Há casos claros em que a empresa recebe esse benefício e aumenta o lucro”, disse o secretário especial da Receita Federal, Robinson Barreirinhas. Segundo ele, a mudança será neutra.
“Ouso dizer que os mais prejudicados são os municípios pequenos, pela sistemática. Para eles, o impacto é muito grande”, afirmou o secretário.
O governo prevê recuperar R$ 35,3 bilhões no ano que vem com a medida. Parte do valor deve irrigar os cofres de estados e municípios, que hoje sofrem perdas de R$ 6 bilhões a R$ 9 bilhões em repasses que deixam de ser feitos pela União, segundo estimativas da Receita.
“Eu não estou subestimando o litígio. Eu estou reconhecendo o litígio que existe porque a lei é horrível, sou o primeiro a reconhecer isso. Porque ela foi sendo emendada, é jabuti pra cá, jabuti para lá, quando você vai ler, é confuso mesmo”, disse Barreirinhas.
O governo, porém, tem demonstrado abertura para dialogar sobre a alíquota de 25% que define o crédito financeiro a ser concedido, justamente para evitar que as empresas que realmente investem sofram algum tipo de oneração.
No caso de incentivos a custeio, o objetivo do Executivo é fechar totalmente a brecha existente, encerrando qualquer dúvida sobre a tributação federal sobre esses incentivos.
Segundo Barreirinhas, os estados têm autonomia para decidir sobre esses benefícios, mas não é justo que o governo federal precise, por tabela, abrir mão de seus recursos.
De acordo com o secretário-executivo do Ministério da Fazenda, Dario Durigan, que estava ao lado de Barreirinhas na entrevista a jornalistas, a equipe econômica está propondo uma correção a um modelo que não deu certo.
“O governo federal aprimora a sistemática, o investimento é reconhecido, e o crédito financeiro é dado. A nossa expectativa é que o litígio diminua, porque isso inclusive está sendo testado em outros lugares do mundo em uma dinâmica global”, disse. (Alexa Salomão, Nathalia Garcia e Idiana Tomazelli)
Fonte: Diário do Comercio
Fazer o país crescer e tornar o sistema justo, simultaneamente, é o grande objetivo da Reforma, afirmou nesta sexta-feira (1º/9) o secretário do Ministério da Fazenda
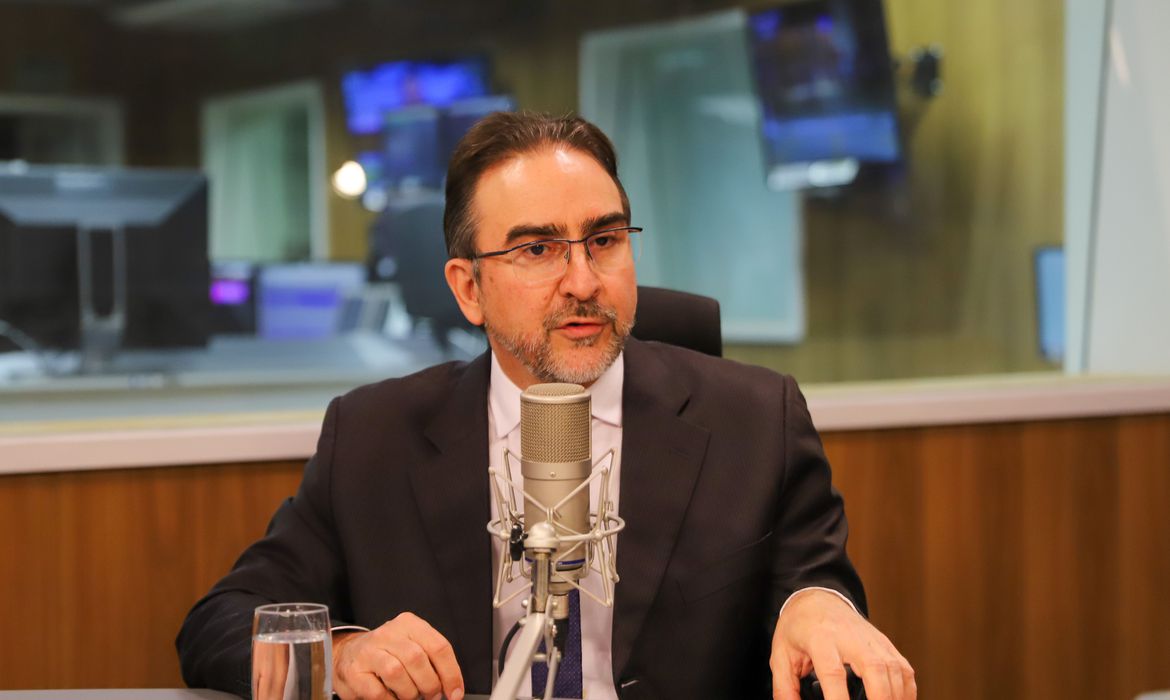
Quando um sistema tributário trata situações equivalentes de forma equivalente, e tem o mínimo possível de exceções, esse sistema é bom para o crescimento da economia e bom para a justiça tributária, disse o secretário extraordinário da Reforma Tributária, Bernard Appy, nesta sexta-feira (1º/9). “O objetivo da reforma, no seu conjunto, é muito claro: fazer mudanças para o país crescer mais e tornar o sistema mais justo”, afirmou Appy. “Quando você cria um sistema que é neutro e isonômico, você alcança os dois objetivos simultaneamente”, acrescentou.
O secretário participou nesta sexta-feira de evento promovido em São Paulo pelo GRI Club, grupo global de investidores, fundos de pensão, fundos soberanos, gestores de fundos de investimento, bancos de investimento e multilaterais e grandes players do mercado imobiliário. “A Reforma Tributária tem um impacto muito positivo sobre o crescimento”, ressaltou Appy. “A simplificação vai ser monumental. O novo sistema, do ponto de vista das empresas, vai ser muito mais simples que o atual”, enfatizou. Segundo Appy, a complexidade do sistema tributário atual é uma das principais causas de litígio. E um dos pontos mais importantes do litígio relacionado aos tributos indiretos é a discussão sobre o que dá e o que não dá crédito. Com a Reforma Tributária, “isso vai despencar” como causa de litígio, afirmou Appy.
Custo da burocracia
O secretário do Ministério da Fazenda elencou outras falhas do sistema atual que serão corrigidas pela reforma. O custo burocrático do pagamento de impostos indiretos (tributos que incidem sobre o consumo de produtos e serviços) no Brasil é 10 vezes maior, em média, que o verificado na maioria dos países. O sistema tributário de hoje tributa investimento e onera a produção nacional voltada à exportação e também ao mercado doméstico. “Isso vai ser totalmente corrigido com a não cumulatividade”, frisou.
A não cumulatividade plena, uma das premissas do Imposto sobre Valor Adicionado (IVA) – base da Proposta de Emenda à Constituição (PEC) 45/2019, que trata de Reforma Tributaria –, possibilita a recuperação e a transferência de créditos tributários gerados ao longo da cadeia produtiva. Considerando-se apenas o fim da cumulatividade, 4 pontos percentuais serão agregados ao Produtos Interno Bruto (PIB) do Brasil, segundo projeções de estudos utilizados pelo Ministério da Fazenda.
Appy abordou ainda o fim das distorções na forma de organização da economia como outro benefício a ser proporcionado pela Reforma Tributária. Ele destacou nesse sentido o problema das exceções e tratamentos diferenciados (regimes específicos e alíquotas reduzidas) no sistema tributário, que “geram distorções econômicas, levam a economia a se organizar de forma menos eficiente e geralmente acabam tendo um efeito distributivo negativo, porque quem se aproveita mais são as pessoas de renda mais alta”.
Fonte: Ministério da Fazenda


