O Governador da Bahia, Jerônimo Rodrigues (PT), anunciou, na noite desta terça-feira (24) que vai antecipar o salário dos 280 mil servidores ativos, inativos e pensionistas referente ao mês de outubro, em função do dia do Dia do Servidor Público Estadual (28 de outubro).
O petista fez a declaração por meio de suas redes sociais. O pagamento, originalmente programado para o último dia útil do mês, será realizado no dia 27 de outubro, sexta-feira, em lote único.
“O adiantamento é mais uma forma de reconhecer o empenho e dedicação de quem trabalha para o desenvolvimento da nossa Bahia”, registrou Jerônimo ao dar a notícia. O Governo da Bahia vai desembolsar aproximadamente R$ 2,1 bilhões com o pagamento da folha de ativos, inativos e pensionistas. A programação de pagamento dos salários retoma seu calendário original a partir de novembro.
Os salários dos 280 mil servidores estaduais ativos, inativos e pensionistas serão pagos nesta sexta (27), véspera do Dia do Servidor Público Estadual. O adiantamento é mais uma forma de reconhecer o empenho e dedicação de quem trabalha para o desenvolvimento da nossa Bahia!— Jerônimo Rodrigues (@Jeronimoba13) October 24, 2023
Fonte: Bahia Notícias
Na última reunião em que esteve com os vereadores da base, o Prefeito de Salvador, Bruno Reis, sinalizou que dentre os projetos a serem enviados à Câmara Municipal de Salvador estariam um PPI (Programa de Parcelamento Incentivado) de dívidas voltado aos contribuintes da capital baiana, além de incentivos tributários específicos para o bairro de Valéria, através de um mercado popular. Algumas desafetações de terrenos para venda na cidade também estariam nos planos. A expectativa é que os projetos sejam enviados até o final do mês pelo Executivo.
Fonte: Bahia Notícias
O vencimento da TFF – Taxa de Fiscalização do Funcionamento de 2023 de Pessoas Jurídicas e Pessoas Físicas Estabelecidas (Autônomos estabelecidos) ocorrerá no dia 31 de outubro de 2023, quando poderá ser efetuado o pagamento da cota única, ou em até 3 (três) parcelas mensais e consecutivas, vencendo a primeira parcela até o dia 31 de outubro, e as demais até o dia 30 de novembro e 26 de dezembro de 2023.
Os valores da taxa para o exercício de 2023 podem ser conferidos na tabela anexa à Lei 7.186/06 no link abaixo, de acordo com a atividade cadastrada pelo contribuinte:
https://www.sefaz.salvador.ba.gov.br/Documento/ObterArquivo/1975
Quanto ao ISS dos profissionais autônomos, os valores podem ser conferidos no link abaixo, R$ 1.217, 33 para profissionais liberais e R$ 328,42 para os profissionais de nível não superior. Artistas, artífices e artesãos são isentos:
https://www.sefaz.salvador.ba.gov.br/Documento/ObterArquivo/1973
Impugnação
Conforme Instrução Normativa SEFAZ/DRM nº 09/2020, havendo discordância do valor lançado, a impugnação da TFF 2023 para Pessoa Jurídica será, exclusivamente, por meio eletrônico, no link https://www.sefaz.salvador.ba.gov.br/sie/tff/
Para acesso ao sistema é necessário o prévio cadastramento da Senha Web no endereço https://senhaweb.salvador.ba.gov.br.
Prazo: até o vencimento da cota única ou da primeira parcela.
A falta de pagamento da TFF 2023 e a falta de impugnação no prazo, em caso de discordância do valor lançado, impedem a emissão do Alvará de Funcionamento e da Certidão Negativa dos débitos do contribuinte.
A publicação da notícia pelo Núcleo de Estudos Tributários – NET da suspensão do REDA da Secretaria Municipal da Fazenda – SEFAZ da Prefeitura de Salvador registrada no Diário Oficial do Município de Salvador último sábado, 21/10/23, foi uma das reportagens mais lidas desde o dia ontem e aparece no trends do google.
Fonte: Google (foto)
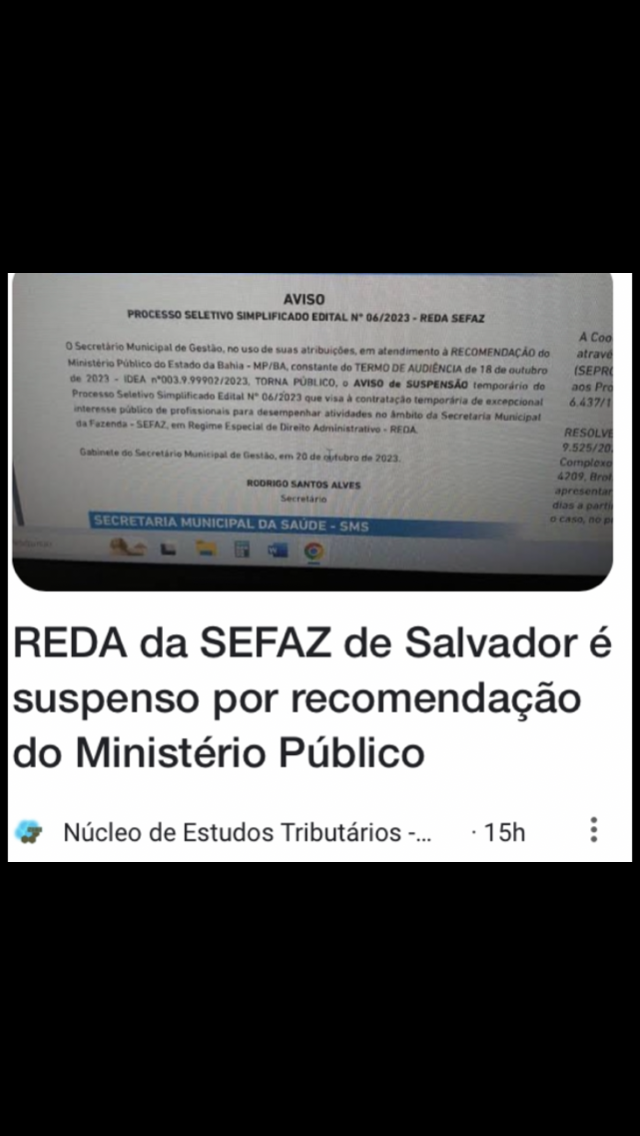
A suspensão do Processo Seletivo Simplificado Edital n. 06/23, o REDA, para contratação temporária de profissionais por excepcional interesse público, instituído pela Secretaria Municipal da Fazenda de Salvador – SEFAZ, da Prefeitura de Salvador, foi publicada no Diário Oficial do Município de Salvador de 21/10/23, do último sábado.
O Ministério Público do Estado da Bahia já havia anteriormente recomendado a suspensão do certame. Dessa vez, condicionou o prosseguimento até o completo esclarecimento de algumas questões irregulares, envolvendo pessoas indevidamente classificadas no REDA pela SEFAZ. O Secretário da SEMGE havia juntado a documentação solicitada pela promotoria, mas comprometeu-se, diante das irregularidades apuradas pelo órgão, a realizar análise prévia da documentação de alguns dos candidatos indicados que constam na lista de selecionados da SEFAZ . O MP solicitou, ainda, ao Secretário que informasse a efetiva suspensão do processo seletivo, até a solução do caso.
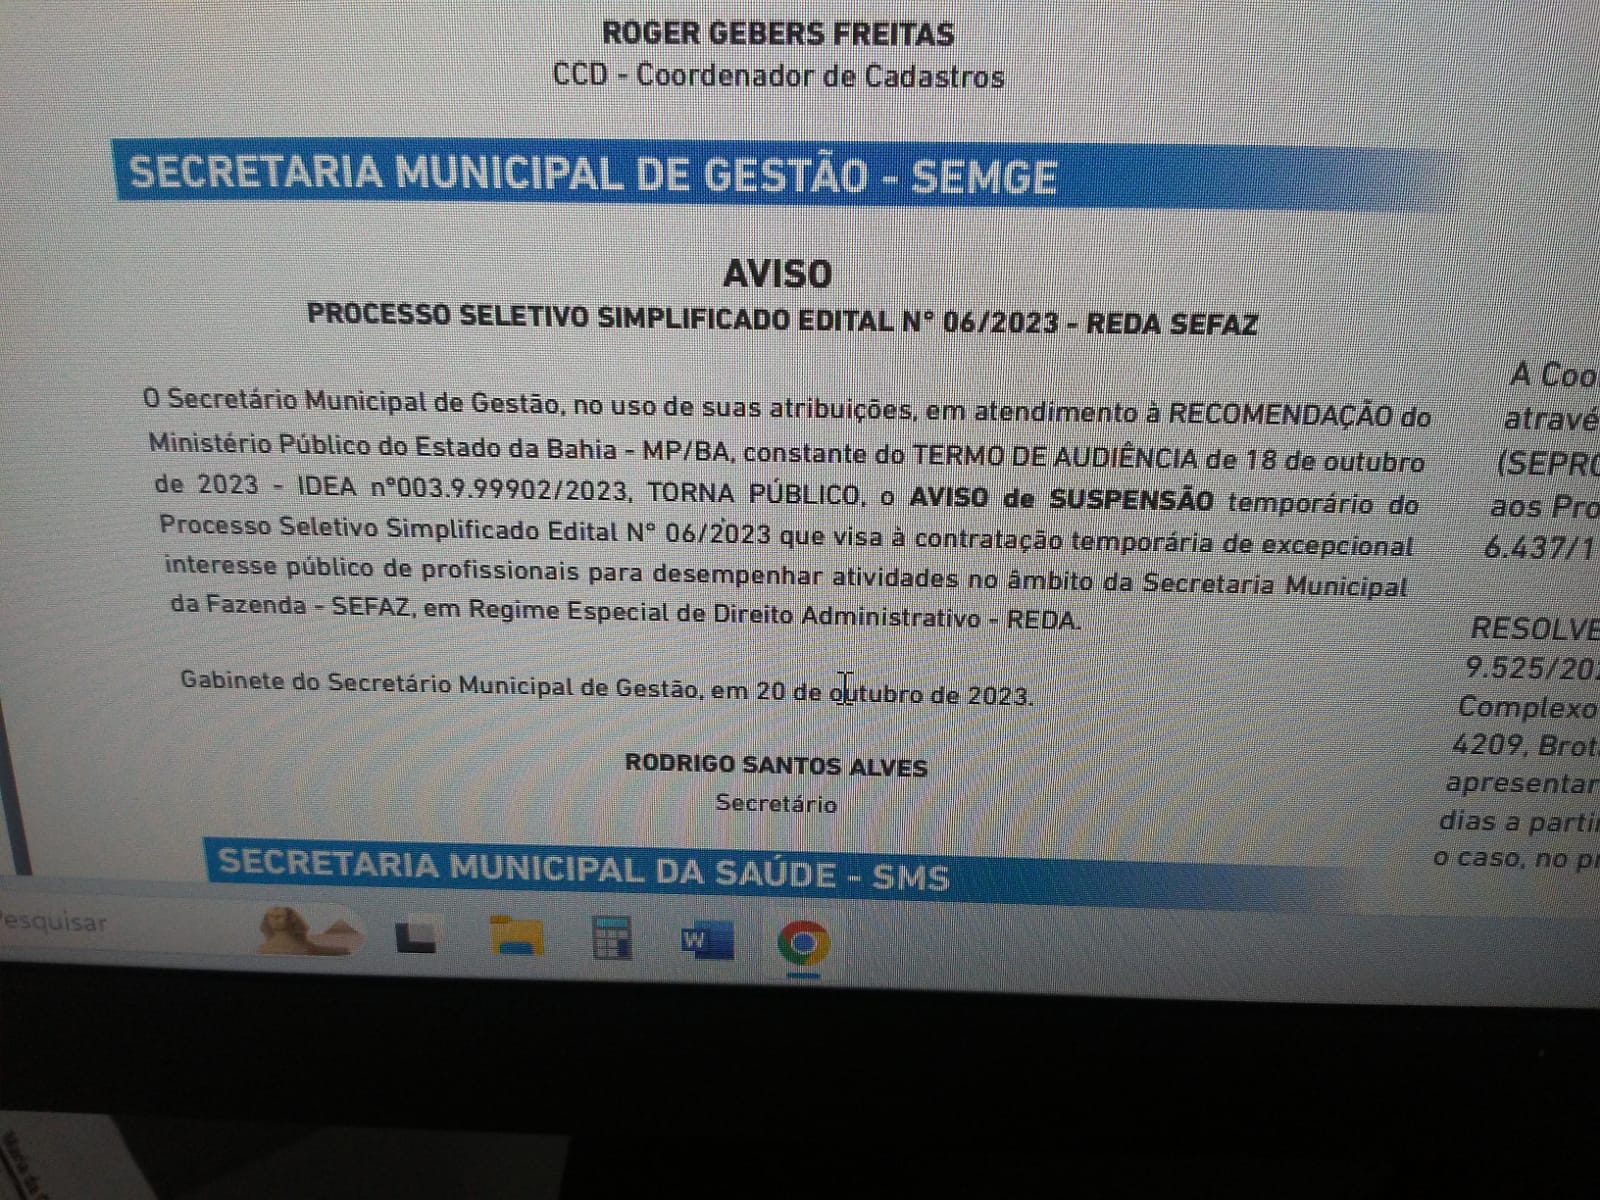
Fonte: IDEA 003.9.99902/2023
Este já é o terceiro artigo desta coluna em que nos dedicamos à exploração do tema da legitimidade passiva na execução fiscal, sendo que no último publicado sobre o assunto, esforçamo-nos por demonstrar os fundamentos teóricos gerais subjacentes aos precedentes originários do verbete 435 [1] da Súmula do Superior Tribunal de Justiça (STJ). Na ocasião em que, estabelecendo a distinção entre débito (shuld) e responsabilidade (haftung), concluímos que o mero inadimplemento viabiliza, tão somente, a responsabilização patrimonial do devedor originário, mas não permite a de um terceiro, a menos que concorra a tanto uma das causas previstas nos artigos 134 [2] e 135 [3] do Código Tributário Nacional.
A responsabilização tributária de terceiros no curso do processo executivo, hipótese conhecida pela alcunha de redirecionamento da execução fiscal, ocorre quando, na pendência do processo e mantida a situação de inadimplência, o fisco atribui a este terceiro a prática de conduta sujeita a alguma das hipóteses previstas nos aludidos dispositivos legais e, em seguida, requer ao juiz que o inclua no polo passivo da execução fiscal.
Se entender devidamente comprovada a imputação, decide pela inclusão daquele terceiro como parte na execução fiscal, estabelecendo um litisconsórcio passivo ulterior, submetendo, doravante, o seu patrimônio à expropriação forçada para o pagamento do crédito tributário em cobrança.
Notem que, nestes casos, a obrigação tributária não sofre qualquer alteração, o lançamento não é revisto, de modo que a ele — o terceiro que agora virou parte processual — é imputada apenas a responsabilidade patrimonial (haftung), legitimando-se a sua intervenção no processo pelo disposto no artigo 4º, inciso V [4], da Lei de Execuções Fiscais.
Nesse contexto, a pergunta que se põe inexorável é: a Fazenda Pública exequente poderá, sempre que descobrir a prática por um terceiro de conduta enquadrada no disposto nos artigos 134 e 135 do Código Tributário Nacional, incluí-lo no polo passivo da execução fiscal, ou há algum limite à sua pretensão?
Para evitar confusões, desde já esclarecemos que aqui não será abordado o tema da prescrição, a ser objeto de um próximo artigo, pois o que pretendemos identificar é se o momento da prática do ilícito determinante da responsabilização do terceiro deslegitima a conduta do fisco, impedindo o redirecionamento.
Responder essa questão impõe, já de proêmio, a leitura atenta do disposto no artigo 149 do Código Tributário Nacional [5], que dispõe sobre o lançamento tributário e as hipóteses de sua revisão, pois no inciso VIII consta que esta — a revisão — é cabível “quando deva ser apreciado fato não conhecido ou não provado por ocasião do lançamento anterior”.
Assoma, portanto, deste dispositivo, o necessário limite imposto ao fisco para promover o redirecionamento da execução fiscal. Não haveria, todos hão de convir, qualquer razão justificadora da previsão de revisão do lançamento nesta hipótese — quando deva ser analisado fato desconhecido ou não provado — se o Estado-fisco pudesse simplesmente redirecionar a execução fiscal ao terceiro.
Seria esvaziar completamente o conteúdo da regra em questão, sem contar que também faria tábula rasa do disposto no parágrafo único do artigo 149 do CTN, do qual se infere que a revisão do lançamento só é viável, em qualquer hipótese, enquanto não decaído o direito do fisco, ou seja, enquanto não transcorrido o lustro decadencial.
De nada adiantaria a previsão desse limite para a revisão do lançamento, se houvesse a permissão de redirecionamento da execução fiscal em relação ao responsável, quando o fato determinante de sua responsabilização tenha acontecido antes da constituição da obrigação tributária.
Embora diferentes as posições assumidas pelo sujeito passivo da obrigação tributária e pelo terceiro responsável, e a despeito das mesmas regras jurídicas contribuírem para que se constitua a obrigação tributária em face do responsável, assim como para que se lhe redirecione a execução fiscal, é certo que não é uma potestade do fisco utilizar dessas regras para adotar uma ou outra postura, ao seu puro alvedrio.
Pelo contrário, o que se pode inferir daquela disposição legal é que os fatos determinantes de responsabilização tributária de terceiros — aqueles submetidos ao previsto nos artigos 134 e 135 do Código Tributário Nacional — ocorridos antes do lançamento necessariamente deverão implicar a indicação do responsável como sujeito passivo da obrigação tributária, ou seja, como obrigado na norma jurídica de direito tributário em sentido estrito, aquela fruto da aplicação da regra matriz de incidência tributária.
Considerando o poder didático dos exemplos aliado à constatação de que o encerramento irregular da empresa executada é a hipótese mais comum de redirecionamento da cobrança executiva, pode-se ilustrar a situação da seguinte maneira: se a conduta de dissolver irregularmente a empresa deu-se antes da constituição da obrigação tributária, descaberá o pedido de redirecionamento da execução fiscal, pois os gerentes, administradores e diretores na época da dissolução da sociedade deveriam ter sido postos na condição de sujeito passivo da obrigação tributária, na qualidade de devedores e, somente nessa qualidade (inciso I do artigo 4º da lei de execuções fiscais) ostentariam legitimidade passiva para a execução fiscal.
Nesta senda, se o Estado-fisco quiser atingir o patrimônio do sócio-gerente com base no disposto no artigo 135, inciso III, do CTN, a única opção será a revisão do lançamento com fundamento no já mencionado inciso VIII do artigo 149 do CTN, desde que não tenha transcorrido o quinquênio decadencial, uma vez que ela — a revisão do lançamento — somente pode se dar dentro deste prazo, findo o qual não haverá mais chance de “consertá-lo”.
Destarte, apenas as condutas praticadas após o lançamento tributário pelos terceiros aludidos nos artigos 134 e 135 do CTN viabilizam o redirecionamento da execução fiscal, aquelas que o antecedem, de outra senda, permitem apenas a revisão do lançamento, mas jamais o simples redirecionamento da execução fiscal. Entender de modo diferente seria negar vigência ao disposto no artigo 149, inciso VIII e parágrafo único do CTN.
Fonte: Consultor Jurídico por Luiz Cláudio Ferreira
STF julgou constitucional lei municipal que delega ao Poder Executivo a avaliação individualizada, para fins de cobrança do IPTU, de imóvel novo não previsto na planta genérica de valores. Supremo definiu, contudo, ser necessário que os critérios para a avaliação técnica sejam fixados em lei e que o contribuinte tenha direito ao contraditório.
Sobre o tema, foi fixada a seguinte tese:
“É constitucional a lei municipal que delega ao Poder Executivo a avaliação individualizada, para fins de cobrança do IPTU, de imóvel novo não previsto na planta genérica de valores, desde que fixados em lei os critérios para a avaliação técnica e assegurado ao contribuinte o direito ao contraditório.”
A análise do tema foi concluída em plenário virtual, com o julgamento de embargos de declaração contra decisão de mérito do processo proferida em junho deste ano.
STF: Municípios podem avaliar imóvel novo não previsto na planta genérica de valores.(IMAGEM: FREEPIK)
Entenda
A ação tratava de dispositivos do CTM – código tributário municipal (lei 7.303/97) de Londrina/PR que delegam à administração tributária a competência para a apuração do valor venal de imóvel novo, mediante avaliação individualizada.
A planta genérica de valores é um instrumento fixado por lei municipal que, mediante critérios como localização, destinação e padrão de construção, fixa o valor do metro quadrado dos imóveis e estipula seu valor venal, permitindo a tributação pelo IPTU.
O caso concreto diz respeito a um imóvel em condomínio resultante do desmembramento de lote originário posterior à lei municipal 8.672/01, que aprovou a PGV. Em ação proposta pelo proprietário, o juízo de primeiro grau havia afastado a aplicação dos dispositivos do CTM e determinado o lançamento do imposto com base na PGV, com a atualização monetária definida em decretos posteriores. De acordo com a sentença, é necessária a edição de lei específica sobre a matéria.
Após a decisão ter sido mantida pela 4ª turma recursal dos JECs do Paraná, o município interpôs o recurso ao STF.
Voto condutor
Ministro Luís Roberto Barroso, relator, votou pelo provimento parcial da ação, reconhecendo a constitucionalidade dos dispositivos da lei municipal.
S. Exa. explicou que imóveis oriundos de inclusão de área anteriormente rural em zona urbana ou de parcelamento de solo urbano ganham nova matrícula e passam a ter existência autônoma em relação ao imóvel original. Esse era o caso do terreno, em que a prefeitura apurou o valor venal de um imóvel novo, que não constava na PGV.
De acordo com o presidente da Corte, a alegação do proprietário de que a avaliação do imóvel foi feita a partir de critérios subjetivos não se sustenta, pois os requisitos técnicos que a fundamentaram estão previstos na lei municipal. Entre eles estão informações verificáveis empiricamente (existência de água, iluminação e esgoto) e dados obtidos tecnicamente, como o índice médio de valorização.
Para Barroso, a avaliação individualizada de imóvel novo pela administração pública, para fins de IPTU, conforme critérios estabelecidos em lei, é compatível com o princípio da legalidade tributária, já que não se trata de aumento de base de cálculo mediante decreto.
A ministra Cármen Lúcia e os ministros Edson Fachin, Luiz Fux, Gilmar Mendes e Nunes Marques acompanharam o entendimento.
Leia o voto do relator.
Divergência
Ficaram vencidos, nesse ponto, a presidente do STF, ministra Rosa Weber, e os ministros Dias Toffoli, Alexandre de Moraes e André Mendonça, que propunham ajustes na tese.
- Processo: ARE 1.245.097
Fonte: Migalhas
O relator da reforma tributária no Senado Federal, Eduardo Braga (MDB-AM), afirmou em evento nesta sexta-feira (20) que há consenso na Casa para adicionar ao texto da matéria um mecanismo para travar o aumento de carga tributária.
“O Senado já formou maioria entre seus membros no sentido de aprovar uma trava para carga tributária. Este texto já está escrito e sendo analisado pela Fazenda e por líderes do Senado, para que seja publicado na próxima terça-feira”, disse.
Braga participou de reunião na Federação das Indústrias do Estado de São Paulo (Fiesp)sobre a reforma. Também estiveram presentes o ex-presidente Michel Temer e o ex-presidente da Câmara, Rodrigo Maia.
O grupo de trabalho do Senado para a matéria sugeriu ao parlamentar uma alíquota máxima de 25% para o Imposto sobre Valor Agregado (IVA). O senador já havia indicado que pretendia estabelecer um teto para o tributo.
A variação da carga tributária — que diz respeito à arrecadação em relação ao Produto Interno Bruto (PIB) — não depende somente da alíquota padrão do IVA, mas também da quantidade de setores que vão ter acesso a regimes diferenciados e isenções.
Quanto maior o número de regimes especiais, maior deve ser a alíquota padrão para manter a arrecadação. Segundo projeções do Ministério da Fazenda, com as exceções do texto aprovado na Câmara, o IVA ficará entre 25,45% e 27% — o maior do mundo; sem elas, estaria entre 20,73% e 22,02%.
Apesar de não prever um IVA máximo, o texto aprovado na Câmara dos Deputados, relatado por Aguinaldo Ribeiro (PP-PB), previa a revisão anual das alíquotas do imposto para impedir o aumento da carga tributária.
Conselho Federativo e FDR
Em sua participação, o relator ainda indicou que seu parecer vai estabelecer o Conselho Federativo como um comitê gestor e administrativo cuja função principal se resume a arrecadar e distribuir os recursos.
Braga quer evitar que o mecanismo invada as competências do Legislativo ou mesmo de estados e municípios. Indicou ainda que seu funcionamento deve aproveitar características da gestão do Simples Nacional.
Além disso, o relator admitiu que pode elevar os valores do Fundo de Desenvolvimento Regional (FDR), “para que ele possa ser mais efetivo como instrumento de desenvolvimento e diminuição das desigualdades regionais”.
Ele destacou que o incentivou ao desenvolvimento regional deixa de ser fiscal e passa a ser orçamentário, a fim de se tornar mais efetivo. No texto da Câmara, o mecanismo previa R$ 40 bilhões.
Fonte: CNN
O juiz Ariovaldo Nantes Corrêa, da 1ª Vara de Direitos Difusos, Coletivos e Individuais Homogêneos, aceitou a denúncia por enriquecimento ilícito contra o ex-secretário estadual adjunto de Fazenda do Mato Grosso do Sul, André Luiz Cance, e a esposa, Ana Cristina Pereira da Silva. Eles podem ser condenados a pagar R$ 42,133 milhões, incluindo o ressarcimento de R$ 21,066 milhões aos cofres públicos.
O casal teve uma vitória parcial porque o magistrado recusou a denúncia por improbidade administrativa, porque houve prescrição dos crimes. Neste caso, eles se livraram do risco de serem condenados a suspensão dos direitos políticos, perder eventual cargo público e serem proibidos de firmarem contrato com o poder público.
Cance e Ana Cristina queriam a rejeição da denúncia feita pelo promotor Adriano Lobo Viana de Resende por falta de fundamentação. “Destarte, em razão dos argumentos expostos, indefiro a impugnação ao valor da causa (fls. 420-1), as preliminares de inépcia da inicial (fls. 422-33) e de ilegitimidade passiva da requerida Ana Cristina Pereira da Silva (fls. 433-8), bem como a alegação de decadência (fls. 438-40) e de prescrição da pretensão de indenização por danos morais coletivos por não haver decorrido o prazo para tanto (fls. 440-6)”, pontuou o juiz em despacho publicado nesta sexta-feira (20).
Ao contrário da maior parte das ações envolvendo desvios de recursos públicos e por improbidade, a denúncia contra o casal tramita em sigilo.
“Mas acolho a prejudicial de mérito da prescrição (fls. 440- 6) quanto à aplicação das sanções previstas no artigo 12 da Lei nº 8.429/1992, exceto a de ressarcimento ao erário, por ser imprescritível, sendo que a ação passará a tramitar sob o rito da Lei nº 7.347/1985”, determinou Ariovaldo Nantes Corrêa.
“Preenchidos os requisitos essenciais dos artigos 1º da Lei nº 7.347/1985 e 319 do Código de Processo Civil e as regras do peticionamento eletrônico do Provimento nº 240/2020 do TJMS (art. 304), admito a inicial”, concluiu o magistrado, tornando o casal réu.
A decisão foi considerada positiva pelo Ministério Público. No caso de improbidade, Cance e a esposa perderiam os direitos políticos. No entanto, o casal nunca pleiteou cargo eletivo.
Conforme a denúncia, o ex-adjunto do fisco e a esposa tiveram evolução patrimonial de 2.350% entre 2009 e 2014, com os bens passando de R$ 936,2 mil para R$ 22,002 milhões.
As revelações surgiram a partir da Operação Lama Asfáltica, deflagrada pela primeira vez pela Polícia Federal em julho de 2015. Cance é suspeito de ser o operador financeiro do ex-governador André Puccinelli (MDB).
Fonte: O Jacaré
A última segunda-feira (17) foi marcada pelo encontro entre a base governista de vereadores de Salvador e o prefeito Bruno Reis (União). O almoço teve no cardápio o debate sobre arestas pendentes entre a gestão e as demandas dos edis, além do indicativo de novos projetos do Executivo que devem ser enviados para a Câmara de Vereadores em breve.
A reunião contou também com a presença de parte do secretariado, entre eles a vice-prefeita Ana Paula Matos (PDT), o secretário de governo Cacá Leão (PP), o secretário particular do prefeito Igor Dominguez e chefe de gabinete, Francisco Elde, que acompanharam o prefeito. O pedido para o encontro partiu do líder do governo, Kiki Bispo (União), juntamente com o presidente da Casa, Carlos Muniz (PSDB). O almoço contou com pelo menos 19 vereadores do arco de apoio do prefeito.
O momento serviu para que os vereadores também apontassem algumas insatisfações com pastas da gestão municipal. Alguns pedidos de “entregas” dos edis foram externados ao prefeito, que ponderou sobre a atuação da prefeitura e tratou de “apaziguar” a base sobre as queixas. Além disso, um momento de “lavagem” de roupa suja também ocorreu, onde as eleições de 2024 foram tema, incluindo a separação de comunidades onde os vereadores atuam e o “avanço” em bairros de outros edis.
Em tom ameno, de acordo com apuração do Bahia Notícias, Bruno Reis pediu a manutenção da unidade, além de pedir calma sobre o debate para 2024. “Bruno indicou que segue focado na gestão. Pediu paciência para os vereadores, mas disse que segue atuando nos bastidores”, comentou uma das fontes ouvidas pelo portal. Além disso, Bruno revelou que irá apresentar um pacote de projetos para a Câmara e ressaltou a necessidade das ações.
Entre os projetos estão um PPI (Programa de Parcelamento Incentivado) de dívidas para a capital baiana, outro com incentivos tributários específicos para o bairro de Valéria, através de um mercado popular, e algumas desafetações de terrenos para venda na cidade. A expectativa é que os projetos sejam enviados em breve pelo Executivo.
Fonte: Bahia Noticias


