O projeto de lei (PL) enviado à Câmara Municipal de Salvador (CMS) é voltado ao segmento empresarial. Todavia, a inclusão de um novo programa de parcelamento incentivado (PPI) alcançará pessoas físicas e jurídicas, cuja inadimplência já está num patamar superior a 60%.
Além de permitir ao contribuinte negociar dívidas do ano em curso, aqueles que tiverem também parcelamentos interrompidos ou até mesmo em situação de regularidade, poderão desistir e ingressar no PPI se for mais vantajoso.
O PL ainda não foi registrado no site da CMS, mas o Núcleo de Estudos Tributários (NET) está atento a fim de orientar os leitores, após a divulgação do seu texto na íntegra.
Aguardem!
A Prefeitura de Salvador encaminhou à Câmara de Vereadores, nesta quarta-feira (22), um projeto de lei que dispõe sobre o programa incentivado de parcelamento de dívidas com a gestão municipal.
O Programa de Pagamento Incentivado de Débitos (PPI 2023) precisa de aprovação legislativa. Realizado pela última vez em 2020, o PPI possibilitará que contribuintes e empresas realizem o pagamento de débitos em condições especiais. Serão enquadradas as dívidas relativas aos impostos sobre Serviços de Qualquer Natureza (ISS) e sobre a Propriedade Predial Urbana (IPTU) e das taxas de Coleta, Remoção e Destinação de Resíduos Sólidos Domiciliares (TRSD), de Fiscalização do Funcionamento (TFF) e de Vigilância Sanitária adquiridas até 30 de outubro deste ano.
Caso seja aprovado, o programa oferecerá descontos de até 100% do valor total das multas e dos juros de mora para pagamentos à vista e a possibilidade de parcelamento do débito em até 60 meses.
Fonte: Ascom
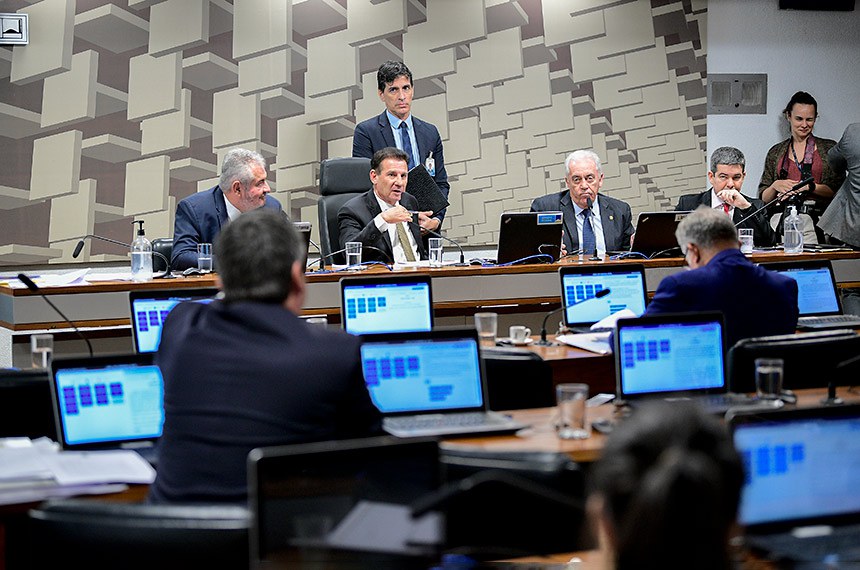
A Comissão de Assuntos Econômicos (CAE) aprovou nesta quarta-feira (22) a proposta do Executivo que muda o Imposto de Renda sobre fundos de investimentos e sobre a renda obtida no exterior por meio de offshores, a chamada “taxação dos super-ricos” (PL 4.173/2023). A votação estava prevista para terça-feira (21), mas foi adiada para esta quarta, quando o relator, senador Alessandro Vieria (MDB-SE), apresentou seu complemento de voto. O texto agora segue para o Plenário, com pedido de urgência.
— Volto a reafirmar a importância do projeto como um passo adiante na justiça tributária no Brasil, garantindo uma tributação compatível com a média internacional — afirmou o relator.
Já aprovado pela Câmara dos Deputados, o projeto muda uma série de leis, entre elas o Código Civil, para tributar ou aumentar as alíquotas incidentes sobre fundos exclusivos (fundos de investimento com um único cotista) e aplicações em offshores (empresas no exterior que investem no mercado financeiro).
Os deputados incorporaram ao projeto a Medida Provisória (MP) 1.184, de 2023, que trata da tributação dos fundos exclusivos, mas fizeram várias alterações na proposta original do Executivo. A alíquota de 10% proposta pelo governo para quem antecipar a atualização do valor dos rendimentos acumulados até 2023 foi baixada para 8%. Já a alíquota linear de 15% sobre os rendimentos aprovada na Câmara se contrapõe à alíquota progressiva de 0% a 22,5% proposta inicialmente pela Presidência da República.
Os contribuintes pessoa física terão que declarar de forma separada os rendimentos do capital aplicado no exterior, sejam aplicações financeiras, lucros ou dividendos de entidades controladas. Não será permitida qualquer dedução da base de cálculo do imposto, como é feito com despesas com saúde, por exemplo, para os ganhos no país. No entanto, será possível deduzir do imposto devido o imposto pago no exterior, desde que essa compensação esteja prevista em acordo ou convenção internacional ou haja reciprocidade de tratamento entre os dois países.
Impacto fiscal
Segundo o relator, dados do Banco Central demonstram que brasileiros têm cerca de R$ 200 bilhões em ativos no exterior, sendo a maior parte participações em empresas e fundos de investimento. Mas as alterações dos deputados no projeto que tramita agora no Senado devem frustrar a expectativa de receita do governo, que pretendia reforçar o caixa em R$ 20,3 bilhões em 2024 e em R$ 54 bilhões até 2026. A equipe econômica ainda não divulgou o novo cálculo.
De qualquer forma, o projeto aprovado reduz a arrecadação inicialmente prevista num momento em que o governo precisa conseguir arrecadação de R$ 168 bilhões para cumprir a meta de zerar o déficit primário em 2024, conforme o novo arcabouço fiscal proposto pelo próprio Executivo e aprovado em agosto pelo Congresso. A tributação dos super-ricos seria uma das principais fontes para obter esses recursos. Veja as principais mudanças que a proposta aprovada na CAE poderá fazer no sistema tributário:
Atualização de valor
A pessoa física poderá optar por atualizar o valor dos seus bens e direitos no exterior — aplicações financeiras, imóveis, veículos, aeronaves, embarcações e participação em empresas controladas — pelo valor de mercado em 31 de dezembro de 2023, pagando 8% de imposto sobre a diferença entre o valor atualizado e o custo de aquisição. O recolhimento do IR nesse caso terá de ser feito até 31 de maio de 2024.
Não poderão ser atualizados bens ou direitos que não tiverem sido declarados em 2022 e os vendidos, baixados ou liquidados antes da opção. Também ficará proibida a atualização do valor de joias, pedras e metais preciosos, obras de arte, antiguidades de valor histórico ou arqueológico, animais de estimação ou esportivos e material genético de reprodução animal.
Fundos exclusivos
- IR de 15% (fundos de longo prazo) ou de 20% (fundos de curto prazo, de até um ano) sobre os rendimentos, arrecadado uma vez a cada semestre por meio do sistema de “come-cotas” a partir do ano que vem. Fundos com maiores prazos de aplicação terão alíquotas mais baixas por causa da tabela regressiva do IR.
O come-cotas é um sistema em que, a cada seis meses, a Receita Federal “morde” uma quantidade de cotas do cliente equivalente ao imposto de renda devido, que é retido na fonte. O come-cotas incide apenas sobre os lucros, não sobre o capital investido.
- Recolhimento antecipado: quem optar por começar a pagar o “come-cotas” este ano poderá pagar 8% sobre todos os rendimentos obtidos até 2023 parcelados em quatro vezes, com a primeira prestação a partir de dezembro; ou 15% em 24 meses, com a primeira parcela em maio de 2024.
Os fundos fechados — que não permitem o resgate de cotas no prazo de sua duração — terão de pagar o imposto de renda também sobre os ganhos acumulados. Atualmente a tributação desses fundos é feita apenas no momento do resgate do investimento, o que pode nunca acontecer.
Offshores e trusts
- Alíquota: 15% anuais sobre os rendimentos a partir de 2024, mesmo se o dinheiro permanecer no exterior.
- Apuração anual dos lucros das offshores até 31 de dezembro.
- Recolhimento antecipado: mesma regra dos fundos exclusivos.
- Atualmente sobre o ganho de capital dos recursos investidos em offshores incide alíquota de 15% de Imposto de Renda. No entanto, essa taxação só ocorre sobre os recursos que voltarem ao Brasil. Ou seja, uma vez fora do país, essa renda poderá nunca ser tributada de fato. O projeto também define o trust como uma relação jurídica em que o dono do patrimônio transfere bens para outras pessoas administrarem. Na prática, o trust é uma ferramenta usada pelos proprietários para transferir seu patrimônio a terceiros, normalmente seus filhos, cujo dever é administrar os bens conforme a vontade dos pais.
Pela proposta, os bens e direitos do trust, no entanto, devem permanecer sob a titularidade de quem o criou, o dono original, passando ao beneficiário apenas no momento da distribuição ou do falecimento do proprietário, o que ocorrer primeiro. Eles terão que ser declarados diretamente pelo titular pelo custo de aquisição.
Os rendimentos e ganhos de capital relativos aos bens e direitos do trust serão considerados obtidos pelo titular na data do evento (criação do trust, distribuição dos bens ou falecimento do proprietário) e sujeitos à incidência do IR. A mudança de titularidade do patrimônio do trust será considerada doação, se ocorrida durante a vida do proprietário, ou herança, depois do seu falecimento, casos em que incide o ITCMD (Imposto sobre Transmissão Causa Mortis e Doação de Quaisquer Bens ou Direitos), um imposto estadual. O proprietário, caso esteja vivo, ou os seus beneficiários deverão providenciar em até 180 dias depois de publicada a futura lei a alteração da escritura do trust, de forma a obrigá-lo a cumprir as leis brasileiras.
Atualmente a legislação brasileira não trata desse tipo de investimento, normalmente usado para reduzir o pagamento de tributos e facilitar a distribuição de heranças em vida. Para Alessandro, “o principal mérito do PL é positivar na legislação brasileira o instituto dos trusts, que passam a ser reconhecidos pelo direito tributário nacional e ficam transparentes para fins de tributação de seus rendimentos, preenchendo uma lacuna importante do ordenamento jurídico brasileiro”.
Controladas
Em outra frente, o texto tributa os lucros das entidades controladas por pessoas físicas residentes no país localizadas em paraísos fiscais (esses países têm tributação mínima, justamente para atrair o dinheiro) ou beneficiárias de regime fiscal privilegiado. As empresas no exterior com renda ativa própria inferior a 60% da renda total (ou seja, mais de 40% dos seus lucros vêm de royalties, juros, dividendos, participações acionárias, aluguéis, ganhos de capital, aplicações financeiras ou outras rendas passivas) também serão tributadas.
Poderão ser deduzidos do lucro da controlada no exterior os prejuízos apurados em balanço e os lucros e dividendos de suas controladas brasileiras; os rendimentos e os ganhos de capital dos demais investimentos feitos no país; e o imposto sobre a renda pago no exterior pela empresa e suas controladas até o limite do imposto devido no Brasil. O projeto ainda autoriza a pessoa física a declarar, de forma irrevogável e irretratável, por meio de declaração de ajuste anual a ser entregue em 2024, os bens e direitos da entidade controlada no exterior como se fossem seus (transparência para fins tributários).
Quando devidamente comprovadas, as perdas no exterior poderão ser compensadas com os rendimentos de operações de mesma natureza, no mesmo período de apuração. Caso o valor das perdas supere o do lucro, poderá ser compensado com lucros e dividendos de entidades controladas no exterior. As perdas não compensadas poderão ser usadas em períodos posteriores.
Fundos agrícolas e imobiliários
O projeto também muda o texto do governo com relação à isenção do Imposto de Renda para os Fiagros (fundos que investem em cadeias agroindustriais) e os fundos de investimentos imobiliários. Para serem isentos, esses fundos terão que ter o mínimo de 100 cotistas, e não os 500 propostos inicialmente pelo Executivo. Também foi criada uma trava para limitar as cotas de parentes, incluindo os de segundo grau, a 30% do patrimônio líquido dos fundos. Em outra mudança, as empresas que operam no país com ativos virtuais, independentemente do domicílio, terão de fornecer informações sobre suas atividades e de seus clientes à Receita Federal e ao Conselho de Controle de Atividades Financeiras, órgão que combate a lavagem de dinheiro.
Variação cambial
O projeto normatiza a conversão da moeda estrangeira em moeda nacional. A cotação será a de fechamento para venda divulgada pelo Banco Central na data do fato gerador do imposto. O projeto define ainda que o lucro com a flutuação do dólar não será tributado em duas situações: na variação cambial de depósitos em conta corrente ou em cartão de crédito ou débito no exterior, desde que os depósitos não sejam remunerados; e na variação cambial de moeda estrangeira para vendas de até US$ 5 mil por ano. O que passar desse valor será integralmente tributado.
Emendas
Das 18 emendas sugeridas pelos senadores, Alessandro Vieira acatou parcialmente seis, ajustando o texto para que as mudanças fossem consideradas apenas emendas de redação. A principal delas altera o conceito de bolsas de valores e mercados de galpão. O projeto da Câmara restringia o conceito a “sistemas centralizados e multilaterais” e o relator optou por retirar a palavra “multilaterais”. Ele ainda acrescentou a observação de que os sistemas de negociação previstos no artigo são aqueles que operam como sistemas centralizados multilaterais de negociação. Essa mudança é importante para definir em que tipos de ações os fundos não sujeitos ao come-cotas poderão investir.
Fonte: Agência Senado
A partir deste mês, entrou em vigor na Colômbia a “Ley de Comida Chatarra”, que tributa produtos ultraprocessados com alto teor de gordura, açúcar e sódio. Uma vitória para diversos movimentos sociais colombianos. Essa lei foi incluída na reforma tributária do país, aprovada em 2022.
É uma das principais mudanças tributárias do governo do presidente Gustavo Petro e coloca o país na vanguarda da luta contra as grandes empresas de ultraprocessados.
Segundo a nova lei colombiana, o valor da tributação adicional começará em 10%, mas subirá para 15% no próximo ano e 20% em 2025, sendo aplicado a 21 itens ultraprocessados dos 443 alimentos que compõem a cesta básica do país. Frutas, vegetais, tubérculos, leite, carne, ovos, peixe, grãos ou pão não serão tributados.
A reforma também se aplicará a bebidas açucaradas ultraprocessadas, como
refrigerantes, sucos e néctares à base de frutas, energéticos, bebidas esportivas, refrigerantes, águas aromatizadas e misturas em pó.
Os tributos sobre produtos ultraprocessados têm como objetivo desestimular o consumo excessivo desses alimentos, responsáveis por acarretar doenças cardiovasculares, diabetes e câncer.
O presidente Gustavo Petro, juntamente com o Ministério da Saúde e Proteção Social, defende a nova lei como um compromisso com a Organização Mundial da Saúde (OMS) e com a saúde da população colombiana.
Fonte: Mídia Ninja
O Presidente da Câmara Municipal de Salvador, Carlos Muniz, foi o entrevistado de ontem no Podcast do Grupo A Tarde, pelos jornalistas Lula Bonfim e Eduardo Dias, quando atestou que a população de Salvador tem razão de reclamar do IPTU cobrado.
” O IPTU de Salvador é desproporcional!”, frisou o Vereador, acrescentando que o IPTU comercial da capital é um dos mais caros que existem, não só no Nordeste, como no Brasil. Relatou que a alta tributação desestimula, evita a abertura de novas empresas e que aguarda o projeto de lei de estímulo à atividade econômica no Bairro de Valéria prometido pelo Prefeito. “Um dos incentivos seria a diminuição drástica do IPTU naquela localidade!”, ressaltou Muniz.
Quando se mencionou os imóveis residenciais, o Presidente da CMS disse que várias localidades têm razão em falar sobre a cobrança indevida do imposto pela Prefeitura de Salvador, pois há prédios vizinhos exatamente iguais na mesma localidade em que o IPTU de um é o dobro do outro e isso não pode existir. “O Governo (municipal) tem que fazer o mais rápido possível algo que venha a acabar com isso e corrija pelo menor valor!”, enfatizou o entrevistado. Alertou ainda que se for para cobrar um valor de IPTU maior do que o existente , é melhor nem mexer.
Segue o link da integra:
Procuradoria-Geral da Fazenda Nacional participará da I Semana Nacional da Regularização Tributária, promovida pelo Conselho Nacional de Justiça. O evento acontece de 11 a 15 de dezembro e tem como tema “Comece o Ano Novo em Dia com o Fisco”. Reafirmando seu compromisso na promoção da regularidade fiscal, a Procuradoria Geral da Fazenda Nacional lançou o Edital PGDAU nº 5, de 2023, que traz modalidades a que poderá o contribuinte aderir durante a semana de realização do evento, nos dias 11 a 15 de dezembro.
A Semana Nacional da Regularização Tributária está prevista na Resolução CNJ nº 471, de 2021, que instituiu a Política Judiciária Nacional de Tratamento Adequado à Alta Litigiosidade do Contencioso Tributário. Para essa edição, além da PGFN, foram convidados entes estaduais ou municipais com autorização legal para a realização de acordos entre fisco e contribuinte.
Confira mais informações sobre o evento aqui.
Fonte: Gov.br
O secretário extraordinário da reforma tributária, Bernard Appy, afirmou em entrevista à CNN que o parecer do Senado para a matéria deu mais autonomia a estados e municípios, em relação ao texto antes aprovado na Câmara.
O Comitê Gestor não tira autonomia dos entes. Estados e municípios vão ter autonomia de fixar alíquota, fiscalizar, de defender seus interesses através de procuradorias, e terão autonomia na gestão administrativa através do Comitê. Acho até que o texto do Senado traz mais autonomia aos entes do que o da Câmara.
Appy exemplifica ao mencionar o trecho que, no parecer da Câmara, dizia que o Comitê Gestor iria coordenar as tarefas de fiscalização do IBS (Imposto sobre Bens e Serviços), o novo imposto de estados e municípios criados pela reforma.
A redação do Senado, no entanto, garante que a fiscalização, cobrança e representação administrativa ou judicial relacionada ao tributo serão realizadas pelas administrações tributárias e procuradorias dos entes.
Os estados e municípios vão poder definir hipóteses para delegar ou compartilhar de competências, e caberá ao Comitê Gestor a coordenação dessas atividades administrativas, ainda segundo o texto.
Para Appy, a existência do Comitê é essencial, especialmente ao contribuinte. Ele indica ainda que, sem este mecanismo, “seria impossível ter um IVA [Imposto sobre Valor Agregado] municipal”.
“Muitos municípios sequer têm administração tributária desenvolvida, sequer têm auditores fiscais concursados”.
Entes vêm criticando o mecanismo e indicando que a reforma tira sua autonomia para impostos. Secretários estaduais de Fazenda chegaram a apontar risco de federalização do IBS.
Durante a entrevista à CNN, o secretário disse também que a alíquota padrão do IVA pode ficar próxima de 25%, a depender dos efeitos das novas normas sobre a sonegação.
Fonte: CNN
Os números da arrecadação do tributo de maior peso da cidade de Salvador, o Imposto sobre Serviços – ISS, nos períodos de janeiro a setembro de 2022 e janeiro a setembro de 2023 não são tão animadores. Ainda que a pandemia tenha se arrefecido, não houve grandes reflexos no incremento da atividade econômica na capital baiana, motivo pelo qual os ingressos das chamadas receitas de transferência, oriundas da União e do Estado da Bahia, são tão importantes para os cofres municipais.
No mês de setembro de 2022, segundo dados oficiais e do Tesouro Nacional, a arrecadação de ISS correspondeu a R$ 138.276.026,50, maior do que o montante arrecadado em setembro de 2023 de R$ 135.122.075,60. Todavia, de janeiro a setembro de 2022 a arrecadação foi de R$ 1.054.160.644,73, enquanto a arrecadação do mesmo período em 2023 correspondeu a R$ 1.173.126.486,93, representando um crescimento real de quase 6%, considerando o IPCA acumulado dos últimos 12 meses (set/23) de 5,19%, de acordo com os dados do IBGE.
Entre janeiro e setembro de 2022, só de multas e juros de ISS foram pagos 15.763.745,95. Já em 2023, nesse mesmo período as multas e juros de ISS totalizaram R$ 18.195.642,61. A Dívida Ativa registra um ingresso de R$ 26.591.707,69 de ISS de janeiro a setembro de 2022 e de R$ 24.101.186,55 no mesmo período em 2023.
O FPM repassado pela União em 2022 foi de R$ 1.136.785.075,09, o valor do ICMS transferido pelo Estado da Bahia foi de R$ 724.273.518,39, os recursos recebidos do SUS foram de R$ 986.905.681,35, o valor do FUNDEB foi de R$ 903.806.496,33. Salvador nos anos de 2021 e 2022 registrou quase oitocentos milhões em operação de créditos, R$ 399.073.257,81 em 2021 e R$ 356.615.431,75 em 2022.A arrecadação total de ISS, por sua vez, no exercício de 2022 foi de R$ 1.465.630.441,22 e o acumulado de 2023 até setembro é de R$ 1.173.126.486,93.
Considerando apenas o setor hoteleiro, a receita bruta de janeiro até outubro de 2022 desse segmento correspondeu a R$ 346.577.177,20, enquanto em 2023, R$ 410.545.839,23 no mesmo período, representando uma variação de 18%entre um ano e outro. Ampliando a análise de acordo com a classificação nacional de atividades econômicas- CNAE dos ramos de turismo, hospedagem e eventos, de janeiro a outubro de 2022, o volume de serviços correspondeu a R$ 439.440.573,11 e no mesmo período em 2023, a receita de serviços foi de R$ 539.123.343,66, tendo havido uma variação de 23%.
Desde meados da década passada, alguns dos principais hotéis da orla vêm sendo fechados. Apenas entre 2014 e 2019, 30 deixaram de funcionar, de acordo com a Associação Baiana da Indústria de Hotéis (ABIH)”. Segundo informações divulgadas em maio de 2023, um dos mais recentes a fechar as portas, o Hotel Oceânico, na Octávio Mangabeira, apresenta, desde 2021, placas de “aluga-se” em sua fachada.
“Não muito longe do empreendimento três estrelas, no mesmo ano em que os anúncios do seu aluguel começaram a ser feitos, o antigo Hotel Atlântico foi ocupado e já estádemolido. Na mesma avenida, o Hotel Belmar já não funciona desde 2016. Não foi só a orla das praias de Armação e Jardim de Alah que se transformou numa espécie de “cemitério de hotéis”. A situação é parecida em outros pontos da cidade. No Rio Vermelho, o famoso Hotel Pestana está fechado há seis anos. O espaço do antigo empreendimento cinco estrelas tem um projeto em curso com previsão para ser entregue em 2024.
Em Ondina, uma construtora também comprou as antigas dependências do Salvador Praia Hotel, sem funcionamento desde 2009, e do Bahia Othon Palace, fechado em 2018. O primeiro, dará lugar a um residencial. Já a estrutura do espaço do Othon, continua a mesma de quando o hotel funcionava. Na Barra, em frente a um dos cartões postais do bairro, o Morro do Cristo, estão as ruínas do que, até 2014, era o San Marino Hotel & Suítes. O local costumava servir de camarote a turistas nas passagens de trios durante o Carnaval e nas queimas de fogos de Ano Novo.
Os incentivos tributários concedidos pelo Município de Salvador, através da Lei 9.504/19 foram tímidos, alcançando apenas redução de até 40% no IPTU de 2020 a 2023 nas unidades imobiliárias onde se exerça a atividade de hotelaria(incluindo pousadas e motéis), desde que o contribuinte não seja beneficiário de outro incentivo e esteja regular com as obrigações tributárias. O maior incentivo fiscal concedido aos hotéis remonta-se à administração de Mário Kertesz, quando Prefeito, que aprovou uma lei reduzindo em 50% a alíquota do ISS desse segmento.
Karla Borges
Coube à Lei 9.655/22, publicada no Diário Oficial do Município do Salvador, em 21/12/22, dispor sobre a atualização dos limites do Imposto sobre a Propriedade Predial e Territorial Urbana – IPTU, previstos no art. 4o da Lei no 8.473, de 27 de setembro de 2013, com base na variação anual do Índice de Preços ao Consumidor Amplo – IPCA.
Os limites, portanto, estabelecidos nos incisos I, II, III e IV do caput do art. 4o da Lei no 8.473, de 27 de setembro de 2013, para os exercícios de 2023 e 2024, não poderão ser superiores à variação anual do Índice de Preços ao Consumidor Amplo – IPCA, apurado pelo Instituto Brasileiro de Geografia e Estatística – IBGE.
Desta forma, para o exercício de 2024, não poderá ser aplicado ao valor do IPTU percentual superior ao IPCA no período de 12 (doze) meses, correspondente aos meses de dezembro de 2022 a novembro de 2023. Estima-se que o índice será de aproximadamente 5%, uma vez que o IPCA acumulado de 12/2022 a 10/2023 é de 4,39%.
Os contribuintes devem, ainda, estar atentos à possibilidade de cancelamento das dívidas de IPTU de exercícios anteriores até 2022, conforme artigo 4o dessa mesma lei : “Ficam remitidos os créditos tributários lançados a maior de IPTU e TRSD dos exercícios anteriores a 2023, decorrentes da aplicação das alterações cadastrais promovidas por iniciativa da Administração Tributária para correção de erros identificados nas revisões administrativas, ressalvadas aquelas efetuadas em procedimento administrativo específico com lavratura de Notificação Fiscal de Lançamento ou Auto de Infração.”
O Supremo Tribunal Federal (STF) formou, nesta quinta-feira (16), maioria de votos para manter a decisão da Corte que pode aumentar a arrecadação do governo federal. O julgamento trata da constitucionalidade da Contribuição Social sobre o Lucro Líquido (CSLL).
Até o momento, seis ministros votaram pela rejeição de recursos para restringir a decisão da Corte, que, em 2007, validou a cobrança da CSLL. Apesar do entendimento formado, um pedido de vista do ministro Dias Toffoli suspendeu a conclusão do julgamento.
O julgamento do caso é aguardado pela equipe econômica do governo. Com a posição favorável do STF, a Receita Federal poderá exigir o pagamento de valores retroativos a partir de 2007 e aumentar a arrecadação do governo.
Nos recursos julgados, empresas buscam modular os efeitos da decisão para permitir que a cobrança de retroativos ocorra somente a partir de fevereiro deste ano, quando o Supremo confirmou a eficácia da decisão de 2007.
O processo trata da chamada “coisa julgada”, processos em que não cabe mais recurso. Pelo entendimento do Supremo, mesmo após o fim do processo, eventual decisão desfavorável da Corte pode reverter o resultado de processos finalizados. O entendimento vale somente para casos tributários.
Votos
Durante a sessão, o ministro Luís Roberto Barroso, relator das ações julgadas, reafirmou que uma sentença, mesmo transitada em julgada, perde os efeitos após decisão contrária da Corte.
“Se mudar a jurisprudência, tal como firmada pelo STF, muda-se o direito, e, portanto, a coisa julgada tem que se curvar à nova legislação sempre perspectivamente, nunca retroativamente”, afirmou.
O ministro Luiz Fux abriu divergência e entendeu que a “coisa julgada” não pode ser desconstituída automaticamente, sem ação rescisória para desfazer a primeira decisão.
“Uma pessoa que tem um trânsito em julgado, ela não pode ser cobrada sem que se respeite aquele caso julgado”, completou.
O caso trata de um contribuinte que conseguiu uma liminar para não pagar a CSLL. Na década de 1990, o processo transitou em julgado após o julgamento de todos os recursos possíveis. No entanto, em 2007, o Supremo entendeu que o imposto é constitucional e deve ser pago a partir da data de julgamento. O período anterior não poderá ser cobrado pela Receita.
Fonte: Agência Brasil


