O Fator R desempenha um papel crucial no cenário do Simples Nacional, proporcionando às empresas a oportunidade de reduzir sua carga tributária. Este cálculo visa determinar se uma atividade listada no Anexo V pode ser tributada de acordo com as alíquotas mais baixas do Anexo III. Em essência, o Fator R representa um benefício concedido pelo governo para minimizar a carga tributária de determinados negócios.
Para usufruir desse benefício, a empresa deve realizar atividades específicas e garantir que o resultado do cálculo esteja dentro de uma faixa pré-determinada.
O que é o Fator R?
O Fator R é uma alíquota que relaciona os gastos com folha de pagamento ao faturamento bruto da empresa nos últimos 12 meses. Expresso em forma de porcentagem, o Fator R indica quanto do faturamento é destinado ao pagamento de salários, incluindo Pró-Labore, e outros encargos.
A existência do Fator R é particularmente benéfica para as empresas no Simples Nacional que possuem elevados custos com folha de pagamento. Quanto maior o investimento em colaboradores, maior será o Fator R, resultando em uma alíquota mais baixa sobre a empresa.
A determinação do Anexo (Anexo III ou Anexo V) em que a empresa se encaixa é realizada por meio do cálculo do Fator R.
Como calcular o Fator R?
O cálculo do Fator R é simples: divide-se o valor da folha de salários, incluindo pró-labore, salários, FGTS, entre outros, dos últimos 12 meses pelo faturamento dos últimos 12 meses.
Fórmula: Fator R = Folha de salários (em 12 meses) / Receita Bruta (em 12 meses)
Se o resultado for igual ou superior a 28%, a empresa é enquadrada no Anexo III; se for inferior a 28%, está no Anexo V.
É importante ressaltar que este cálculo deve ser realizado mensalmente, oferecendo à empresa a oportunidade de ajustar sua categoria conforme variações no faturamento, uma vez que as alíquotas dos anexos podem variar consideravelmente. Por exemplo, em um mês com faturamento de até R$ 180 mil, a alíquota pode ser de 15,5%, enquanto em outro mês pode ser apenas 6%.
Quais atividades podem se beneficiar do Fator R?
Diversas atividades podem usufruir das vantagens do Fator R, incluindo:
- Enfermagem
- Fisioterapia
- Medicina
- Psicologia
- Odontologia
- Fonoaudiologia
- Podologia
- Nutricionista
- Clínicas de vacinação e bancos de leite
- Laboratórios de exames diagnósticos, serviços de tomografia
- Veterinário
- Academia de atividades físicas, natação, esportes, ioga, dança, artes marciais, etc.
- Administração de imóveis
- Representação comercial
- Arquitetura e urbanismo
- Despachantes
- Jornalismo e publicidade
- Auditoria, consultoria, gestão, organização e economia
- Construção de sites
- Programas de computadores, licenciamentos, jogos eletrônicos
- Leilão, perícia, avaliação
- Serviços de tradução, interpretação, comissária de bordo
- Agenciamento
Para obter a lista completa de atividades elegíveis, é possível consultar o site da Receita Federal. Em suma, compreender e aproveitar o Fator R pode ser uma estratégia eficaz para empresas que buscam otimizar seus custos tributários no âmbito do Simples Nacional.
Fonte: Gabriel Antônio no tributário.com
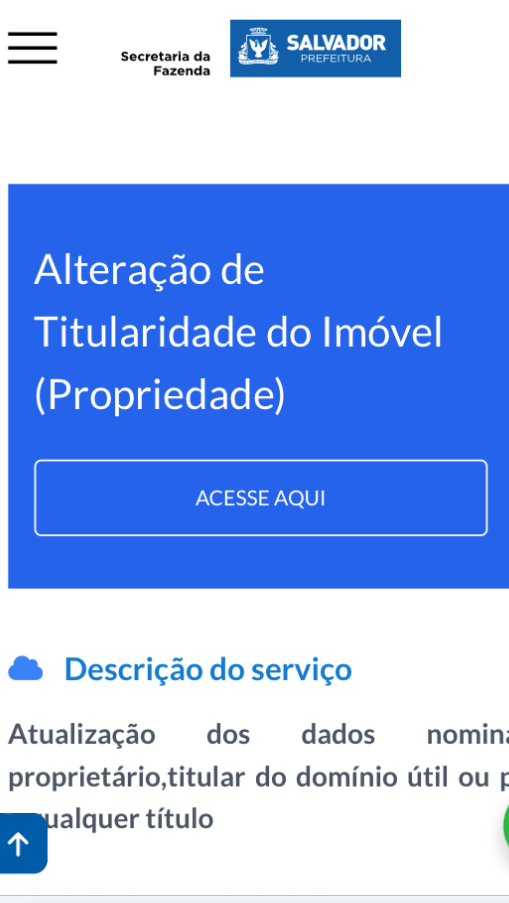
Caso o seu imóvel esteja com o nome do antigo proprietário ou nome diverso do seu no boleto do IPTU de Salvador, você poderá solicitar alteração de titularidade junto à SEFAZ, anexando os seguintes documentos:
Solicitação de serviço preenchida e assinada pelo proprietário ou responsável legal(procuração);
CPF ou CNPJ;
Conta consumo da EMBASA;
Certidão de ônus atualizada;
Contrato particular de compra e venda reconhecido firma;
Contrato particular de cessão de direitos sobre o imóvel;
Formal de partilha;
Sentença de usucapião ,transitada em julgado;
Distrato;
Como solicitar esse serviço?
Esse serviço está disponível no Posto Central de Atendimento da SEFAZ na Rua das Vassouras n.01 Térreo.
Segue o link👇
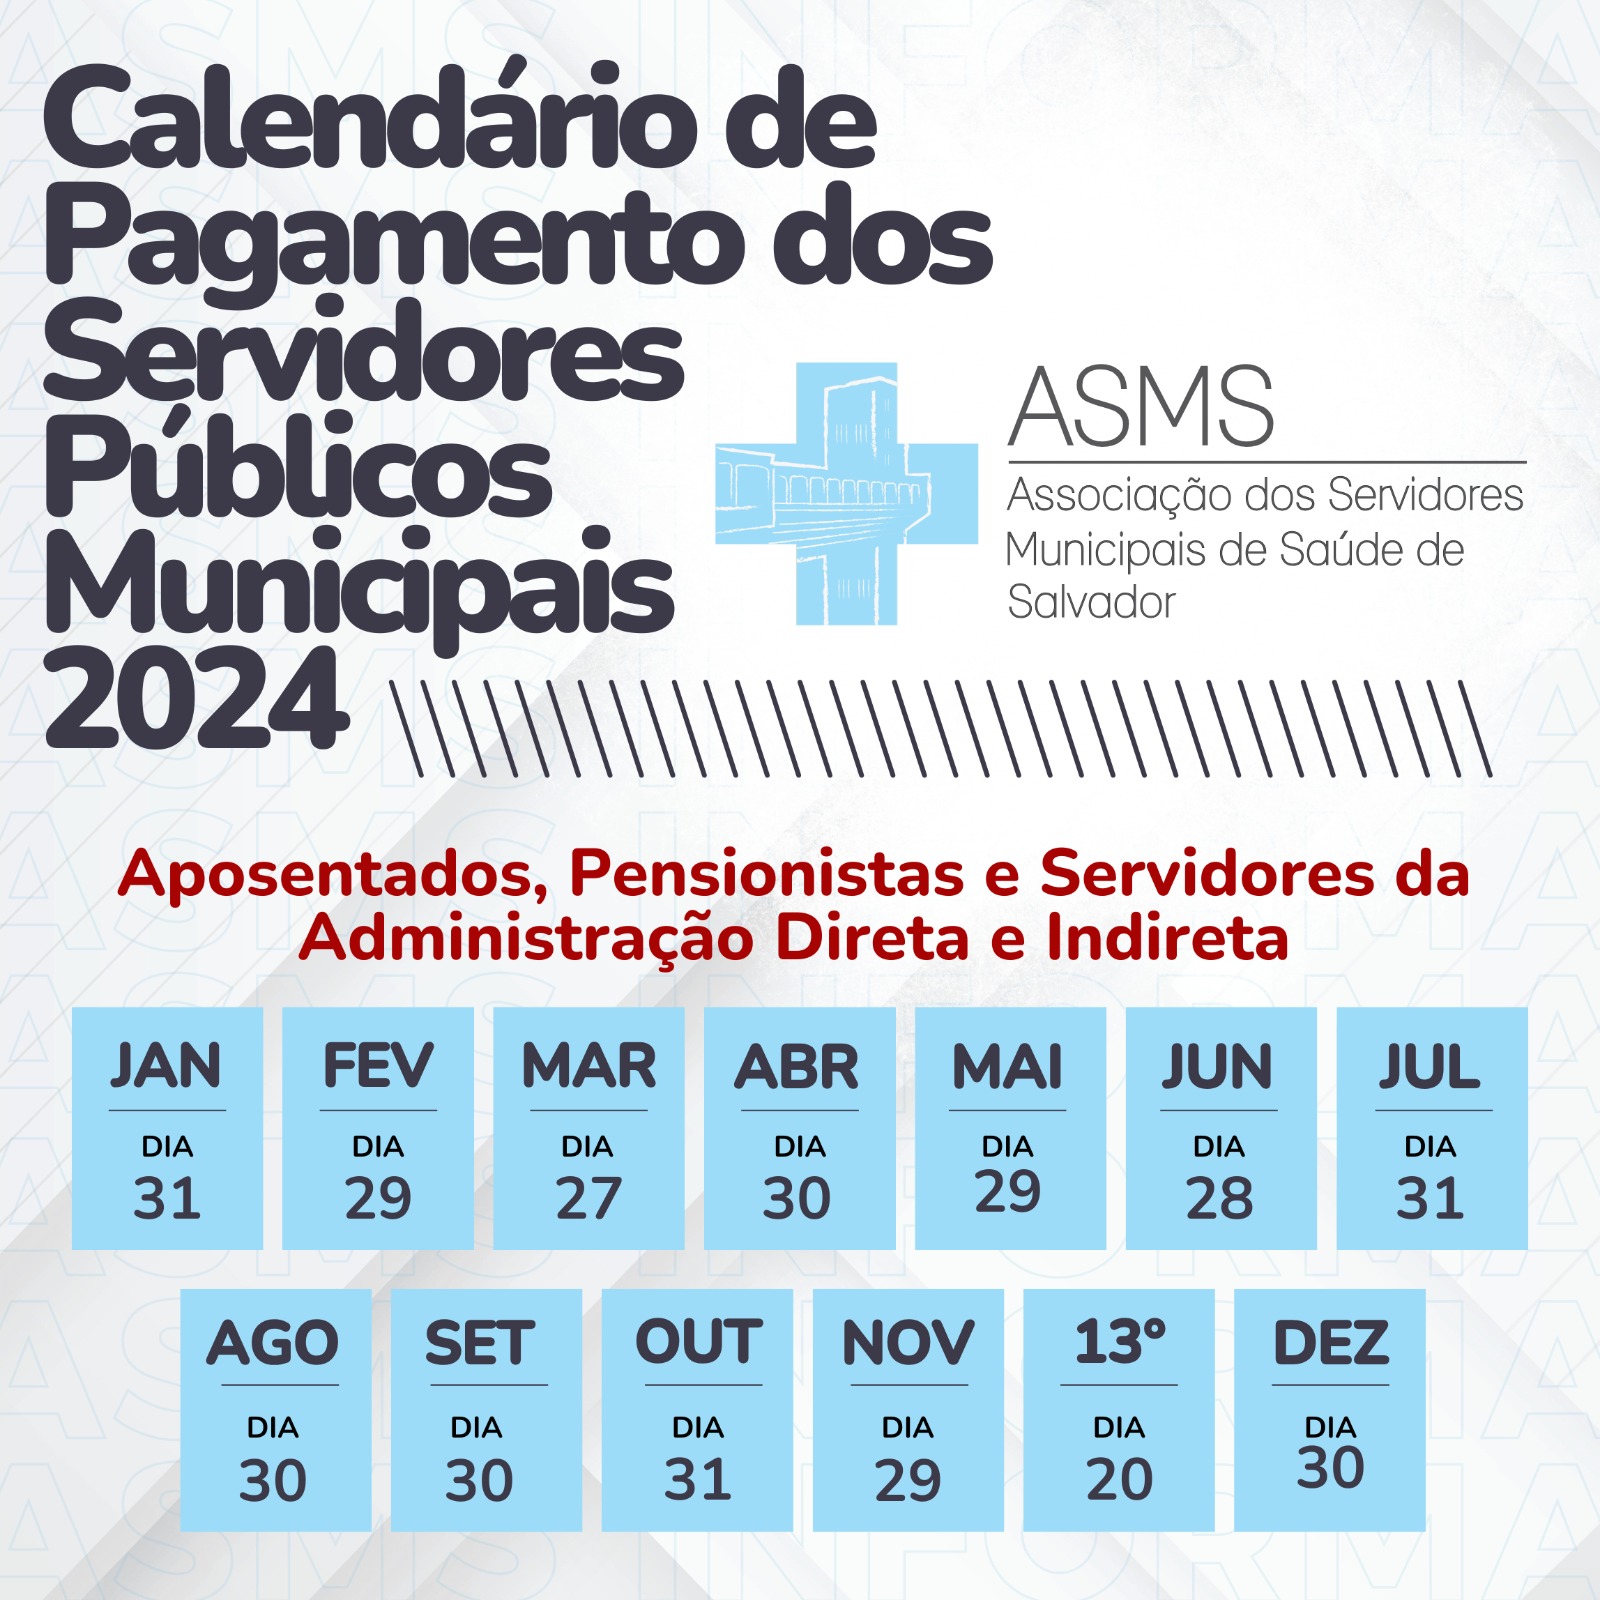
Pela Lei 9.767/23 aprovada em dezembro, as entidades e organizações socioculturais de matriz africana e indígena, inclusive blocos de travestidos, samba, reggae, percussão e infantil, legalmente constituídos como entidades associativas, sem fins lucrativos, terão que pagar todos os tributos a partir desse ano de 2024: ISS, IPTU, TFF, TRSD. O texto não tem nenhuma previsão de isenção para elas, pois concedeu apenas a remissão dos débitos até o exercício de 2023.
Observem que a Lei 9.767/23 somente permite o cancelamento dos débitos existentes até dezembro de 2023! Se não há nenhuma disposição sobre isenção, nesse ano de 2024, elas serão tributadas normalmente.
Lei 9.767/23
Art .73 Ficam remitidos os créditos tributários das entidades e organizações socioculturais de matriz africana e indígena, inclusive blocos de travestidos, samba, reggae, percussão e infantil, legalmente constituídos como entidades associativas, sem fins lucrativos, incidentes até o exercício de 2023, conforme regulamento, relativamente aos tributos:
I – Imposto Sobre Serviços de Qualquer Natureza – ISS próprio;
II – Taxa de Fiscalização do Funcionamento – TFF;
III – Imposto Sobre a Propriedade Predial e Territorial Urbana – IPTU.
Parágrafo único. A remissão prevista neste artigo não ensejará direito à restituição do valor pago e ensejará a extinção das execuções fiscais, sem ônus para as partes.
O que a Lei 9.767/23 incluiu no rol das isenções de IPTU, foi o inciso XIX, referente às cooperativas de materiais recicláveis:
Art.83 Será concedida isenção do imposto em relação ao imóvel:
XIX – utilizado por Cooperativas de Materiais Recicláveis, que atuam no âmbito do Município de Salvador e que estejam devidamente cadastradas junto a Empresa de Limpeza Urbana de Salvador – LIMPURB, na forma do regulamento.
Há uma norma infralegal, o Decreto 25.795/2015 que desonerou de TLP e ISS pessoas jurídicas de porte mínimo, conforme uma pauta fiscal prevista no Anexo I do Decreto nº 17.120/2007. Entretanto, qualquer isenção só pode ser concedida depois de aprovada pelo legislativo municipal por ser objeto de lei e a Lei 9.767/23 não dispôs sobre a isenção tão almejada pelos blocos carnavalescos.
Desta forma, as organizações de matriz africana e indígena devem ficar atentas à legislação municipal de Salvador e às informações propagadas.
A SECRETARIA DA FAZENDA DO MUNICÍPIO DE SALVADOR, no uso de suas atribuições legais e de acordo com o que estabelece o art. 15, XI, do Regimento Interno da Secretaria Municipal da Fazenda – SEFAZ, aprovado pelo Dec. nº 29.796, de 05 de junho de 2018, e o PROCURADOR GERAL DO MUNICÍPIO DE SALVADOR, no uso de suas atribuições legais e de acordo com o previsto no art. 11, II, do Regimento Interno da Procuradoria Geral do Município de Salvador – PGMS, aprovado pelo Dec. nº 19.391, de 18 de março de 2009,
RESOLVE:
Art. 1º Para fins de lançamento e de cálculo da TFF, a atividade identificada pelo CNAE nº 6619-3/02 somente será considerada quando o prestador dispuser de estrutura administrativa compatível com o exercício da atividade.
§1º A estrutura administrativa compatível com o exercício da atividade poderá ser verificada, exemplificativamente, pelos seguintes critérios:
I – Existência de profissional (is) devidamente certificado(s), nos termos da Resolução CMN nº 4.935/2021;
II – Instalações físicas ou eletrônicas apropriadas para o exercício da atividade;
§2º O ônus da prova quanto à estrutura administrativa compete ao contribuinte.
§3º O disposto no parágrafo anterior não impede a sua apuração, de ofício, no curso da ação fiscal ou do processo administrativo fiscal.
Art. 2º Esta Portaria entra em vigor na data de sua publicação, produzindo seus efeitos a partir de 24 de agosto de 2023.
O ministro da Fazenda, Fernando Haddad, disse terça (23) que está em estudo a revisão da tabela de isenção de Imposto de Renda para quem ganha até dois salários mínimos. O anúncio deve ser feito até o fim do mês.
A nova tabela vai se adequar ao novo valor do salário mínimo, que passou de R$ 1.320 para R$ 1.412.
“Até o fim do mês a gente vai ter essa conta. Esse mês ainda a gente vai ter a conta, tá bom?”, comentou o ministro ao chegar ao ministério, onde falou com jornalistas.
Mais cedo, o presidente Luiz Inácio Lula da Silva também comentou o assunto, na rede social X. Lula disse que vai cumprir a promessa de governo de garantir a isenção para o trabalhador que ganha até dois salários mínimos.
“As pessoas que ganham até 2 salários mínimos não vão pagar Imposto de Renda. Nós vamos fazer o que prometemos,” publicou.
Dados da Associação Nacional dos Auditores Fiscais da Receita Federal do Brasil (Unafisco Nacional) apontam que, sem a revisão, quem ganha mais de dois salários voltará a ser tributado, já que a faixa de isenção não teve reajuste e permanece na tabela em R$ 2.112.
Desconto automático
Além disso, também houve um desconto automático de R$ 528 no salário, o que, na prática, deixou a faixa de isenção em R$ 2.640, que era equivalente a dois mínimos em 2023.
Haddad evitou falar se houve acordo para revogar a medida provisória (MP) que reonera a folha de pagamentos de alguns setores da economia. Editada no fim do ano passado, a medida traz a reoneração gradual de 17 setores beneficiados com descontos na na contribuição para a Previdência Social.
Agencia Brasil
Lei 7.186/06
Art. 83 Será concedida isenção do imposto em relação ao imóvel:
VIII – cedido, a título gratuito, pelo prazo mínimo de cinco anos ininterruptos, locado ou arrendado ao Município do Salvador ou à instituição religiosa de qualquer culto, legalmente constituída, e enquanto nele estiver funcionando um templo.
A partir de hoje, os contribuintes de Salvador terão conhecimento de curiosidades sobre a legislação da cidade, através do Programa Você sabia?
Fiquem atentos, nos sigam e mandem sugestões, afinal o NET foi idealizado para oferecer conhecimento tributário à população de forma leve e objetiva.
A penhora de bem de família (imóvel residencial próprio) é um ato inválido, que não se concretiza e não pode ter consequências para o mundo jurídico. Por isso, é inviável a averbação da penhora de bens do tipo em registro público.
TJ-DF havia autorizado registro da penhora, mas STJ considerou esse ato inviável
Com esse entendimento, a 3ª Turma do Superior Tribunal de Justiça afastou a averbação de uma penhora no registro de imóveis.
O imóvel em questão foi reconhecido como impenhorável em primeira instância. Mais tarde, o Tribunal de Justiça do Distrito Federal (TJ-DF) autorizou a averbação (registro), mas proibiu a expropriação do bem na execução.
Os desembargadores entenderam que é possível penhorar um bem de família, mas não transferir sua propriedade como consequência da penhora. Para eles, o credor (no caso concreto, um banco) deve decidir se mantém a averbação, mesmo sem a possibilidade de expropriação.
Dois devedores recorreram ao STJ e alegaram que não é possível averbar a penhora de um bem de família, já que esse tipo de bem é impenhorável.
Prevaleceu o voto da relatora da matéria, ministra Nancy Andrighi. De acordo com ela, “a impenhorabilidade do bem de família não significa somente que o bem não pode ser expropriado para satisfação do credor, mas também que, no processo executório, o imóvel nem mesmo pode ser indicado à penhora”.
A magistrada explicou que “a penhora é um ato executivo instrumental preparatório da execução por expropriação”. Por meio dela, bens do executado são apreendidos e conservados para a expropriação final, que vai satisfazer o crédito.
Ou seja, “a penhora antecede a expropriação”. Assim, se não pode haver penhora de bem de família, também não pode haver expropriação do imóvel.
Segundo Nancy, restringir a averbação da penhora do bem de família para que não haja expropriação é “irrelevante”, porque a penhora não pode ser concretizada nesses casos.
A ministra ainda lembrou que existem outras formas de garantir que o credor consiga obter o crédito sem violar a impenhorabilidade do bem de família. Uma das alternativas é o registro de protesto contra alienação de bens, que apenas informa a pretensão do credor de penhorar o imóvel.
Fontw: STJ


