Com cargo e devendo – Prestes a assumir cargo de secretário adjunto de Saúde, Aldecir Dutra de Araújo é cobrado pela Prefeitura de Campo Grande a pagar R$ 4.933,77 de ISS (Imposto sobre Serviços). A ação de execução fiscal chegou à Justiça em 11 de janeiro. No dia seguinte, o juiz mandou o credor fazer o pagamento. O débito é relativo à empresa ADA Assessoria em Saúde.
Promessa de pagamento – A Sesau (Secretaria Municipal de Saúde) informou, em nota que Dutra tem larga experiência em gestão e a pendência pessoal “em nada descredibiliza o seu trabalho e capacidade técnica”. De qualquer maneira, a secretaria explicou, em nome do futuro adjunto, que a empresa teve as atividades encerradas em 2022 e que ele não tinha conhecimento do débito, mas fará o pagamento o quanto antes.
Aproveitando o ensejo – A Prefeitura da Capital lançou o PCA (Plano de Contratações Anual) para atender a uma legislação nacional. Na hora da mea-culpa, a prefeita Adriane Lopes (PP) e a secretária de Finanças, Márcia Hokama, aproveitaram para reclamar de falhas que levam aos atrasos em pagamentos a fornecedores, o que, admitem, ocorrem com frequência por falta de organização.
Fonte: https://amp.campograndenews.com.br/jogoaberto/novo-secretario-adjunto-deve-imposto-para-prefeitura
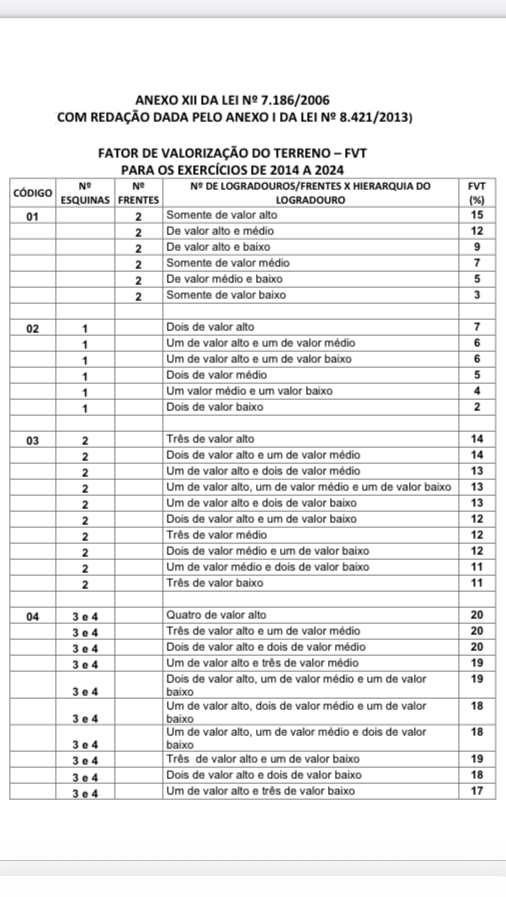
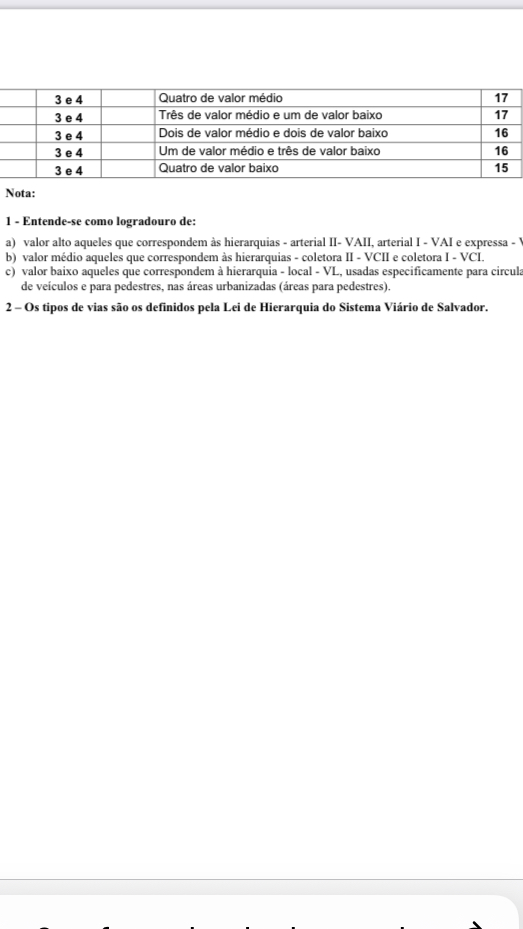
A Lei 7.186/06 dispõe que o Poder Executivo fica autorizado a estabelecer fatores de valorização e desvalorização em função da situação privilegiada do imóvel no logradouro, trecho de logradouro ou face de quadra.
Se o seu imóvel faz esquina com duas ruas o seu IPTU aumenta, três ruas sobe um pouco mais, conforme a tabela anexada.
STF esclarece alcance de decisão sobre novas funções para o cargo de agente de tributos da BA
Plenário reiterou que as novas funções só podem ser exercidas por servidores de nível superior aprovados em concurso.
Por unanimidade, o Plenário do Supremo Tribunal Federal (STF) estabeleceu que a decisão anterior da Corte, que proibiu agentes de tributos estaduais de nível médio de exercer novas funções de nível superior, passa a valer a partir da publicação da ata do julgamento desta quinta-feira (1º).
A discussão ocorreu no julgamento de recurso (embargos de declaração) apresentado pelo governador da Bahia e pela Assembleia Legislativa estadual buscando que fosse definido o início dos efeitos da decisão tomada pelo STF, em março de 2021, no julgamento da Ação Direta de Inconstitucionalidade (ADI) 4233, ajuizada pelo partido Democratas (hoje União Brasil).
Nível superior
Nova legislação estadual passou a exigir formação superior como requisito para acesso ao cargo de agente (antes de nível médio) e atribuiu-lhe funções típicas de auditor fiscal, como a constituição de créditos tributários referentes ao trânsito de mercadorias e aos estabelecimentos de microempresas e empresas de pequeno porte optantes pelo Simples Nacional. No julgamento de mérito, prevaleceu o voto do ministro Alexandre de Moraes, segundo o qual as novas atribuições são todas relacionadas com formação em curso superior, pois dizem respeito ao exercício de atividades de planejamento, coordenação e constituição de créditos tributários. Para o ministro, o exercício dessas funções pelos antigos agentes viola a regra constitucional do concurso público.
Embargos
A decisão de hoje reitera que apenas servidores aprovados em concurso público com as novas exigências podem exercer as funções do cargo, mas mantém a validade dos atos praticados pelos agentes de tributos que ingressaram no cargo antes de 2002.
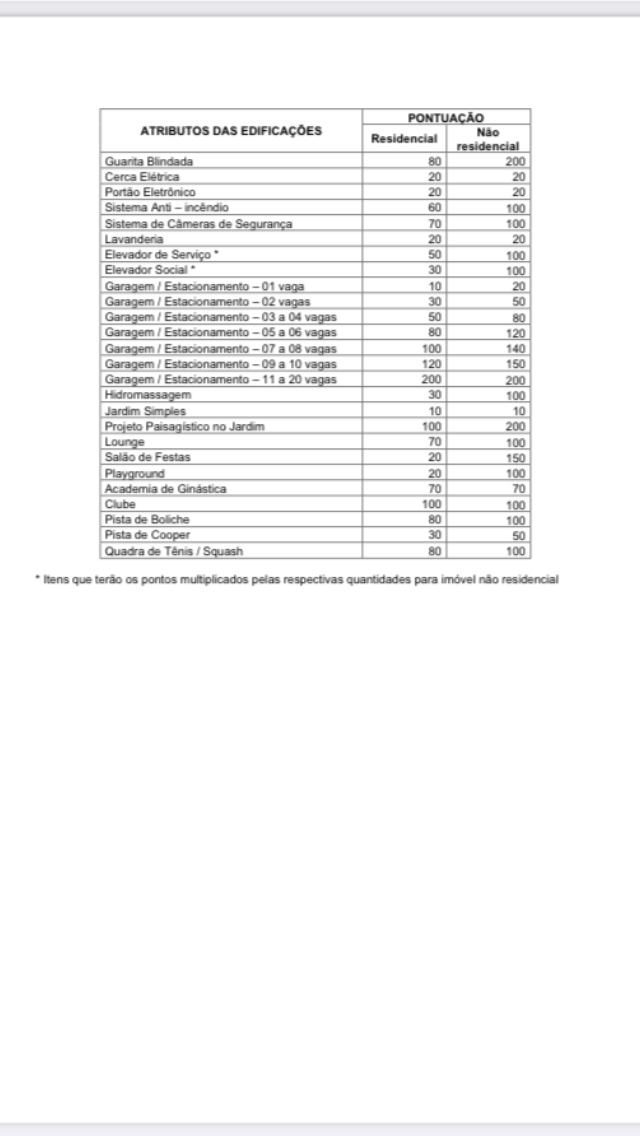
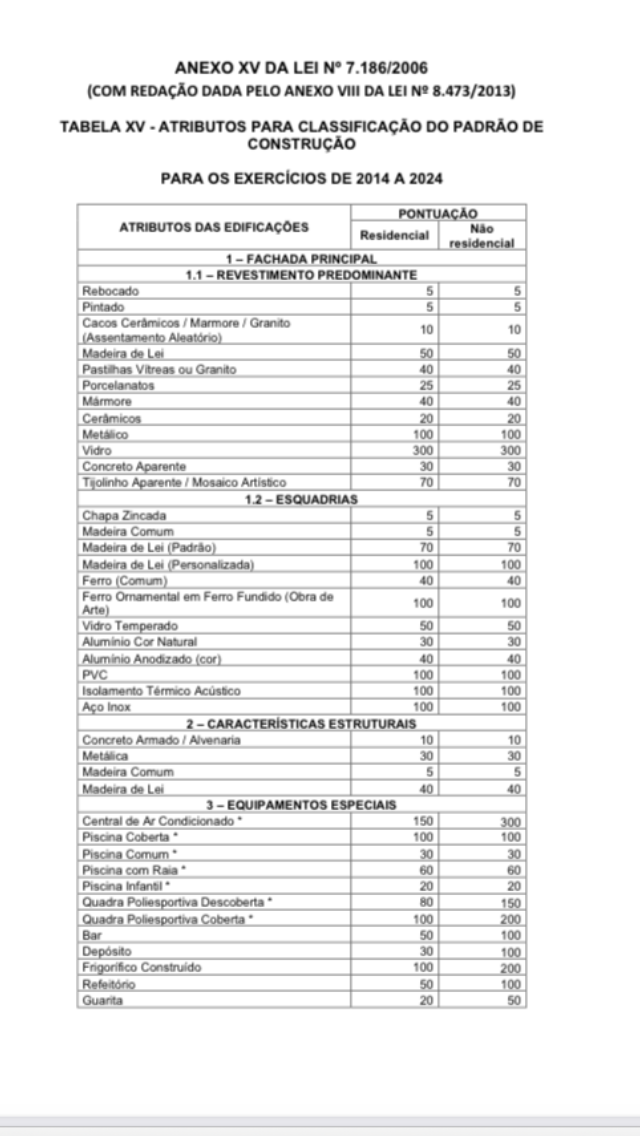
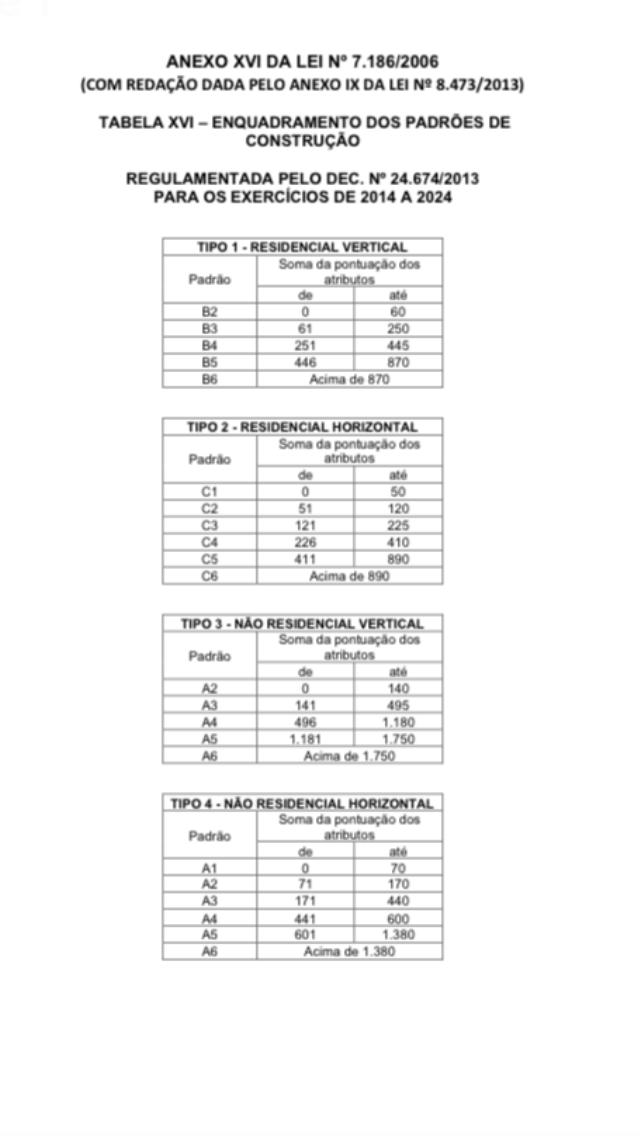
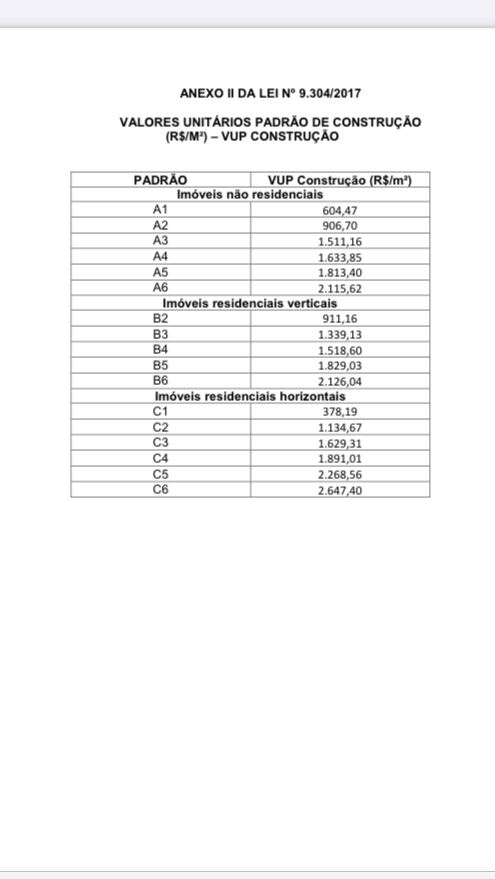
Aprenda como identificar o padrão construtivo do seu imóvel! É ele que determina o valor unitário padrão da construção que interferirá no cálculo do IPTU de Salvador.
Os critérios para o enquadramento dos padrões construtivos das unidades imobiliárias são: os materiais e acabamentos empregados na fachada principal, as características estruturais e os equipamentos especiais que servem a unidade imobiliária.
Os atributos para a classificação do padrão de construção estão previstos no anexo XV da Lei 7.186/06.
Uma vez somados os atributos do seu imóvel, você confere no anexo XVI o enquadramento dos padrões, de acordo com a pontuação encontrada no anexo XV. ( exemplo: A3, B5, C6)
Com o padrão construtivo encontrado, o mesmo que aparece no seu boleto, você segue para a última tabela, o anexo II da Lei 9.304/2017 que identifica o VUP de construção de cada padrão, e terá que ser corrigido monetariamente, de acordo com o IPCA até o exercício que você deseja calcular o IPTU.
Aprovada e promulgada no fim de 2023, a reforma tributária sobre o consumo continua entre os assuntos prioritários da equipe econômica do governo neste início de ano. Isso porque a emenda constitucional que mudará o modelo de tributação de bens e serviços deixou 71 pontos ainda a serem regulamentados por meio de lei complementar. Conforme o texto, o Executivo precisa encaminhar ao Congresso até meados de junho suas propostas de detalhamento das novas regras.
Na quarta-feira (24), o ministro da Fazenda, Fernando Haddad, deu início aos trabalhos de um programa, formado por cerca de 200 pessoas, que vai assessorar o processo em um prazo de 60 dias. Foram criados ao todo 19 grupos técnicos (GTs) para elaborar os anteprojetos de lei. Conforme a portaria que institui a estrutura, cada um deles será formado por representantes da União, de estados e de municípios.
Os grupos de trabalho do programa de assessoramento da regulamentação da reforma tributária sobre o consumo estão divididos em cinco grandes temas:
1 – Regulamentação e administração do IBS e da CBS:
- GT 1 – importação e regimes aduaneiros especiais;
- GT 2 – imunidades;
- GT 3 – regime específico de serviços financeiros;
- GT 4 – regime específico de operações com bens imóveis;
- GT 5 – regime específico de combustíveis e biocombustíveis;
- GT 6 – demais regimes específicos;
- GT 7 – operações com bens e serviços submetidos a alíquota reduzida;
- GT 8 – reequilíbrio de contratos de longo prazo;
- GT 9 – transição para o IBS e a CBS, inclusive critérios para a fixação das alíquotas de referência e ressarcimento de saldos credores dos tributos atuais;
- GT 10 – tratamento tributário da Zona Franca de Manaus e das áreas de livre comércio;
- GT 11 – coordenação da fiscalização do IBS e da CBS;
- GT 12 – contencioso administrativo do IBS e da CBS;
- GT 13 – cesta básica e devolução do IBS e da CBS a pessoas físicas (cashback);
- GT 14 – modelo operacional de administração do IBS e da CBS;
- GT 15 – coordenação da regulamentação e da interpretação da legislação do IBS e da CBS;
2 – Regulamentação da distribuição dos recursos do Imposto sobre Bens e Serviços, inclusive durante o período de transição (GT 16);
3 – Regulamentação do Fundo de Sustentabilidade e Diversificação do Estado do Amazonas e do Fundo de Desenvolvimento Sustentável dos Estados da Amazônia Ocidental e do Amapá (GT 17);
Fonte: Gazeta do Povo
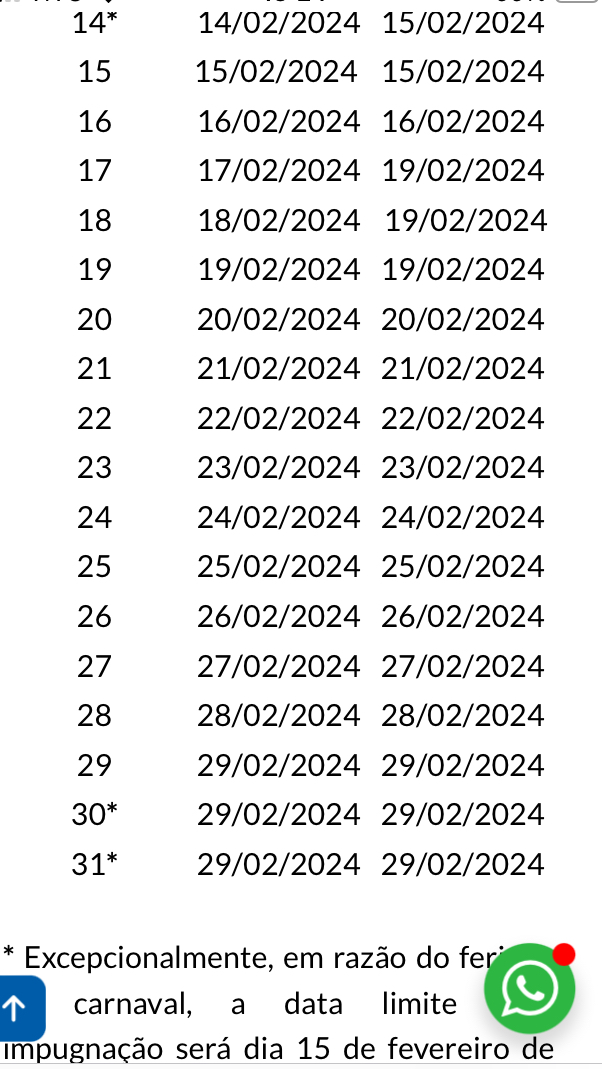
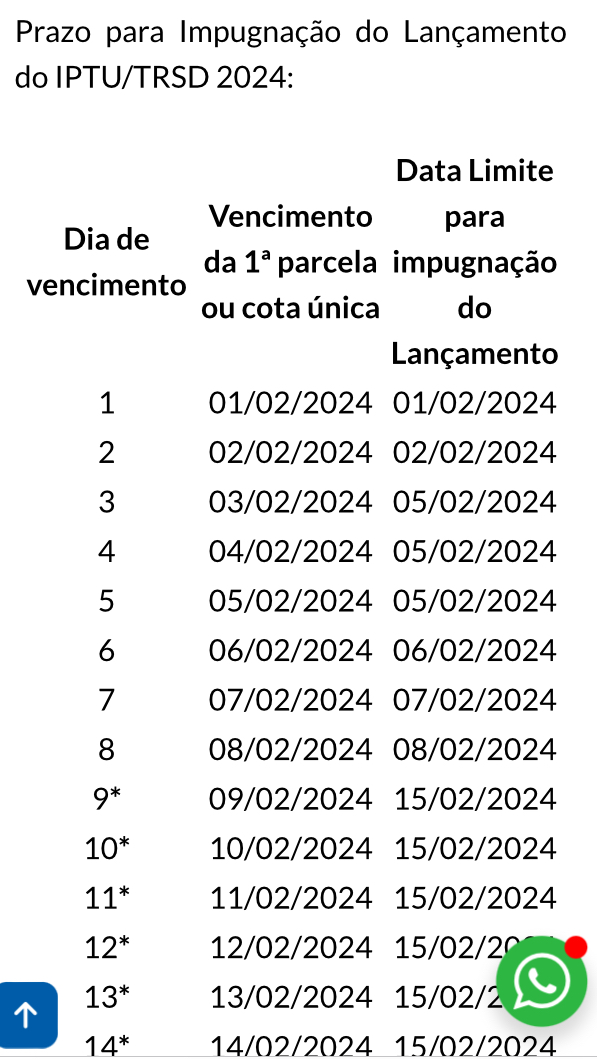
Aqueles contribuintes que optaram pelo pagamento do IPTU de Salvador dia 05 de fevereiro, terão até essa data para pagar a cota única do tributo ou primeira parcela, e caso não concordem com o lançamento, também terão que ingressar com a solicitação de impugnação até 05/02, para que a cobrança fique suspensa e possa ser reavaliada pela municipalidade.
O contribuinte deve estar atento às informações necessárias para fazer o requerimento no site da sefaz de forma virtual. Deve preencher a inscrição imobiliária, o CPF do proprietário ou responsável e o código da WEB, que pode ser encontrado na segunda via do DAM de 2024 ou na Notificação de Lançamento do IPTU 2024, ambos extraídos no próprio site da Sefaz, anexando os documentos solicitados.
Link da impugnação:
https://www.sefaz.salvador.ba.gov.br/sie/
Confira os prazos!
O artigo 83 da Lei 7.186/06, no inciso II, parágrafo segundo, prevê isenção do IPTU em relação ao imóvel único de viúva ou filhos enquanto menores ou incapazes, herdeiros do imóvel de servidor municipal,reconhecidamente pobre, nos termos da lei municipal, ativo ou inativo, com mais de 03 (três) anos de serviço público municipal, que tenha a propriedade, o domínio útil ou a posse e que sirva exclusivamente para sua residência.
A professora de Direito Tributário, Karla Borges, indica a leitura do artigo 83 da Lei 7.186/06, o Código Tributário e de Rendas do Município do Salvador, que estabelece todas as condições de isenção para um imóvel em Salvador. Leiam! 👇
Art. 83 Será concedida isenção do imposto em relação ao imóvel:
I – único de propriedade do militar e dos membros da Marinha Mercante que hajam participado ativamente em operações de guerra no último conflito mundial e que sirva exclusivamente para sua residência;
II – único do qual o servidor municipal, reconhecidamente pobre, nos termos da lei municipal, ativo ou inativo, com mais de 03 (três) anos de serviço público municipal, que tenha a propriedade, o domínio útil ou a posse e que sirva exclusivamente para sua residência;
III – de propriedade de empresa pública deste Município, desde que utilizado nas suas finalidades institucionais;
IV – cedido a título gratuito a órgão da administração direta da União, do Estado e do Município, suas autarquias e fundações, para utilização nas suas finalidades institucionais;
V – cedido em comodato a instituição de educação ou assistência social sem fins lucrativos e que não receba contraprestação pelos serviços prestados; (Regulamentado pelo Decreto nº 23.894/2013)
V – cedido em comodato a entidades de educação infantil e creches conveniadas com a Prefeitura de Salvador, a entidade de assistência social e associações comunitárias, sem fins lucrativos e que não recebam contraprestação pelos serviços prestados; (Redação dada pela Lei nº 8474/2013)
VI – cedido a título gratuito, por órgão ou entidade da administração direta da União, do Estado e do Município, suas autarquias e fundações, a instituição de educação ou assistência social sem fins lucrativos e que não receba contraprestação pelos serviços prestados;
VII – de propriedade de entidade de direito público externo, onde funcione a sua representação diplomática;
VIII – cedido, a título gratuito, pelo prazo mínimo de 5 (cinco) anos ininterruptos, a instituição religiosa de qualquer culto para utilização como templo.VIII – cedido, a título gratuito, pelo prazo mínimo de 5 (cinco) anos ininterruptos, ou que esteja locado ao Município do Salvador ou a instituição religiosa de qualquer culto, legalmente constituída, e enquanto nele estiver funcionando exclusivamente um templo; (Redação dada pela Lei nº 7235/2007)
VIII – cedido, a título gratuito, pelo prazo mínimo de cinco anos ininterruptos, locado ou arrendado ao Município do Salvador ou à instituição religiosa de qualquer culto, legalmente constituída, e enquanto nele estiver funcionando um templo. (Redação dada pela Lei nº 7611/2008)
IX – cujo valor do IPTU, sem qualquer desconto, seja igual ou inferior a R$ 18,01 (dezoito reais e um centavo), valor este que será alterado, anualmente, com base na variação do IPCA E.IX – cujo valor do IPTU, sem qualquer desconto, seja igual ou inferior a R$ 23,92, valor este que será alterado, anualmente, com base na variação do IPCA-E. (Redação dada pela Lei nº 7727/2009)
IX – cujo valor venal seja de até R$ 80.000,00 (oitenta mil reais), valor este que poderá ser atualizado, anualmente, com base na variação do IPCA. (Redação dada pela Lei nº 8474/2013) (Vide Decretos nº 26.871/2015, nº 32.076/2019 e nº 36.517/2022)
X – (VETADO)
XI – integrante de Zona de Exploração Mineral – ZEM, previstas nas Leis Municipais 6584/04 e 7400/08, naquilo que forem utilizados para exploração mineral, utilização está devidamente comprovada por órgão competente. (Redação acrescida pela Lei nº 7611/2008)
XII – de propriedade das entidades religiosas, localizados em áreas contíguas a templos com destinação à assistência social. (Redação acrescida pela Lei nº 7727/2009)
XIII – destinado à construção dos empreendimentos vinculados aos programas habitacionais de interesse social, para a família com renda mensal de até 03 (três) salários mínimos, desenvolvidos por órgãos ou entidades da administração pública, durante o período de construção da unidade habitacional; (Redação acrescida pela Lei nº 8930/2015)
XIV – utilizado pelos povos e comunidades de Terreiros reconhecidos e registrados no banco de dados do Município de Salvador (Redação acrescida pela Lei nº 8930/2015)
XV – do Município do Salvador, e ocupado, a qualquer título, por concessionários que exerçam exploração de atividade econômica na área, limitada ao objeto da concessão e áreas utilizadas para estacionamento do empreendimento, e excluídas as demais áreas destinadas a outras atividades econômicas com fins lucrativos. (Redação acrescida pela Lei nº 9417/2018)
XVI – de propriedade do Estado da Bahia, destinado a utilização como parque urbano e integrante do Sistema de Áreas de Valor Ambiental e Cultural (SAVAM), nos termos da Lei nº 9.069/2016, ocupado, a qualquer título, por concessionários, limitada à área utilizada para o objeto da concessão; (Redação acrescida pela Lei nº 9601/2021)
XVII – situado nas Ilhas do Município de Salvador e utilizado em razão de comodato firmado com organizações sociais que preencham os requisitos legais, consideradas de utilidade pública sem fins lucrativos e decorrentes de ações previstas em convênios firmados com o Município de Salvador, desde que o instrumento de comodato esteja registrado em Cartório de Títulos e Documentos. (Redação acrescida pela Lei nº 9601/2021)
XVII – situado nas Ilhas do Município de Salvador e utilizado em razão de comodato firmado com organizações sociais que preencham os requisitos legais, consideradas de utilidade pública sem fins lucrativos e decorrentes de ações previstas em convênios firmados com o Município de Salvador. (Redação dada pela Lei nº 9767/2023)
XVIII – destinado à exibição cinematográfica realizada em cinemas localizados em logradouros públicos ou espaços semipúblicos de circulação em geral, ressalvados os localizados em centros comerciais ou shoppings centers, na forma do regulamento. (Redação acrescida pela Lei nº 9601/2021)
XIX – utilizado por Cooperativas de Materiais Recicláveis, que atuam no âmbito do Município de Salvador e que estejam devidamente cadastradas junto a Empresa de Limpeza Urbana de Salvador – LIMPURB, na forma do regulamento. (Redação acrescida pela Lei nº 9767/2023)
§ 1º No caso do inciso I, a prova de participação no último conflito mundial será feita mediante documento autenticado, fornecido pelas autoridades militares competentes.
§ 2º Nos casos dos incisos I e II o benefício fica estendido à viúva ou filhos enquanto menores ou incapazes, herdeiros do imóvel.
§ 3º O benefício de que trata o inciso IX do caput deste artigo será concedido para um único imóvel do mesmo contribuinte. (Redação acrescida pela Lei nº 8421/2013)
§ 3º Para fazer jus à isenção a que se refere o inciso IX ficam estabelecidos os seguintes critérios:
I – o contribuinte só poderá usufruir do benefício em relação a um imóvel de sua propriedade;
II – só pode ser aplicado para as unidades imobiliárias exclusivamente residenciais. (Redação dada pela Lei nº 8474/2013)
Desta forma, caso se adequem a algum caso concreto, ingressem com um processo administrativo junto à SEFAZ, solicitando a isenção, para parar de pagar o imposto.
O artigo 83 da Lei 7.186/06 elenca em quais situações o imóvel de Salvador não é tributado. Para você conferir basta verificar se o seu caso concreto se adequa a um das condições previstas em lei.
A isenção mais comum é quanto ao valor venal atribuído ao seu imóvel residencial. Se ele tiver o valor até R$ 131.917,16, você não será contribuinte nem do IPTU, nem da TRSD, pois estará dentro da faixa de isenção, conforme foto. Isso vale para um imóvel apenas, caso você tenha mais de um imóvel inferior a esse valor. Só pode ser contemplado um imóvel residencial. Os demais não gozam de isenção pelo valor.
Segue a legislação👇
Art. 83 Será concedida isenção do imposto em relação ao imóvel:
IX – cujo valor venal seja de até R$ R$ 131.917,16 (cento e trinta e um mil, novecentos e dezessete reais e dezesseis centavos), valor este que poderá ser atualizado, anualmente, com base na variação do IPCA.
§ 3º Para fazer jus à isenção a que se refere o inciso IX ficam estabelecidos os seguintes critérios:
I – o contribuinte só poderá usufruir do benefício em relação a um imóvel de sua propriedade;
II – só pode ser aplicado para as unidades imobiliárias exclusivamente residenciais. (Redação dada pela Lei nº 8474/2013)

Lei 7.186/06
Art. 83 Será concedida isenção do imposto em relação ao imóvel:
VIII – cedido, a título gratuito, pelo prazo mínimo de cinco anos ininterruptos, locado ou arrendado ao Município do Salvador ou à instituição religiosa de qualquer culto, legalmente constituída, e enquanto nele estiver funcionando um templo.


