Confiram no quadro de evolução de receita, as operações de crédito realizadas pela Prefeitura de Salvador de 2019 a 2023, totalizando mais de 2 bilhões de reais.
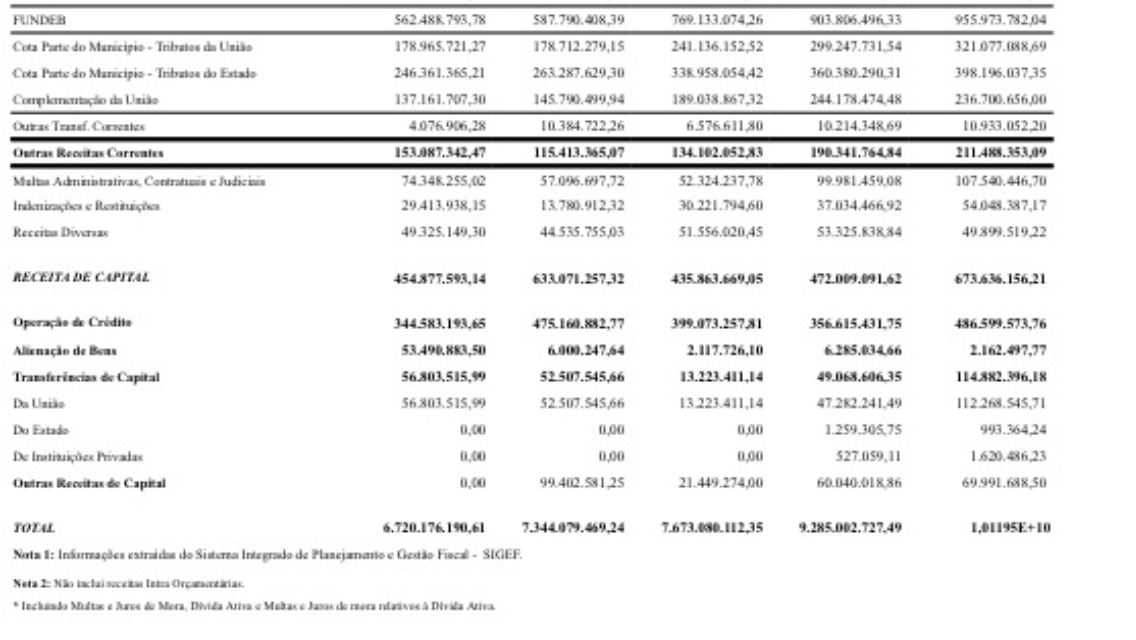
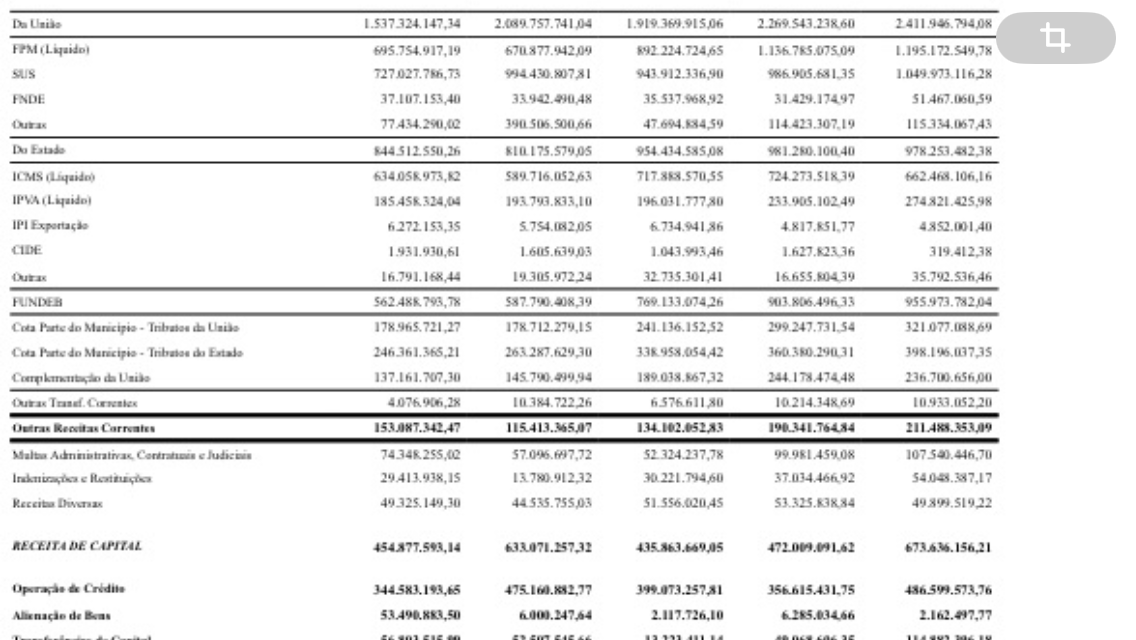
Nas tabelas abaixo poderão ser constatados todos os tipos de ingressos de receita nos cofres municipais de Salvador: receitas próprias, provenientes de tributos, receitas de transferências, receitas patrimoniais, operações de crédito, além de discriminar os ingressos por tributo.
Comparem e reflitam sobre a origem dos recursos na primeira capital do Brasil.
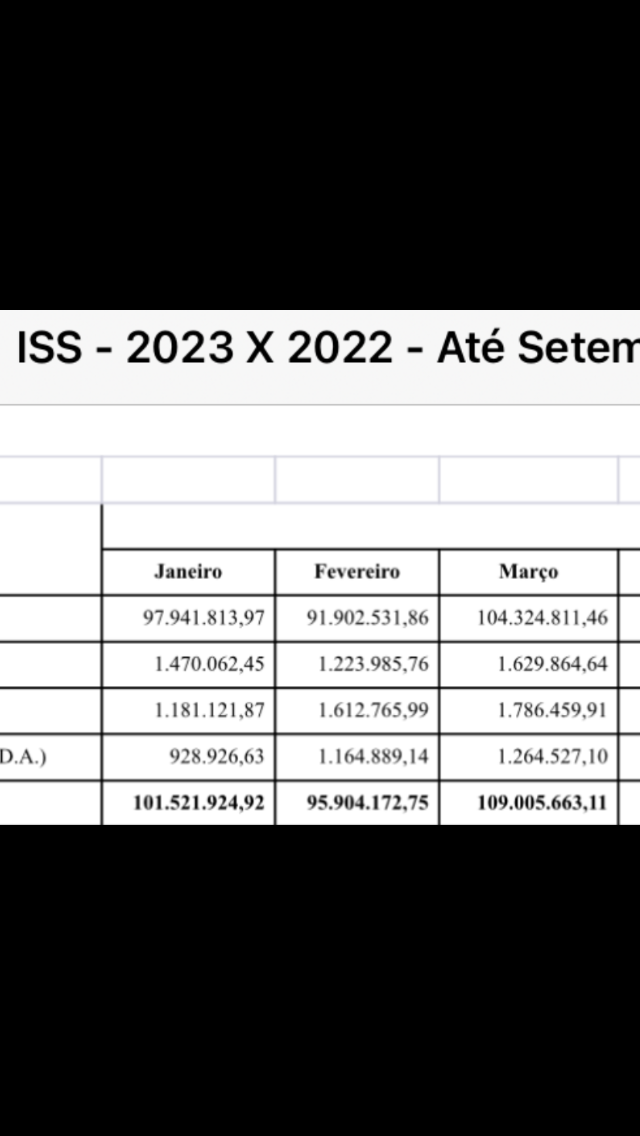
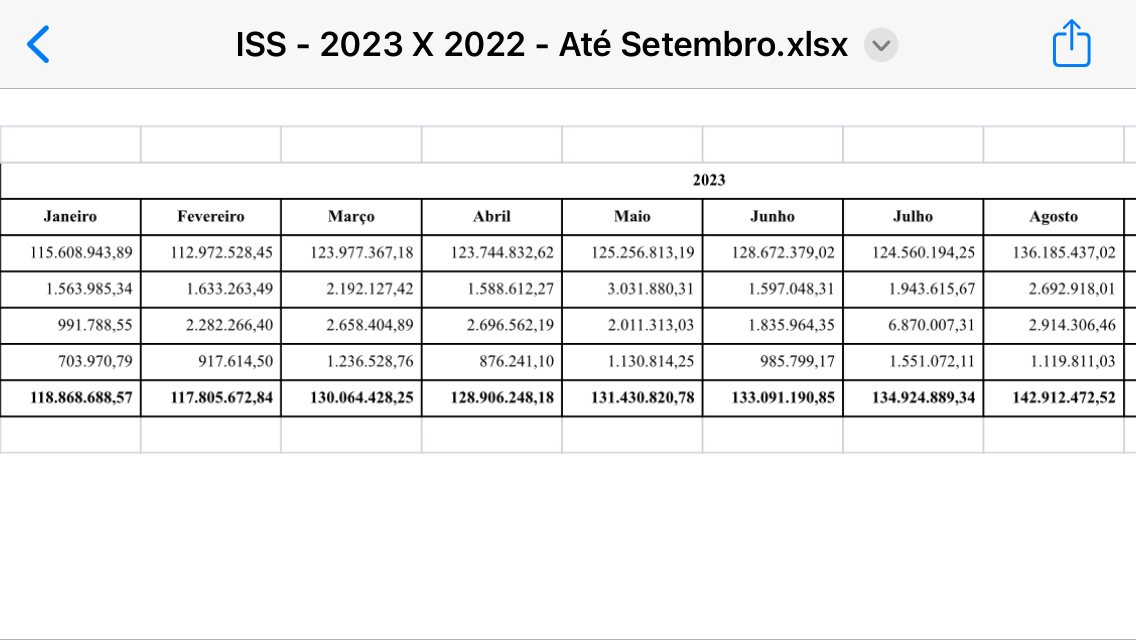
Analisem a receita oriunda do Imposto sobre Serviços no período momesco dos exercícios de 2022 e 2023 e tirem as suas próprias conclusões!
O Carnaval de Salvador se paga? Ou a Prefeitura de Salvador tem que aportar recursos para a festa acontecer, ainda que tenha a colaboração e estrutura do governo do Estado da Bahia em várias áreas?
A primeira tabela refere-se a arrecadação mensal de ISS em 2022 e a segunda em 2023.
A responsabilidade do financiamento do sistema Único de Saúde (SUS) é das três esferas de governo: federal, estadual e municipal.
O governo federal repassou a Salvador R$ 1.049.973.116,28 em recursos do SUS em 2023, 63 milhões a mais do que em 2022.
O aplicativo InvestSUS visa facilitar o acompanhamento dos valores repassados por bloco de financiamento da saúde. Através do aplicativo, os gestores poderão acompanhar os repasses, informações sobre propostas e saldo de contas diretamente no smartphone.
As administrações deveriam disponibilizar os dados para que os cidadãos pudessem acompanhar a origem e a aplicação dos recursos na área de saúde.
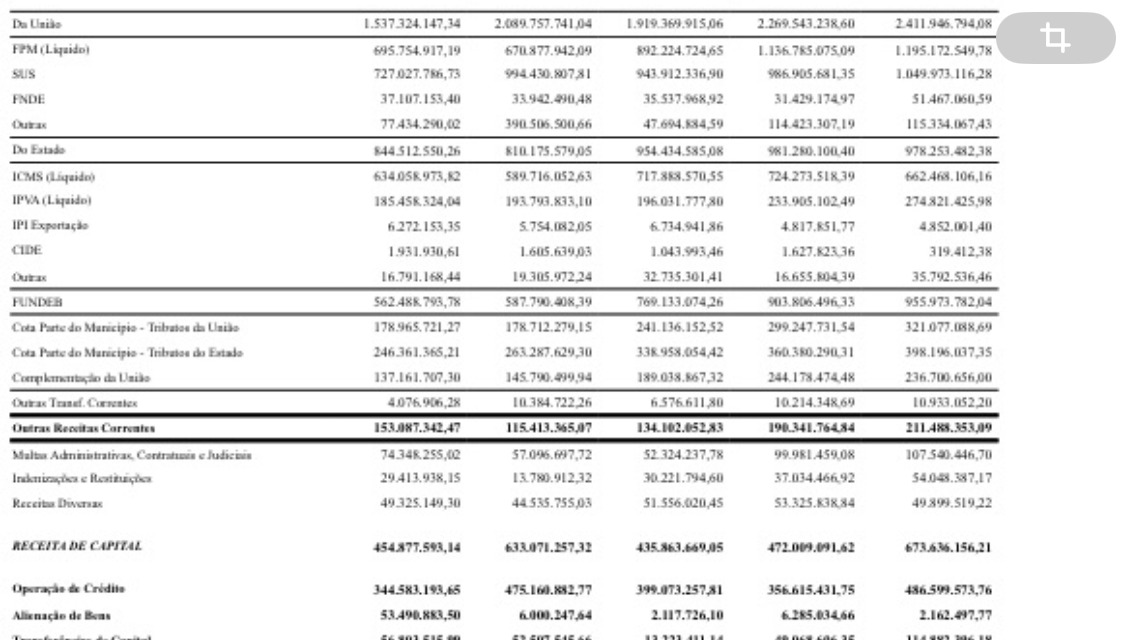
Salvador recebeu quase 1 bilhão de reais do FUNDEB em 2023. Além disso, o governo federal transferiu para a capital baiana quase 2 bilhões e meio, e 978 milhões foram recebidos do governo do estado da Bahia! Ainda assim o Município tomou empréstimos de quase meio bilhão de reais!
Confiram na tabela de evolução de receita!
O domicílio do comprador de bens de alto valor –como veículos de passageiros, tratores e caminhões– deverá ser considerado o local do destino ao qual vai pertencer o novo imposto, de acordo com a regulamentação da reforma tributária em elaboração pelo Ministério da Fazenda.
O tema foi discutido internamente e a definição considera a experiência internacional, segundo integrantes do governo a par das negociações ouvidos pela Folha. A solução é adotada por países como os Estados Unidos, por exemplo.
A pergunta que os integrantes dos grupos de discussão fizeram foi a seguinte: deve-se adotar como destino o local de domicílio do comprador ou o lugar onde está a loja?
Para as compras feitas presencialmente nos supermercados, a tendência é que, inclusive por simplicidade, o destino seja o local onde está a loja.
O destino das vendas de combustível também deve ser considerado o local de abastecimento, o que tende a favorecer as maiores cidades.
Para bens duráveis, porém, a regra deve ser diferente, já que nesse caso é mais fácil identificar o domicílio com o CPF do comprador.
Essa definição é um tema central na regulamentação da reforma porque a emenda constitucional transferiu a tributação dos impostos da origem (onde são produzidos) para o local de destino (onde são consumidos).
Ou seja, os tributos que serão criados pela reforma serão devidos nos locais do destino. Dessa forma, a definição do que será considerado destino para bens e serviços será fundamental para a arrecadação dos municípios e estados.
Municípios, por exemplo, podem perder ou ganhar arrecadação se os seus moradores comprarem produtos na cidade vizinha. O mesmo pode ocorrer com os estados.
Representantes dos governos regionais manifestaram preocupação com esse tema na reunião inaugural dos trabalhos de regulamentação, como revelou a Folha no dia 24 de janeiro.
Um programa de assessoramento técnico à implementação da reforma foi criado no início de janeiro, com 19 grupos técnicos temáticos e outro de análise jurídica.
Uma comissão de sistematização, coordenada pelo secretário extraordinário de Reforma Tributária, Bernard Appy, vai sintetizar as propostas e definir o escopo geral do que será apresentado ao ministro Fernando Haddad (Fazenda) e enviado ao Congresso.
A reforma promulgada pelo Congresso, no fim do ano passado, estabelece o funcionamento no Brasil de uma tributação dual sobre Valor Agregado, com dois novos tributos a serem criados: a CBS (Contribuição sobre Bens e Serviços) federal; e o IBS (Impostos sobre Bens e Serviços), de estados e municípios.
Mas é a regulamentação que vai definir os parâmetros para o funcionamento e cobrança dos dois impostos. O governo prepara três projetos a serem encaminhados ao Congresso entre o final de março e início de abril.
Um ponto em discussão é a tributação de bens intangíveis (que não possuem uma forma física), como marcas, franquias, direitos autorais, patentes e carteiras de clientes.
Pessoas do governo envolvidas nas negociações afirmam que as leis complementares precisam ter um texto que deixe muito claro como todos os bens e serviços serão tributados para garantir segurança jurídica. É necessário que haja pouco espaço para interpretações subjetivas que abram brechas para litígios.
Os detalhes operacionais serão definidos, no entanto, em normas infralegais, porque na avaliação dos técnicos que participam dos trabalhos de regulamentação, não há como deixar esses pontos nas leis.
Como mostrou a Folha, o presidente da Câmara, Arthur Lira (PP-AL), e aliados dos partidos do centrão querem na votação dos projetos de regulamentação tirar poder da Receita e dos Fiscos dos estados e municípios.
Planeja-se que os textos saiam do Congresso sem precisar das normas infralegais, como as INs (Instruções Normativas) da Receita.
“O papel dos Fiscos na reforma tributária não vai ser acessório. É ele que vai colocar o sistema tributário em pé, a máquina. O que estamos fazendo é longe de ser um ICMS melhorado”, diz Rodrigo Spada, presidente da Febrafite, associação que reúne os fiscais de tributos estaduais.
Para ele, essa tentativa de retirar o poder do Fisco “vai contra” a própria reforma tributária.
“Pode ser até mais uma tentativa de alguns parlamentares, que não defendiam a reforma, de atrasar a discussão. De querer criar divergência. É um jogo pequeno”, diz Spada.
Segundo ele, o movimento de enfraquecimento dos Fiscos, como esse, não vai prosperar. Spada diz que não tem como colocar de pé o novo sistema sem que esses órgãos definam as normas operacionais.
Fonte: Bahia Notícias
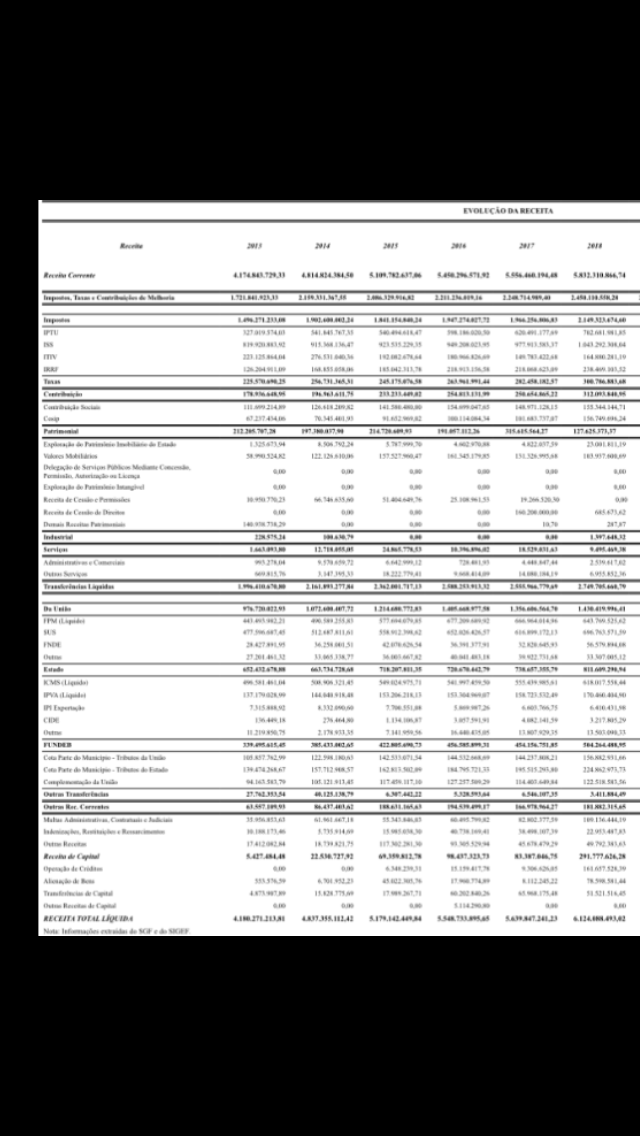
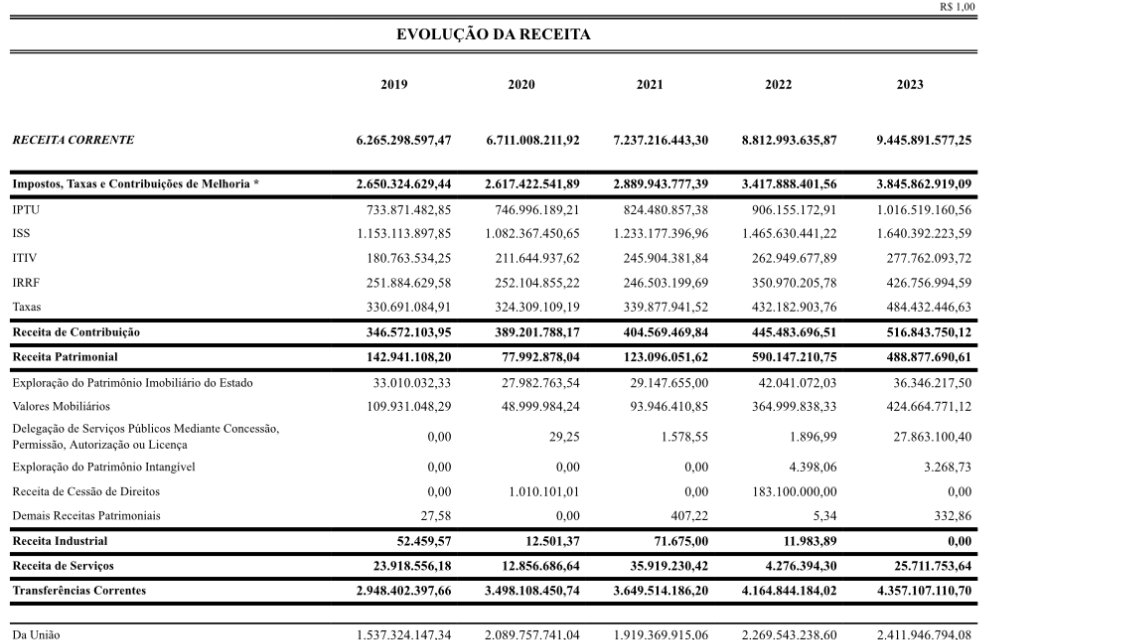
Verifiquem a evolução das receitas de 2013 a 2023 que ingressaram em cofres públicos soteropolitanos referentes ao IPTU.
Com o advento das Leis 8.464/13 e 8.473/13, a nova tabela de receita e a planta genérica de valores, respectivamente, verifica-se um crescimento exponencial na arrecadação do IPTU de Salvador. Ainda que a inadimplência tenha se mantido alta, o ingresso de receita do imposto quase dobrou de 2013 para 2014, também pela existência de fatores de valorização dos imóveis que foram criados pela mesma lei para majorar a base de cálculo do tributo. O percentual de aumento maior do que a média do IPTU dos anos anteriores de 2017 para 2018, deveu-se a uma nova alteração na planta genérica de valores pela Lei 9.304/17.
2013 – 327.019.574,03
2014 – 541.845.767,35
2015 – 540.494.618,47
2016 – 598.186.020,50
2017 – 620.491.177,69
2018 – 702.681.981,85
2019 – 733.871.482,85
2020 – 746.996.189,21
2021 – 824.480.857,38
2022 – 906.155.172,91
2023 – 1.016.519.160,56
Todos os valores foram extraídos do portal transparência no site da SEFAZ de Salvador disponível para qualquer cidadão.
O Imposto sobre Serviços de Qualquer Natureza, conhecido como ISS, sempre foi a maior fonte de receita própria do município de Salvador.
Em 2023, a sua arrecadação superou um bilhão e meio de reais, conforme o gráfico abaixo da evolução de receita municipal.
O STF (Supremo Tribunal Federal) decidiu nesta quinta-feira (8), por maioria, que estatais podem demitir seus empregados, contratados por meio de concurso público e regidos pela CLT (Consolidação das Leis do Trabalho), desde que sejam apresentadas motivações simples, sem as exigências da justa causa.
O julgamento, realizado no plenário físico do Supremo, é de repercussão geral. Os ministros ainda terão de definir a tese, uma vez que houve divergências em votos. A decisão vai orientar processos similares, após a publicação da ata do julgamento —ainda sem previsão.
O entendimento da maioria foi sugerido pelo ministro Luís Roberto Barroso. Ele foi seguido pelos ministros Cristiano Zanin, Dias Toffoli, André Mendonça e Cármen Lúcia.
Em seu voto, Barroso definiu que as empresas públicas e as sociedades de economia mista podem demitir com motivações simples. Ou seja, as demissões devem ser justificadas com qualquer fundamento razoável, não se exigindo que se enquadre nas hipóteses de justa causa da legislação trabalhista.
O ministro ainda afirmou que as empresas têm o dever de motivar, em ato formal, a demissão de seus empregados admitidos por concurso público. Além disso, as razões da dispensa precisam ser indicadas claramente e de forma simples.
Já Edson Fachin votou pela exigência de motivação, mas com regras mais rígidas, como a instauração de processo administrativo.
O ministro Alexandre de Moraes, relator do caso, foi voto vencido. Ele avaliou que não é necessária motivação para a dispensa dos empregados de sociedades de economia mista que tenham sido contratados como celetistas.
O relator foi seguido pelos ministros Gilmar Mendes e Kassio Nunes Marques.
Moraes disse que as estatais obedecem ao mesmo regime jurídico das empresas privadas, do qual a motivação para dispensa não é exigida. Além disso, afirmou que a necessidade de motivação da dispensa seria uma desvantagem que prejudicaria o desempenho das estatais.
Segundo o ministro, retirar do gestor essa possibilidade significaria suprimir um instrumento de competição no mercado.
“A dispensa imotivada é uma dispensa gerencial, seja do empregador privada, seja de uma empresa pública e sociedade de economia mista”, disse.
Ele acrescentou que a demissão imotivada não significa demissão arbitrária e que, se houver assédio ou desvio de finalidade, as demissões são passíveis de controle judicial.
Moraes disse ainda que o seu entendimento evita a ampliação da judicialização. Segundo ele, as demissões apenas com justificativas aumentam o número de processos com a alegação de desvio de finalidade.
Atualmente, não há uma tese definida pela Justiça sobre como estas empresas devem proceder em demissões, e casos do tipo vêm sendo judicializados.
A controvérsia é gerada porque há dúvidas se, por seguirem princípios da administração pública de legalidade, moralidade e publicidade, elas precisam informar os motivos da dispensa de seus empregados.
Já as empresas argumentam que seguem regras do direito privado e não precisam prestar os esclarecimentos sobre a motivação de seus atos administrativos.
O caso usado como referência no julgamento foi um recurso extraordinário movido por empregados demitidos do Banco do Brasil. Eles afirmam que foram aprovados em concurso público e trabalhavam normalmente no banco, mas em 1997 foram demitidos.
Inicialmente, o caso tramitou em Fortaleza, depois subiu para o TRT-7 (Tribunal Regional do Trabalho da 7ª Região).
O TST (Tribunal Superior do Trabalho) negou a reintegração dos trabalhadores à empresa, alegando que estatais se sujeitam ao regime jurídico das empresas privadas.
Assim, não haveria necessidade de motivação dos atos do banco. Eles entraram com recurso, e o caso foi parar no STF.
Neste caso, prevaleceu o entendimento do ministro Barroso de que a necessidade de motivação para a dispensa não exige instauração de processo administrativo, não se confunde com a estabilidade no emprego e dispensa as exigências da demissão por justa causa.Constança Rezende/José Marques/Folhapress
O ministro Edson Fachin, do Supremo Tribunal Federal (STF), concedeu liminar para que o governo do Distrito Federal não lance ou cobre impostos sobre patrimônio, renda e serviços da Empresa de Tecnologia e Informações da Previdência Social (Dataprev). A decisão, tomada na Ação Cível Originária (ACO) 3667, foi incluída para referendo na sessão virtual que se encerra em 21/2.
Na ação, a Dataprev alega que presta serviços de tecnologia da informação e comunicação em regime não concorrencial, atuando com exclusividade em atividades de responsabilidade do Governo Federal, e explica que é uma empresa pública cujos únicos acionistas são a União e o Instituto Nacional de Seguro Social (INSS). Portanto, entende que tem direito à imunidade tributária recíproca (que impede os entes federados de criar impostos sobre patrimônio, renda ou serviços uns dos outros), prevista na Constituição Federal (artigo 150, inciso VI, alínea “b”).
Jurisprudência
Em análise preliminar do caso, o ministro Fachin verificou que a Dataprev preenche os requisitos estabelecidos pela jurisprudência do STF para ter direito ao benefício. Isso porque o Tribunal admite a concessão da imunidade tributária recíproca às empresas públicas prestadoras de serviço público essencial que atuam em regime de exclusividade. A liminar suspende a cobrança até o julgamento final do processo.
Leia aqui a íntegra da decisão.
Fonte: STF


