O Tribunal de Contas da União lançou uma cartilha com foco nas “Lições Aprendidas com a Lei de Responsabilidade Fiscal (LRF)”. O trabalho sintetiza 20 anos de experiência acumulada na fiscalização do cumprimento da legislação e destaca as práticas que fortalecem o equilíbrio das contas públicas e a estabilidade macroeconômica. O objetivo é subsidiar o debate sobre o tema e levar a um contínuo aprimoramento da gestão fiscal.
Voltada para gestores, servidores públicos e órgãos de controle dos três níveis da administração (federal, estadual e municipal), a publicação analisa a importância das regras fiscais como instrumentos de governança, transparência e responsabilidade.
O texto identifica os gargalos da Lei de Responsabilidade Fiscal e propõe soluções para minorar os riscos que passam pelo cumprimento das chamadas “despesas obrigatórias”, o endividamento do país, a renúncia de receitas (por meio de isenções tributárias), entre outros.
A publicação é uma fonte importante de conhecimento para subsidiar, contextualizar e embasar as discussões sobre o tema.
LRF e TCU
O TCU é o “guardião” do cumprimento das metas fiscais e de limites e condições essenciais à gestão responsável, especialmente quando se trata de recursos federais. De acordo com a Lei de Responsabilidade Fiscal, cabe à Corte de Contas emitir alertas quando constatadas situações de risco.
Para cumprir essa tarefa, o tribunal faz auditorias, diagnósticos, cooperações técnicas, relatórios sistêmicos e análises de contas consolidadas. Tudo isso visa ampliar a transparência e a confiança nas informações financeiras. A fiscalização das regras fiscais evidencia riscos, propõe alternativas e fornece subsídios técnicos para qualificar as discussões e as decisões do Poder Executivo, do Congresso Nacional e da sociedade. Com informações da assessoria de imprensa do TCU.
O dia a dia daqueles que trabalham com projetos de loteamentos e urbanização confirma que as discussões envolvendo o Imposto sobre a Propriedade Territorial Urbana (IPTU) podem representar uma parcela significativa dos recursos contingenciados nos registros contábeis das empresas, recursos estes que poderiam ser direcionados para a construção de outros empreendimentos visando o crescimento e desenvolvimento urbano em diversas regiões.
Dado que o Brasil é um país de dimensões continentais, dividido politicamente em União, 27 estados, Distrito Federal e ainda conta com 5.570 municípios conforme dados do IBGE, não é surpreendente que o IPTU seja o tributo que mais gera processos judiciais nos Tribunais de Justiça estaduais. É um fato.
Segundo concluiu a pesquisa realizada pelo Conselho Nacional de Justiça (CNJ) [1] em 2022, o IPTU representou 62% do volume de demandas ativas nos Tribunais de Justiça dos estados e do Distrito Federal, demonstrando ser o IPTU um verdadeiro Titã quando comparado a outros tributos federais e estaduais, inclusive em comparação com processos cíveis de grande volume, como aqueles relacionados à alienação fiduciária.
Recentemente, o Anuário da Justiça Paulista 2024 [2] fez um levantamento sobre o volume de processos tributários em tramitação no tribunal. Concluiu-se que aproximadamente 21,8 milhões de ações aguardam julgamento pelo Judiciário (dados apurados até outubro de 2023), sendo que 12,8 milhões dessas causas são representadas por execuções fiscais. Ações de execução fiscal de IPTU correspondiam até o final de julho/2023 ao total de 4,1 milhões de casos pendentes de julgamento.
Observa-se, portanto, que o IPTU, tributo pertencente à competência tributária dos municípios, é o grande campeão no quesito de disputa judicial, sobretudo no que consiste em definir a sua materialidade. Contudo, sendo o IPTU um tributo cuja hipótese de incidência é relativamente simples (ser proprietário de imóvel em zona urbana do município), não haveria muitas discussões enviesadas acerca da sua cobrança, mas não é assim.
As maiores discussões sobre IPTU estão quase sempre relacionadas à atualização da planta genérica de valores (PGV) pelos municípios; à distinção entre localização urbana e rural, especialmente no que se refere ao critério espacial da hipótese de incidência tanto do IPTU quanto do ITR; à cobrança do IPTU antes da obtenção do “habite-se” ou do Termo de Verificação de Obra Final (TVOF) [3]; questionamentos complexos sobre os efeitos jurídicos da propriedade do imóvel em relação ao arranjo contratual estabelecido entre as partes; e, por fim, demandas relacionadas as restrições ao uso da propriedade, como as áreas de proteção permanente (APP).
Sabe-se que para a determinação da cobrança do IPTU, não é suficiente apenas possuir a propriedade do imóvel, mas é necessário que o proprietário tenha a capacidade de dispor do bem e exercer o seu domínio útil sem limitações. Eis aqui o ponto de inflexão que é capaz de mudar totalmente a materialidade do tributo.
Isso porque o IPTU jamais deveria incidir sobre parte do imóvel que não está disponível ao proprietário, sob pena de ampliar a materialidade tributária do imposto. Afinal, são os poderes de uso e fruição que demonstram a capacidade contributiva do sujeito passivo na relação jurídico tributária do IPTU.
Fonte:
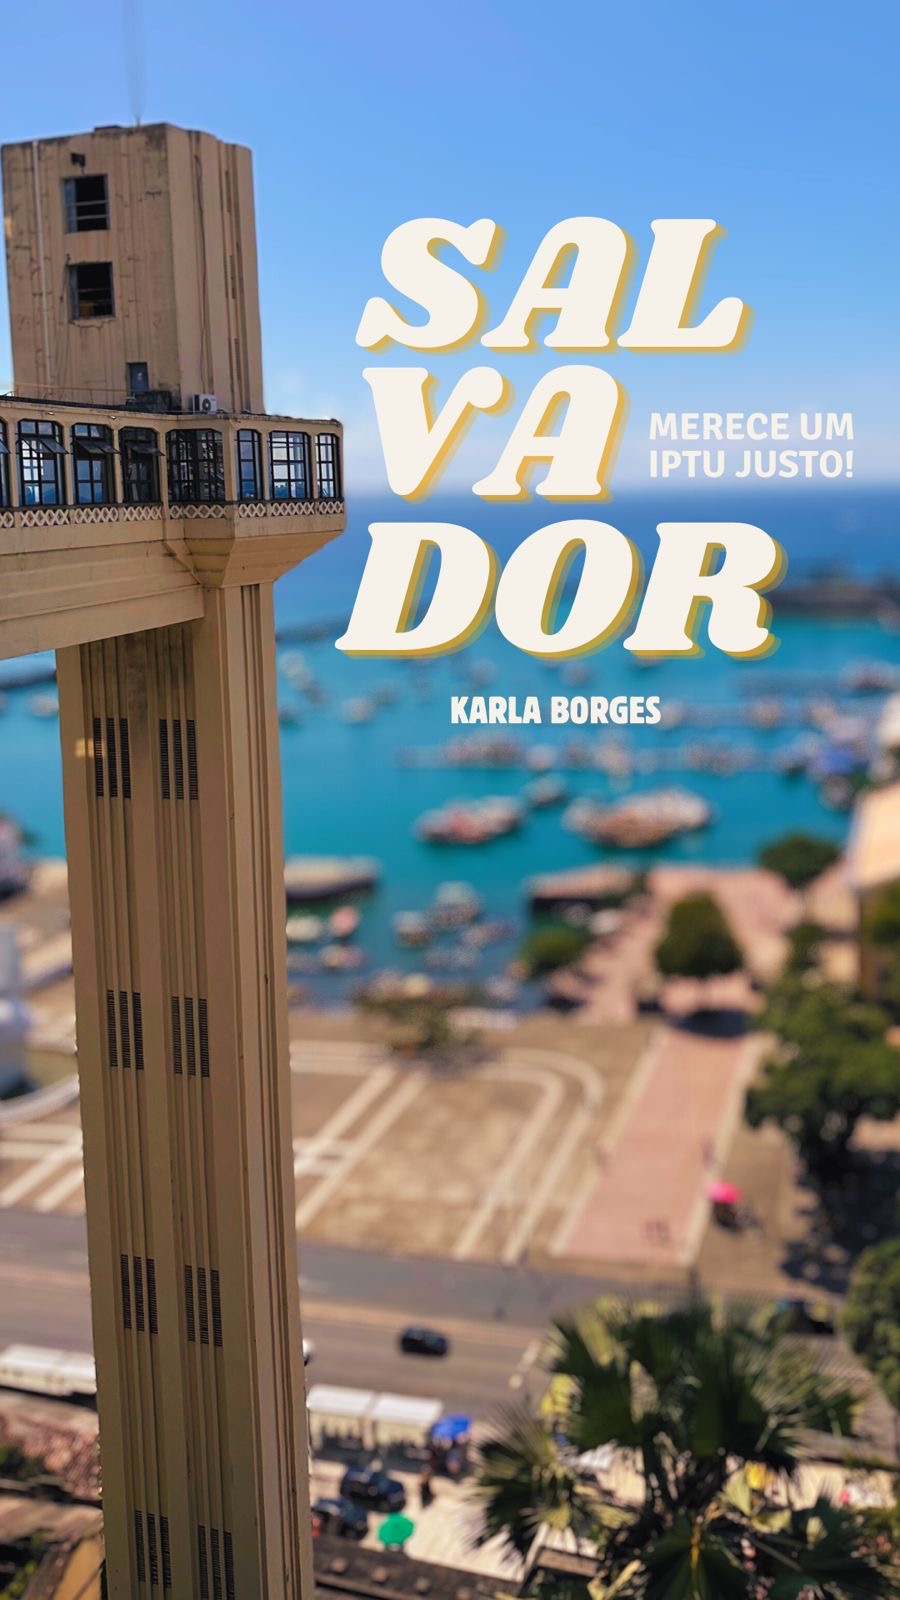
Salvador de tantos encantos, sorrisos e mistérios.
Salvador que apaixona, inebria, aquece.
Salvador, nós lhe desejamos verde, limpa, iluminada, justa, legal!
Salvador, Parabéns pelos seus 475 anos!
A 1ª turma cível do TJ/DF manteve decisão que isentou cobrança de Imposto de Renda a aposentado que possui visão monocular. Além disso, a decisão determinou que o Distrito Federal deve restituir a quantia descontada da aposentadoria do aposentado desde fevereiro de 2023.
Conforme o processo, exame e laudo realizado no Hospital dos Olhos atestaram que o olho direito do autor só enxerga vultos. Nesse sentido, o autor mencionou que a visão monocular é a capacidade de enxergar apenas com um dos olhos e citou a ata de inspeção pericial onde aponta que ele “está incapacitado para todo e qualquer trabalho” e que necessita de cuidados.
O Distrito Federal, no recurso, alegou que o laudo particular comprova apenas que o homem é cego do olho esquerdo e que isso não significa que ele é portador de cegueira. Argumentou que o juiz afastou o laudo pericial oficial e registrou que os laudos médicos particulares constaram que o homem possui cegueira total no olho esquerdo.
Na decisão, a turma recursal explicou que a lei 7.713/98 prevê a isenção do Imposto de Renda de Pessoa Física aos proventos de aposentadoria de pessoas acometidas por doenças graves, dentre as quais, a cegueira. A turma citou laudo apresentado pelo autor que concluiu que ele possui “perda irreversível da visão do olho direito”.
Por fim, o colegiado pontuou que a lei não faz distinção entre cegueira binocular ou monocular para efeito de isenção de Imposto de Renda. Assim, “a jurisprudência do STJ esclarece que a visão monocular também está amparada pela isenção, uma vez que não há restrição legal, não importando se a patologia atinge o comprometimento da visão de um ou dos dois olhos”, concluiu o relator.
A decisão foi unânime.

TJ/DF anula cobrança de imposto de renda para idoso com visão monocular, além de repor quantia descontada de sua aposentadoria.(IMAGEM: FREEPIK)
- Processo: 0720329-69.2023.8.07.0016
Leia o acórdão.
Informações: TJ/DF.
Fonte: Migalhas
O TRT da 4ª região, sediado em Porto Alegre/RS, aplicou pena de aposentadoria compulsória ao juiz do Trabalho Guilherme da Rocha Zambrano, em razão da compra de carros de luxo em leilão judicial para revenda.
A Corte considerou o que disposto na Loman, segundo a qual atos de comércio são vedados a juízes. A pena, no entanto, só deve ser cumprida após o trânsito em julgado do processo. Até lá, o magistrado está afastado de suas funções.
Conforme noticiado pelo G1, um dos leilões foi promovido pela vara do Trabalho de Sapiranga em março de 2022. O juiz arrematou uma caminhonete Land Rover Evoque, modelo 2012/2013, por R$ 98 mil.
De acordo com o Tribunal, o magistrado também participou de outros leilões na mesma época, adquirindo um Audi A5 para a esposa, cedendo um Toyota Corolla para o irmão e um Nissan Frontier para a tia.
O Órgão Especial do TRT da 4ª região considerou que o juiz praticou atos de comércio e constituiu sociedade como sócio, o que é proibido.
Como os automóveis adquiridos foram listados como parte do capital social da sociedade da qual o juiz fazia parte, foi configurada a prática de atos de comércio – o que motivou a aposentadoria compulsória.
Além disso, Zambrano foi punido com pena de censura por participar de leilões promovidos pela Justiça do Trabalho e por utilizar um certificado digital em atividades privadas.
“Verifica-se que os veículos foram adquiridos pelo magistrado para venda, sem o que a sociedade não se capitalizaria, tampouco cumpriria seu objeto social, que envolve a venda de veículos“, diz o relatório, assinado pela desembargadora Ana Luiza Heineck Kruse.
Afastado
Juiz há cerca de 17 anos, Zambrano foi afastado imediatamente do cargo de maneira cautelar, sem prejuízos ao vencimento, até a efetivação da aposentadoria compulsória. Confirmada a aposentadoria, o juiz receberá vencimentos proporcionais ao tempo de serviço e contribuição.
Segundo o TRT-4, um juiz trabalhista na ativa ganha R$ 37.731,80.
Defesa
No processo, o juiz afirmou que a compra do veículo ocorreu para uso pessoal e não para a sociedade da qual fazia parte.
O juiz ainda alegou que não atuava na cidade onde foi promovido o leilão e que, portanto, poderia participar dos certames da Justiça do Trabalho.
No entanto, a relatora do julgamento sustentou que a autoridade dos magistrados se estende por toda a jurisdição do tribunal, não só à comarca em que um juiz trabalha.
Fonte: Migalhas
Em 5 de março de 2024, foi editada a Instrução Normativa RFB nº 2.178/24, que dispõe sobre a apresentação da Declaração de Ajuste Anual do Imposto sobre a Renda da Pessoa Física (IRPF) referente ao exercício de 2024, ano-calendário de 2023, pela pessoa física residente no Brasil.
Dessa forma, está inaugurado o prazo para entrega da declaração do IRPF, prazo este que vai até 31 de maio de 2024. Aproveitamos a oportunidade para tratar dos precedentes do Carf acerca das deduções de despesas médicas.
Para ano-calendário de 2023, as projeções do governo federal para as renúncias tributárias decorrentes da dedução das despesas médicas no IRPF totalizavam aproximadamente 24,7 bilhões de reais segundo o Demonstrativo dos Gastos Tributários, o que demonstra a relevância do tema [1].
As deduções de despesas médicas na apuração da base de cálculo do IRPF estão previstas no artigo 8º da Lei n. 9.250/95, que estabelece que da base do IRPF poderão ser deduzidos os pagamentos efetuados, no ano-calendário, a médicos, dentistas, psicólogos, fisioterapeutas, fonoaudiólogos, terapeutas ocupacionais e hospitais, bem como as despesas com exames laboratoriais, serviços radiológicos, aparelhos ortopédicos e próteses ortopédicas e dentárias.
Ademais, o §2º do referido artigo dispõe que as referidas deduções alcançam os pagamentos efetuados a empresas domiciliadas no País, destinados à cobertura de despesas com hospitalização, médicas e odontológicas, não se aplicando às despesas ressarcidas por entidade de qualquer espécie ou cobertas por contrato de seguro.
Há ainda menção no §2º, V, do referido artigo de que no caso de despesas com aparelhos ortopédicos e próteses ortopédicas e dentárias, exige-se a comprovação com receituário médico e nota fiscal em nome do beneficiário.
Por fim, vale notar que a dedução das referidas despesas se limita ao tratamento do contribuinte ou de seus dependentes (não alcançando gastos com terceiros não dependentes, a não ser no caso de alimentandos, desde que em cumprimento de decisão judicial ou acordo homologado judicialmente, ou por escritura pública), bem como é fundamental que haja comprovação e especificação dos fornecedores dos serviços médicos e dos beneficiários dos tratamentos.
Feitas as considerações gerais sobre o tema, passaremos à análise dos precedentes do Carf acerca do assunto.
Taxatividade do rol dos gastos com saúde
O artigo 8º da Lei nº 9.250/95 traz uma lista dos profissionais para os quais haverá dedução sobre os pagamentos a eles relacionados, se referindo expressamente a médicos, dentistas, psicólogos, fisioterapeutas, fonoaudiólogos, terapeutas ocupacionais e hospitais.
Dessa forma, surgem dúvidas sobre quanto à possibilidade de dedução de outros profissionais relacionados à saúde, tais como enfermeiros domiciliares, cuidadores de idosos e instrumentadores cirúrgicos.
No Acórdão 9202-009.090 (24/9/20), negou-se, por maioria de votos, provimento ao recurso especial da contribuinte, prevalecendo o entendimento de que seria indevida “a dedução a título de despesas médicas fora das hipóteses prevista na lei, como é o caso de gastos com cuidadores”.
No voto vencedor, constou o entendimento pela interpretação literal e taxativa das profissões mencionadas na Lei nº 9.250/95, sendo que não seria possível ampliar o rol das deduções no âmbito do Carf, bem como no caso concreto não haveria comprovação de que o profissional contratado tivesse alguma qualificação profissional específica.
Na mesma linha, a interpretação taxativa preponderou nos Acórdãos 2002-000.165 (19/06/18), 9202-010.077 (de 29/10/21), 9202-010.078 (29/10/21), 9202-010.203 (26/11/21), 9202-010.204 (26/11/21) e 9202-010.205 (26/11/21).
Como decorrência de tal cenário, as deduções das despesas com enfermagem somente têm sido admitidas quando integrarem a fatura emitida pelo estabelecimento hospitalar, tal qual foi decidido nos Acórdãos 2003-002.666 (20/10/20), 2003-002.667 (20/10/20), 2003-002.668 (20/10/20), 2003-002.669 (20/10/20), 2003-002.670 (20/10/20), 2201-008.049 (03/12/20), 2201-008.052 (03/12/20) e 2201-008.053 (03/12/20).
Medicamentos, materiais cirúrgicos, próteses de silicone e necessidade que estejam integrados na conta hospitalar
A mesma interpretação restritiva do artigo 8º da Lei nº 9.250/95 faz com que somente seja permitida a dedução dos gastos com medicamentos, materiais cirúrgicos e próteses de silicone, caso eles estejam integrados na fatura emitida pelo hospital.
Tal entendimento tem sido reiterado e consta em diferentes acórdãos, dentre os quais os Acórdãos 2801-001.761 (29/07/11), 2202-003.312 (12/04/16), 2401-006.683 (06/06/19), 2003-003.541 (26/08/21) e 2003-003.786 (26/10/21).
Em que pese a importância dos óculos para aqueles padecem de alguma limitação na visão (como é o caso do autor que aqui escreve), não há possibilidade de dedução dos gastos com óculos de grau, conforme já decidiu o Carf no Acórdão 2201-000.904 (28/11/18), a menos que os gastos com os óculos estejam integrados na conta hospitalar.
Cirurgias plásticas
Embora já tenha havido entendimento no passado de que somente seria possível a dedução dos gastos com cirurgia plástica reparadora (Acórdão 104-16599, de 23/09/98), o entendimento que tem prevalecido neste século é no sentido de dedução de quaisquer cirurgias plásticas, ainda que tenham motivação exclusivamente estética.
Tal conclusão pode ser encontrada no Acórdão 2802-001.461 (13/3/12), no qual constou expressa a premissa de que: “se a lei não restringe o alcance da dedução de despesas médicas a determinadas especialidades, não cabe ao intérprete fazê-lo”, bem como nos Acórdãos 106-14.786 (07/07/05), 104-23.039 (05/03/08), 2102-002.162 (10/07/12) e 2401-007.372 (16/01/20).
Despesas com clínicas geriátricas
Com relação à dedução dos gastos com clínicas geriátricas, tem prevalecido o entendimento de que eles somente serão dedutíveis a título de hospitalização se o referido estabelecimento for qualificado como hospital, consoante os Acórdãos 2802-001.966 (17/10/12), 2202-003.596 (22/09/16), 2202-003.939 (07/06/17), 9202-007.810 (25/04/19), 9202-007.812 (25/04/19), 9202-007.813 (25/04/19), 2001-002.023 (17/02/20), 2402-011.787 (11/07/23) e 2402-011.789 (11/07/23).
Despesas médicas no exterior
As despesas médicas ou de hospitalização realizadas no exterior também serão dedutíveis, mas deverão estar comprovadas documentalmente, conforme restou decidido nos Acórdãos 2202-003.946 (07/06/17) e 2003-005.913 (29/11/23).
Por outro lado, no Acórdão 2401-011.389 (03/10/23), a turma decidiu, de forma unânime, por negar provimento ao Recurso Voluntário no que tange à dedução de plano de saúde em benefício de dependente pago à operadora de plano de saúde no exterior, uma vez que o §2º, do artigo 8º da Lei n. 9.250/95 dispõe que a dedução dos gastos médicos se aplica também “aos pagamentos efetuados a empresas domiciliadas no País, destinados à cobertura de despesas com hospitalização, médicas e odontológicas”.
Ao se referir à “empresas domiciliadas no país”, a turma entendeu que não seria possível interpretar extensivamente a lei de forma a permitir a dedução do gasto pago à operadora de plano de saúde domiciliada no exterior.
Despesas médicas com retirada de material para obtenção de células-tronco
Com os avanços tecnológicos tem sido cada vez mais comum o oferecimento de serviços de retirada de material para obtenção de célula-tronco, no entanto, as decisões do Carf têm sido no sentido de impossibilidade de dedução dos valores correspondentes a tal intervenção, o que pode ser depreendido dos Acórdãos 2801-002.941 (12/03/13) e 2402-007.862 (7/11/19), nos quais constou a afirmativa de que: “a retirada de material para obtenção de célula-tronco, com finalidade criogênica, apesar da possível utilidade futura, não tem a finalidade de tratamento prevista na legislação do imposto de renda”.
Comprovação documental
Vale notar que a dedução das despesas médicas é condicionada a que os pagamentos sejam especificados, informados na ficha “Pagamentos Efetuados” da Declaração de Ajuste Anual, e comprovados com documentos originais que indiquem, no mínimo, nome, endereço e número de inscrição no Cadastro de Pessoas Físicas (CPF) ou Cadastro Nacional da Pessoa Jurídica (CNPJ) de quem prestou o serviço, a identificação do responsável pelo pagamento, bem como do beneficiário caso seja pessoa diversa daquela, data de sua emissão, e assinatura do prestador de serviço, caso não seja documento fiscal [2].
Uma parte significativa do contencioso administrativo das despesas médicas remonta a períodos anteriores à instituição da Declaração de Serviços Médicos e de Saúde (Dmed), de modo que a apresentação de documentos idôneos é uma forma de garantir a existência e validade dos gastos com saúde.
Nessa linha, é importante citar a Súmula Carf nº 180 (aprovada pela 2ª Turma da CSRF, em sessão de 06/08/2021), cujo teor é o seguinte: “para fins de comprovação de despesas médicas, a apresentação de recibos não exclui a possibilidade de exigência de elementos comprobatórios adicionais”.
Logo, percebe-se a importância de que todos os valores informados na Declaração de Ajuste Anual possuam suporte documental.
Em vista de todo o exposto, foi trazida aqui uma pequena amostra de acórdãos do Carf que tratam da dedução de despesas médicas. A partir da análise de tais acórdãos, é possível identificar os entendimentos preponderantes de que o rol dos gastos de saúde passíveis de dedução tem sido interpretado de forma taxativa, sendo que outros gastos com saúde podem até ser deduzidos desde que integrem a nota fiscal hospitalar.
Fonte: Conjur por Alexandre Pinto
O artigo 6º da Lei Complementar 105/01 — que confere aos órgãos da administração tributária meios para obter dados bancários de contribuintes sem prévia autorização judicial — é taxativo ao facultar a obtenção dessas informações a instauração de processo administrativo ou procedimento fiscal em curso.
Esse foi o fundamento adotado pelo juízo da 2ª Câmara de Direito Público do Tribunal de Justiça do Piauí para confirmar decisão que anulou a troca de informações entre a Secretaria de Estado da Fazenda (Sefaz) e as operadoras de cartão de crédito.
No caso concreto, um restaurante foi autuado pela Fazenda Pública do Estado do Piauí por informações divergentes entre os dados de operadoras de cartão de crédito e os sistemas da Sefaz.
Na apelação, a Fazenda alegou a existência de procedimento administrativo regular e sustentou que era improcedente o argumento de que houve violação ao devido processo legal que fundamentou a decisão de primeira instância.
Playvolume
Ad
Ao analisar o caso, o relator José Wilson Ferreira de Araújo Júnior, afirmou que a autuação fiscal foi provocada por informações prestadas pelas administradoras de cartões de crédito, ou seja, não houve prévia notificação da empresa, o que invalida todo o procedimento fiscal.
“Dessa forma, conclui-se pela nulidade dos autos de infração ora impugnados, ante a ausência de procedimento administrativo prévio à autuação da empresa apelada, conforme entendimento esposado pelo magistrado de origem”, registrou.
A decisão foi unânime. Atuou na causa o advogado Carlos Yury Araujo de Morais.
Fonte: Conjur
Clique aqui para ler a decisão
Processo 0025196-40.2015.8.18.0140
As leis 8.464/13 e 8.473/13 transformaram o IPTU de Salvador no mais caro e mais injusto do Brasil nos últimos dez anos.
Confiram o comentário do Vereador Augusto Vasconcelos na Câmara Municipal de Salvador! 👇
Receita Federal alerta aos contribuintes pessoas físicas e jurídicas para que estejam atentos ao final do prazo de adesão ao Programa de Autorregularização Incentivada, que termina no próximo dia 1º de abril.
O requerimento deve ser efetuado mediante abertura de processo digital no Portal do Centro Virtual de Atendimento – Portal e-CAC, na aba “Legislação e Processo”, por meio do serviço “Requerimentos Web”.
O formulário apresenta ao contribuinte todas as formas possíveis de pagamento, nos termos da Lei 14.740, de 29 de novembro de 2023.
Acesse aqui notícia divulgada sobre a Instrução Normativa RFB 2168/23, que regulamentou o Programa, e verifique as condições e outras informações necessárias para a adesão.
Fonte: Receita Federal
Por entender que um servidor ocupante do cargo de Fiscal de atividades Urbanas da Agência de Fiscalização do Distrito Federal (Agefis) exerce atividade incompatível com a advocacia, a 13ª Turma do Tribunal Regional Federal da 1ª Região (TRF1) negou o pedido de inscrição do requerente no quadro da Ordem dos Advogados do Brasil, Seccional do Distrito Federal. A decisão manteve a sentença do Juízo da 13ª Vara da Seção Judiciária do Distrito Federal (SJDF).
Ao analisar o recurso do servidor contra a deliberação da 1ª instância, o relator, juiz federal convocado Marllon Sousa, destacou que de acordo com as atribuições elencadas no art. 2º e no art. 5º da Lei Distrital n° 2.706/2001, que rege o cargo de Fiscal de Atividades Urbanas – Especialidade Atividades Econômicas, no âmbito do Distrito Federal, as funções se relacionam, de forma direta ou indiretamente, com a atividade policial, tendo em vista que se amoldam com as definições de poder de polícia administrativo, pois, limitam e disciplinam direito, interesse ou liberdade, bem como regulam a prática de ato ou de abstenção de fato.
Para o magistrado, “resta, portanto, evidenciada a incompatibilidade do cargo de Fiscal de Atividades Urbanas com o exercício da advocacia, nos termos do artigo 28, V e VII, da Lei nº 8.906/94, tendo em vista que, dentre as atribuições do cargo está o exercício de polícia administrativa e a execução das funções de lançamento e fiscalização de taxas oriundas do exercício do poder de polícia, no âmbito de sua competência”.
Com isso, o Colegiado, por unanimidade, negou provimento à apelação acompanhando o voto do relator.
Processo: 0045250-56.2012.4.01.3400
Data do julgamento: 31/01/2024
Fonte: Tribunal Regional Federal da 1ª Região


