O Projeto de Lei PLE 59/2024 enviado pelo Poder Executivo à Câmara Municipal de Salvador, solicita a alteração na Metodologia e Memória de Cálculo das Metas Anuais que definem o Resultado Nominal e Primário, constante da Lei de Diretrizes Orçamentárias de 2024.
O Poder Executivo atesta na mensagem enviada ao Legislativo, a existência de déficit em Salvador em 2023 e a proposta de alterar a metodologia de cálculo da LDO de 2024 para que a diferença não cresça ainda mais!
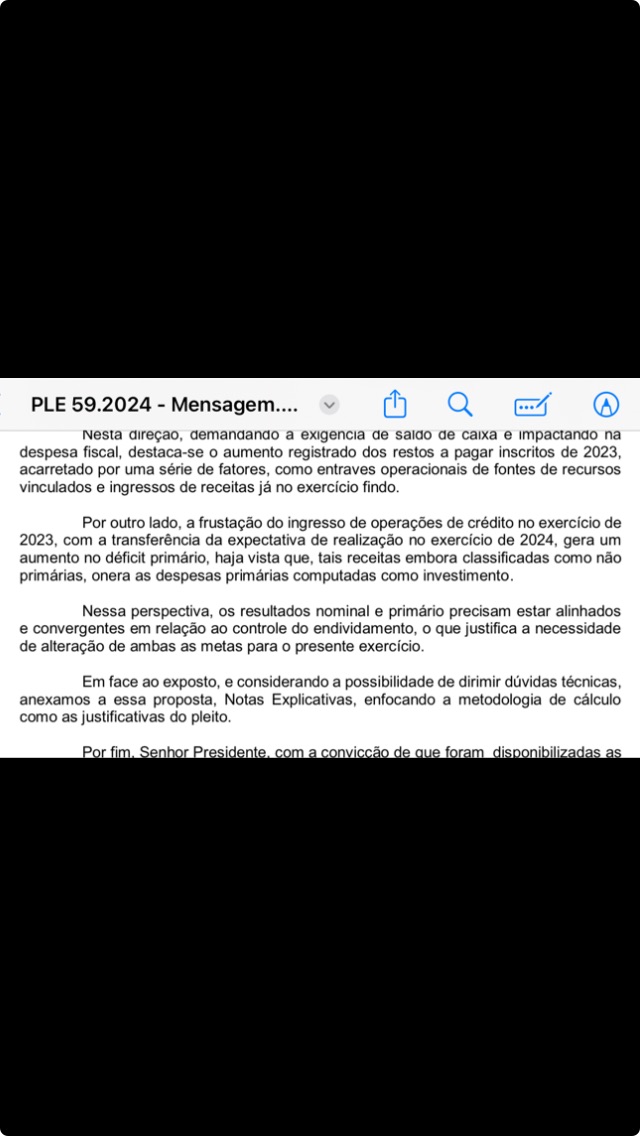
Confiram a transcrição do trecho da mensagem que justifica o projeto de lei enviado:
“Por outro lado, a frustração do ingresso de operações de crédito no exercício de 2023, com a transferência da expectativa de realização no exercício de 2024, gera um aumento no déficit primário, haja vista que, tais receitas embora classificadas como não primárias, onera as despesas primárias computadas como investimento.”
A nota explicativa, por sua vez, anexa ao PLE 59/2024, completa:
”É preciso considerar que a análise que definiu a meta do resultado nominal para o ano de 2024 foi construída com o orçamento de 2023 ainda em execução. Havia a previsão de realização de receitas de operação de crédito no valor de R$ 824 milhões, tendo havido frustração no valor de R$ 337 milhões. Como resultado do longo tempo de análise dos financiadores na liberação dos recursos, fruto do complexo e necessário caminho para obtenção de garantias da União, os montantes de operação de crédito em fase de avaliação foram reprogramados para a LOA de 2024. Sendo assim, a dívida bruta ao final de 2023 foi R$ 753 milhões menor que o esperado. Consequentemente, a variação da dívida ao final de 2024 comparada ao final de 2023 tende a ser maior que o inicialmente planejado, o que impactará de forma direta o montante da Dívida Consolidada Líquida.”
Restos a Pagar
“Também são considerados na composição da dívida consolidada líquida os saldos de restos a pagar processados, por se constituírem obrigação financeira líquida e certa, para as quais o Município precisa dispor de saldo suficiente em caixa para sua imediata quitação. Em 2023, quando da construção da meta, havia a previsão de inscrição em restos a pagar processados na ordem de R$ 90 milhões, os valores inscritos superaram essa expectativa alcançando a soma de R$ 552 milhões, tendo em vista a redução dos dias bancários úteis em 2023 quando comparados a 2022, bem assim a nova sistemática de quitação de contribuições previdenciárias e retenções instituída pela RFB, que concentrou pagamentos que antes eram feitos de modo isolado, e o e-social a EFD-REINF.”
Entendam o que são restos a pagar processados, segundo trecho de um parecer do TCM BA:
A observância dos requisitos legais para execução da despesa pública muitas vezes exige o cumprimento de cronogramas que consomem vários meses, podendo se estender para exercícios futuros. Assim, ao final de um exercício, se a despesa empenhada ainda não houver sido paga, seu valor será reconhecido como despesa orçamentária, e caso cumpra os requisitos da legislação, será inscrita em restos a pagar. A Lei nº 4.320/1964, em seu artigo 36, distingue os restos a pagar em duas categorias. Se os bens ou serviços já se encontrarem devidamente entregues e aceitos, restando apenas serem pagos, a obrigação será denominada restos a pagar processados. Caso a execução da despesa se encontre em qualquer outra fase, a obrigação recebe a denominação restos a pagar não processados. Com a mudança da metodologia de apuração dos resultados fiscais da ótica de liquidação para a ótica de caixa se faz necessário projetar os montantes de restos a pagar para os próximos exercícios, pois a variação dos saldos de restos a pagar processados é um dos itens de ajuste na compatibilização dos resultados apurados acima e abaixo da linha.
Observem o que dispõe a Constituição Federal sobre o assunto:
O artigo 165, §7º, da CF, prescreve que os orçamentos devem ser compatibilizados com o PPA, ao tempo em que o §2º do mesmo dispositivo fixa que a LOA deve ser elaborada conforme orientação da LDO e o artigo 166, §º3º, I, preceitua que apenas serão aprovadas emendas ao orçamento se compatíveis com o PPA e com a LDO.
§3º As emendas ao projeto de lei do orçamento anual ou aos projetos que o modifiquem somente podem ser aprovadas caso:I – sejam compatíveis com o plano plurianual e com a lei de diretrizes orçamentárias;(…)”Portanto, deve haver plena compatibilidade entre o PPA, a LDO e a LOA, conforme também estipula o caput do artigo 5º da Lei de Responsabilidade Fiscal.
Desta forma, resta patente aos leitores do NET que o desequilíbrio entre as receitas e as despesas nas contas de Salvador em 2023, divulgados no mês passado, após a apresentação do terceiro quadrimestre, efetivamente, foi confirmado.
Atentem que a mensagem se reporta ao aumento de déficit! Por conseguinte, se gera um aumento do déficit é porque ele efetivamente ocorreu e se a metodologia proposta no PLE 59/2024 não sofrer a variação, ele (o déficit) ficará ainda maior!
Fonte: Mensagem 04/2024, PLE 59/2024, Nota Explicativa PLE 59/2024, Anexos I e II do PLE 59/2024
A Prefeitura de Fortalezaabriu prazo até o dia 15 de julho para os contribuintes regularizarem imóveis com desconto de até 75% no Imposto Sobre Transmissão de Bens Imóveis Inter Vivos (ITBI ou ITIV).
A iniciativa faz parte do Programa de Estímulo à Regularização da Propriedade de Bens Imóveis (Proerpi), instituído pela Lei Complementar nº 387, sancionada em dezembro de 2023.
O objetivo da medida é incentivar a regularização e formalização de contratos de imóveis antigos de contribuintes, assim como a atualização no Cadastro Imobiliário do Município (CIM), registrando o proprietário juridicamente correto do imóvel.
“A regularização dará a oportunidade aos domicílios urbanos que encontram-se sem escritura e correm o risco, por exemplo, de perdê-los em razão de credores do proprietário que consta na matricula, gravá-los com penhora ou até mesmo levá-los a leilão”, afirma Flávia Teixeira, secretária municipal das Finanças,
Como regularizar um imóvel em Fortaleza com desconto?
A solicitação para adesão ao Proerpi poderá ser feita até o dia 15 de julho deste ano, no site da Sefin.
O contribuinte poderá acessar o canal “Fale com a Sefin”, disponível na aba “serviços” do site da Sefin. Basta clicar no assunto “ITBI” e reportar no comentário a demanda, anexando formulário e documentação. O retorno é dado em 48 horas, nos dias úteis.
O programa prevê redução da alíquota para:
- 1,5 %, nos casos de escritura pública lavrada sem o pagamento do ITBI; de instrumento particular de compra e venda do imóvel que a lei dispense a lavratura de escritura pública ou que tenha
força de escritura pública; para carta de adjudicação, de arrematação ou decisão judicial; e para instrumento de conferência de bens imóveis para integralização de capital social ou da realização de outros negócios jurídicos societários que impliquem qualquer das transações imobiliárias. - 1% (um por cento) para a hipótese de contrato de promessa de compra e venda, de permuta, de dação em pagamento, assim como as suas cessões e promessas de cessões, quitados ou não, que venham a ser formalizados pela lavratura de escritura pública ou por outro instrumento com força de escritura pública.
- Imóveis cujo valor venal não ultrapasse R$ 200 mil tem isenção do imposto
Quem pode aderir ao programa de regularização de imóveis?
Podem aderir ao programa de regularização de imóveis aqueles proprietários que realizaram transações imobiliárias por meio de escritura pública, contrato de compra e venda, carta de arrematação ou decisão judicial, contrato social ou aditivo de conferência de bens imóveis para integralização de capital social, e contrato de promessa e venda, datados até 31 de dezembro de 2022.
Canal de atendimento
Todas as informações referentes ao ITBI estão disponíveis no site. Além do tira-dúvidas e do Fale com a Sefin, na aba Serviços é possível ter acesso ao Guichê Virtual. Nele, o contribuinte pode conversar com um dos atendentes para solucionar qualquer demanda apresentada, de forma totalmente on-line, por meio de chamada de áudio e vídeo.
Caso o contribuinte opte pelo atendimento presencial, é necessário agendamento no site da Sefin com antecedência. A Secretaria dispõe do atendimento na sede do órgão (Rua Gal. Bezerril, 755 – Centro) e nos Vapt-Vupts Messejana e Antônio Bezerra.
Fonte: O Povo
A Emenda Constitucional nº 132/2023 que aprovou a reforma tributária parcial, por meio de obscura norma, permite que o Executivo aumente a base de cálculo do IPTU por Decreto.
Como se sabe, uma das formas clássicas de aumentar a carga tributária tem sido a manipulação da base de cálculo do imposto que, ao contrário da elevação de alíquotas, não confere visibilidade, passando desapercebida pelo contribuinte.
A legislação do IPTU do Município de São Paulo, para implementar a progressividade do imposto em razão do valor venal do imóvel, prevista no inciso I, do § 1º, do art. 156 da CF, ao invés de progredir a alíquota de acordo com a elevação do valor venal do imóvel, como acontece com a progressividade do Imposto de Renda das pessoas físicas, promove a elevação subrreptícia do valor venal em função da presumível capacidade contributiva do proprietário. Parte-se da premissa que quem possui imóvel de maior valor espelha capacidade contributiva maior e, dessa forma, promove um acréscimo no valor venal para cada faixa progressiva desse valor venal. Como o acréscimo de valor venal se faz diferentemente para imóveis residenciais, tributados à razão de 1%, e para imóveis não residenciais e terrenos, tributados pela alíquota de 1,5%, na prática, muitas vezes, o imóvel residencial acaba saindo mais caro para o contribuinte do que em relação ao terreno ou imóvel não residencial, configurando um verdadeiro absurdo jurídico.
Essa forma de progressão do imposto, por via de aumento da base de cálculo é absolutamente inconstitucional. O IPTU é um imposto de natureza real e a sua quantificação não pode variar de acordo com a qualidade subjetiva do proprietário do imóvel. O valor do imóvel deve ser aferido de forma objetiva. Um imóvel tem o seu valor determinado pelo mercado imobiliário, independentemente de o seu proprietário ser rico ou pobre. Na avaliação de imóvel prescinde-se o nome do seu proprietário.
Agora é o legislador constituinte derivado que permite aumentar o valor venal do IPTU por meio de um Decreto do Executivo, conferindo uma redação dúbia ao texto constitucional que rege esse imposto.
De fato, a Emenda Constitucional nº 132, de 20 de dezembro de 2023, acrescentou o inciso III ao §1º, do art.156 da CF nos seguintes termos:
“Art. 156…
- 1º …
[…]
III – ter sua base de cálculo atualizada pelo Poder Executivo, conforme critérios estabelecidos em lei municipal.”
O inciso III previu a delegação legislativa para o Executivo aumentar a base de cálculo do IPTU por Decreto, vulnerando o princípio da legalidade (protegido por cláusula pétrea) que data desde 1215, quando João Sem Terra instituiu a Carta Magna Inglesa.
Poder-se-ia argumentar que se trata de mera atualização monetária da base de cálculo mediante correção dos valores da Planta Genérica de Valores – PGV – como vem sendo feita até hoje.
Mas, se assim fosse, esse inciso sob comento seria despiciendo, pois a doutrina e a jurisprudência são pacíficas no sentido de que a mera atualização monetária da base de cálculo do tributo não representa aumento tributário a exigir a presença de lei em sentido estrito, como se não bastasse o que está consignado no § 2º, do art. 97 do CTN:
“ § 2º Não constitui majoração de tributo, para os fins do disposto no inciso II deste artigo, a atualização do valor monetário da respectiva base de cálculo.”
Na verdade, esse § 2º nos parece abundante, pois como o próprio texto está a indicar visa tão somente atualizar o poder aquisitivo da moeda, anulando o impacto do processo inflacionário.
Nada tem a ver com o aumento real ou com a majoração do tributo, campo de atuação exclusiva da lei em sentido estrito, como prescrito nos incisos I e II, do caput do art. 97 do Código Tributário Nacional e no art. 150, I da Constituição Federal.
Quem acompanhou os debates nas duas Casas Legislativas sabe muito bem das pressões exercidas pelos Prefeitos para aumentar o IPTU por Decreto. Daí a redação dúbia conferida pelo legislador constituinte derivado que permite interpretações em sentidos opostos.
Foi a maneira de atender aos desejos dos Prefeitos, sem ofender escancaradamente o secular princípio da legalidade tributária. Jogou sobre os ombros do Judiciário a correta interpretação desse obscuro preceito constitucional.
Certamente essa questão consumirá décadas de discussões nos tribunais do País.
Por Kiyoshi Harada
Fonte: tributário.com.br
Os contribuintes que venderam imóveis em 2024, precisam responder algumas questões antes de declarar essas informações:
a) O imóvel vendido era o único bem do contribuinte e tinha valor abaixo de R$ 800 mil?
b) Após a venda, o contribuinte adquiriu outro imóvel no prazo de 180 dias?
c) O produto da venda do imóvel anterior foi usado para auxiliar na compra do novo imóvel?
d) O contribuinte vendeu algum bem imóvel nos últimos cinco anos?
As respostas a esses questionamentos determinarão a forma como o contribuinte vai preencher o Programa de Ganhos de Capital (GCap), que está dentro de um aplicativo gratuito, disponível no site da Receita Federal.
O GCap facilita o cálculo do imposto obtido sobre o lucro na venda de um imóvel. O aplicativo permite que o contribuinte importe esses dados para a declaração do Imposto de Renda. Nessa importação, o lucro obtido na venda do imóvel será inserido de forma automática na ficha “Rendimentos Sujeitos à Tributação Exclusiva/Definitiva” da Declaração de Imposto de Renda.
Após o preenchimento e importação do cálculo do Gcap para a Declaração de Imposto de Renda, caso a venda se enquadre como isenta de Imposto de Renda, o valor figurará – também de forma automática – na ficha “Rendimentos Isentos e Não Tributáveis””.
Vale ressaltar que os ganhos na venda de imóveis no Brasil são isentos nas seguintes situações:
- a) bem adquirido antes de 1969;
- b) contribuinte que tenha um único imóvel abaixo de R$ 800 mil e não tenha vendido qualquer outro imóvel de até R$ 800 mil nos últimos cinco anos;
- c) caso o fruto da venda seja utilizado na compra de outro imóvel residencial no país.
O contribuinte não terá que saber essas regras nem as pesquisar de forma independente, pois o programa de Gcap oferece essas questões com escolhas de “sim” e “não” no preenchimento.
Além do preenchimento no GCap, o contribuinte também deverá alterar o status do imóvel da sua ficha “Bens e Direitos”. Para realizar essa mudança, basta selecionar o imóvel que havia sido declarado e clicar em “Editar”. Ao editar, poderá inserir na caixa de texto os dados da venda (data, comprador e valor) e deixar a posição com valor R$ 0,00 em 31/12/2024”.
Venda de imóveis com mais de um dono
Caso o imóvel tenha mais do que um dono, cada parte deve reportar o equivalente ao seu patrimônio. Por exemplo, três irmãos são donos de um imóvel no valor de R$ 620.000,00 e realizaram venda no ano de 2023, os descritivos em cada declaração deve constar da seguinte forma: “33% do imóvel residencial adquirido em 2010, tendo sido vendido em 07/2023 para o portador do CPF (informar o número do CPF de quem comprou). Sendo o saldo em 31/12/2023 de R$ 206.666,67 e saldo em 31/12/2024 de R$ 0,00.
- Venda no exterior
Na venda de imóvel no exterior é preciso se verificar se a compra do bem foi realizada com rendimentos auferidos originalmente em reais ou se a compra se deu com rendimentos auferidos no exterior com moeda estrangeira.
No primeiro caso, o contribuinte deve se utilizar dos valores da moeda em que ele foi negociado, convertê-lo em dólares dos Estados Unidos e, em seguida, em reais, pela cotação do dólar fixada, para compra, pelo Banco Central do Brasil, para a data do recebimento e depois apurar o ganho de capital utilizando o programa Gcap da Receita Federal sobre a diferença entre o seu custo de aquisição em reais e o valor da venda em reais.
Já no segundo caso, o contribuinte deve apurar o ganho de capital que corresponderá à diferença positiva entre o valor de venda em dólares e o custo de aquisição do bem em dólares, e na sequência converter esta quantia em reais, mediante a utilização da cotação do dólar fixada, para compra, pelo Banco Central do Brasil, para a data do recebimento
Doação de imóvel
A orientação da Receita Federal para quem recebe doações é indicar em “Bens e Direitos”, no campo discriminação, o CPF do doador.
A “Situação em 31/12/2023” deve constar o valor do bem ou do direito recebido, conforme estabelecido pelo instrumento de doação (sujeito à apuração de ganho de capital) ou conforme apresentado na declaração de bens do doador. A Receita também orienta informar o valor correspondente à doação na ficha “Rendimentos Isentos e Não tributáveis”.
Já o doador, deve, segundo a Receita Federal, deixar em branco o campo “Situação em 31/12/2023” e informar o valor na ficha “Doações Efetuadas”, sob o código 81.
As doações de imóveis, em geral, não sofrem incidência de imposto de renda por parte da Receita Federal.
Por outro lado, os Estados têm competência para cobrar um imposto da pessoa física ou jurídica sobre o valor da doação, o chamado ITCMD (Imposto sobre Transmissão Causa Mortis ou Doação).
A doação, mesmo sendo isenta, deve ser declarada no Imposto de Renda para comprovar a origem dos recursos. O documento a ser utilizado como comprovante deve ser o instrumento de doação como contrato ou escritura, por exemplo, efetuado no momento em que a doação ocorreu.
Para declarar o valor recebido adicione as informações em “Rendimentos Isentos e Não Tributáveis” no “item 14 – Transferências patrimoniais doações e heranças”.
Para isso, será necessário informar se quem está recebendo os recursos é o titular da conta ou um de seus dependentes e o Nome e o CPF do doador.
É importante que o doador também declare a doação para que a Receita possa comparar as duas declarações: de quem doou e de quem recebeu a doação.
O valor deve ser declarado em “Doações Efetuadas” nos itens doações em espécie ou doações em bens e direitos, conforme o caso. Também será necessário informar ainda o CPF e o nome do donatário (quem está recebendo os recursos).
- Doação com valor acima do declarado
No caso da doação de um bem ser efetuada por um valor acima do que estava declarado, há a necessidade de apurar o ganho de capital por meio do GCAP.
O doador pagará o imposto de acordo com a tabela de alíquotas progressivas, que vai de 15% a 22,5%, conforme a parcela dos ganhos. Esse imposto deverá ser pago até o último dia útil do mês subsequente ao da doação. Nesse caso, será necessário importar o arquivo gerado pelo GCAP de ganho de capital para a declaração.
A recomendação é o doador dar baixa do bem na ficha de “Bens e Direitos”, e o donatário deve declarar esse bem nessa mesma ficha.
- Imóvel doado com mais de um dono
Na hipótese de o imóvel doado ter mais de um dono, cada um declara a doação da sua parte e o donatário declara o recebimento de todas as doações, cada uma com o valor e o nome e CPF de cada um dos doadores.
Herança
Imóveis recebidos como herança também precisam ser declarados no IR. O herdeiro deve declarar como “Rendimento isento e não tributável” como tipo de rendimento “14 – Transferências patrimoniais, doações e herança”, informando o CPF do Espólio, o nome do falecido e o valor.
O valor a ser declarado deverá ser o mesmo valor do imóvel que constava na declaração de bens do falecido, a menos que a família tenha decidido transferi-lo a valor de mercado, pagando imposto de renda sobre o ganho de capital no Espólio. Neste caso, o valor a ser declarado deverá ser o valor de mercado.
A Receita Federal ressalta que, no caso de o imóvel herdado com o valor constante na declaração do falecido/espólio (sem qualquer atualização), não há o que se falar em ganho de capital. Será apenas a transferência de um bem de uma declaração (falecido) para outra (herdeiro).
“Se o imóvel for herdado com o valor atualizado, para preço de mercado por exemplo, essa atualização poderá gerar um ganho de capital para o espólio. O espólio apurará o ganho de capital (como se fosse uma venda), poderá ou não se beneficiar de alguma redução (imóveis antigos) e o herdeiro receberá o imóvel em sua declaração pelo valor atualizado”, orienta a Receita Federal.
A recomendação da advogada para o herdeiro é incluir o imóvel recebido na declaração de “Bens e Direitos”, preenchendo, como dados do bem, “Grupo 01 – Bens Imóveis”, código conforme o tipo de imóvel (01 – Prédio residencial; 02 – Prédio Comercial; 03 – Galpão; 11 – Apartamento; 12 – Casa; 13 – Terreno; 14 – Imóvel Rural; 15 – Sala ou conjunto; 16 – Construção; 17 – Benfeitorias; 18 – Loja; 99 – Outros bens imóveis), Inscrição Municipal no IPTU, data de aquisição (isto é, data em que houve a partilha com a transferência do imóvel para ele); endereço completo, área total do imóvel e, se já houver o registro no Cartório de Imóveis em nome do herdeiro, deverão ser informados a Matrícula do imóvel e o nome do Cartório. O valor do imóvel deverá constar da “Situação em 31/12/2022”.
- Quando há mais de um herdeiro
Se houver mais de um herdeiro, o valor a ser informado será proporcional ao que o herdeiro tem direito. Ou seja, se houver dois herdeiros, cada um declara 50% do valor. Se forem três os herdeiros, cada um declara um terço do valor total e assim por diante.
Fonte: Infomoney
Após encontro com o presidente do Senado, Rodrigo Pacheco (PSD-MG), o ministro da Fazenda Fernando Haddad afirmou que os projetos de regulamentação da reforma tributária devem ser enviados ao Congresso Nacional na próxima semana. A declaração foi feita nesta segunda-feira (8).
“Nos comprometemos em encaminhar semana que vem as leis complementares da reforma tributária. Ela [proposta] já está fechada na Fazenda, mas há uma tramitação a ser feita na Casa Civil, são procedimentos, não são meros protocolos, vai chegar ao presidente da República, que vai assinar a mensagem. Temos o compromisso de que na semana que vem ela chegue ao Congresso”, afirmou o ministro em coletiva.
A PEC (proposta de emenda à Constituição) da reforma tributária estabelece o prazo de 180 dias para que as propostas de regulamentação sejam enviadas ao Congresso, após a promulgação. Haddad falou também em “esforço concentrado em abril e maio” para limpar a pauta legislativa, citando “o que restou” votar em 2023 somado à agenda microeconômica apresentada pelo governo, que resgatou projetos que já estavam em tramitação no Congresso.
Pacheco afirmou que na reunião também foi discutida a desoneração da folha de pagamento dos municípios.
Fonte: Metropole
Em decisão liminar, o juiz de Direito Rodolfo Osório Gatto Herrmann, da 5ª vara Cível de Maceió/AL, limitou em 30% descontos de empréstimos a cliente superendividada. O magistrado enfatizou a importância da antecipação da tutela em casos que ameacem o mínimo existencial.
Consta nos autos que a autora possui vários empréstimos junto ao banco, os quais consomem mais de 65,77% de seus rendimentos. Ela alega que a instituição financeira estava ciente de sua situação de superendividamento, mas mesmo assim concedeu múltiplos empréstimos consignados, sem considerar seu estado de vulnerabilidade.
Ao analisar o pedido, o juiz explicou que, embora não haja previsão para a suspensão imediata das dívidas em casos de superendividamento, é viável antecipar a tutela em situações que ameacem o mínimo existencial.
Em seguida, ressaltou que a suspensão dos descontos deve respeitar o princípio da proporcionalidade, sendo adotada apenas na medida necessária para garantir o mínimo vital. No caso, observando os documentos, o magistrado verificou que os descontos têm consumido mais de 30% da renda mensal da consumidora.
Dessa forma, deferiu a tutela de urgência para que o banco suspenda a cobrança da dívida em questão. Além disso, determinou que a cliente deposite mensalmente em conta judicial o valor de R$ 1.275,26, correspondente a 30% de sua renda, para abater os débitos.
Fonte: Migalhas
Em caráter liminar, o juiz de Direito Fabio Varlese Hillal, da 4ª vara Cível de Campinas/SP, condenou por má-fé mulher que alegou que seu imóvel penhorado era um bem de família, porém não comprovou tais informações.
No âmbito judicial, a mulher interpôs recurso alegando que, devido ao inadimplemento de um contrato de renegociação de dívida, teve seu imóvel penhorado. Ela afirmou que esse é um bem de família e que não possui outros imóveis para residir. Além disso, argumentou que o imóvel é fundamental para a renda de sua família, que a penhora ocorreu por um preço injusto e que não foi intimada pessoalmente. Por isso, solicitou em caráter liminar a suspensão da arrematação.

Após análise do pedido, o magistrado constatou, por meio de documentos apresentados nos autos, que a mulher foi de fato intimada da penhora em 30/11/2011, assim como do leilão. Ele ressaltou também que o imóvel não foi vendido por um preço abaixo do seu valor real, uma vez que estava avaliado em R$629.373,45 e foi arrematado por R$377.624,07, o que corresponde a 60% do valor.
O juiz destacou que a executada não apresentou prova de que o imóvel serve como fonte de renda. “Aliás, as teses levantadas na exordial são quase sempre excludentes: ou a autora reside no imóvel ou o usa para sua subsistência”, acrescentou.
Portanto, na visão do magistrado, a alegação de bem de família carece de provas, já que “ela não reside no bem e não comprovou que este contribui para sua subsistência”.
Diante desses fatos, o magistrado condenou a mulher por litigância de má-fé, por obstruir o andamento do processo e abusar do direito de defesa, aplicando uma multa correspondente a 5% do valor atualizado da causa.
O escritório EYS Sociedade de Advogados patrocina a causa.
- Processo: 0005084-82.2010.8.26.0114
Leia a decisão.
A 1ª Seção do Superior Tribunal de Justiça decidiu afetar os Recursos Especiais 2.089.298 e 2.089.356, de relatoria do ministro Gurgel de Faria, para julgamento sob o rito dos repetitivos.
A questão submetida a julgamento, cadastrada como Tema 1.240 na base de dados do STJ, é definir “se o Imposto sobre Serviços (ISS) compõe a base de cálculo do Imposto sobre a Renda das Pessoas Jurídicas (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL), quando apurados pela sistemática do lucro presumido”.
O colegiado ainda determinou a suspensão dos recursos especiais e dos agravos em recurso especial que versem sobre a questão controvertida em segunda instância e no STJ.
Eterno retorno
O relator destacou parecer da ministra Assusete Magalhães (aposentada), quando presidia a Comissão Gestora de Precedentes e de Ações Coletivas do STJ, a respeito da similaridade com o Tema 1.008, no qual a Primeira Seção estabeleceu que o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) compõe a base de cálculo do IRPJ e da CSLL, quando apurados na sistemática do lucro presumido.
Segundo Gurgel de Faria, as turmas de direito público passaram a aplicar a mesma tese aos casos relativos ao ISS, embora aquele repetitivo tratasse apenas do ICMS. Assusete Magalhães ponderou que a aplicação dos efeitos processuais inerentes ao rito dos recursos repetitivos somente poderá ser adotada pelas cortes de origem após a deliberação da Primeira Seção sobre o caso específico do ISS.
Recursos repetitivos
O Código de Processo Civil regula, no artigo 1.036 e seguintes, o julgamento por amostragem, mediante a seleção de recursos especiais que tenham controvérsias idênticas. Ao afetar um processo, ou seja, encaminhá-lo para julgamento sob o rito dos repetitivos, os ministros facilitam a solução de demandas que se repetem nos tribunais brasileiros.
A possibilidade de aplicar o mesmo entendimento jurídico a diversos processos gera economia de tempo e segurança jurídica. No site do STJ, é possível acessar todos os temas afetados, bem como conhecer a abrangência das decisões de sobrestamento e as teses jurídicas firmadas nos julgamentos, entre outras informações. Com informações da assessoria de imprensa do Superior Tribunal de Justiça.
REsp 2.089.298
REsp 2.089.356
Fonte: STJ
Os contribuintes de Salvador sinalizaram hoje pela manhã cedo que o sítio eletrônico da Secretaria Municipal da Fazenda da Prefeitura de Salvador está fora do ar, impossibilitando a emissão de segunda via do documento de arrecadação municipal (DAM) referente aos tributos da capital, assim como acesso às informações dos contribuintes e requerimentos virtuais diversos.
Confiram a página abaixo! E clique no link para constatar a indisponibilidade!
http://www.sefaz.salvador.ba.gov.br
Emissão segunda via IPTU👇
https://www.sefaz.salvador.ba.gov.br/Iptu/Emissao2via_iptuTrsd?Length=4#gsc.tab=0
Vale ressaltar que a emissão de notas fiscais eletrônicas de prestação de serviços encontra-se regular por estar situada em outra plataforma.
Forro caindo, paredes mofadas, fios expostos, móveis quebrados, equipamentos deteriorados, perseguição e assédio moral, esses são alguns dos problemas enfrentados pelos Auditores Fiscais de Tributos do Estado de Rondônia. Nessa semana, a diretoria do Sindicato dos Auditores Fiscais de Tributos de Rondônia – Sindafisco visitou as delegacias e posto fiscal do Estado e pôde constatar o descaso que a administração pública vem tratando os Auditores Fiscais.
“Posto Fiscal de Vilhena, servidores em Cacoal, Ji-Paraná, Ariquemes foram alguns dos lugares visitados pela diretoria. Podemos conversar com os servidores, e as denúncias são inúmeras. Tem servidor sofrendo assédio moral, perseguição. Isso é inadmissível”, relataram os diretores.
Uma das maiores preocupações foi com a segurança dos Auditores Fiscais. “Há mais de 60 dias as delegacias regionais estão sem contrato com nenhuma empresa de segurança, deixando os servidores expostos à própria sorte. Isso mostra que o secretário Luis Fernando não tem sensibilidade e comprometimento com a segurança do Auditor Fiscal”, explicaram os diretores do Sindafisco.
Reuniões já foram realizadas com a administração pública, mas até o momento nada foi resolvido. “Apesar das altas metas de arrecadação não se tem a menor condição de trabalho, com isso fica impossível alcançar as metas. Nós já acompanhamos há algum tempo essa situação, mas até o momento nada foi resolvido e pelo visto só piorou. Nossa classe não está tendo o devido reconhecimento. Nenhum servidor, de nenhuma classe pode passar o que estamos passando”, reforçou a diretoria.
Com essa situação, os servidores já falam em paralisação e operação padrão. “A categoria está unida, buscando o nosso reconhecimento. Queremos o mínimo de condições de trabalho e que as perseguições e assédio moral parem. Vamos protocolar um último documento, se nada for resolvido, não teremos outra alternativa a não ser a paralisação dos serviços”, afirmaram os diretores.


