Receita Federal editou no dia 3 de abril de 2024 a Instrução Normativa RFB nº 2184, que regulamentou o disposto no art. 14 da Lei 14.789, de 29 de dezembro de 2023, instituindo a possibilidade de autorregularização para os débitos tributários apurados em virtude das exclusões em desacordo com o artigo 30 da Lei nº 12.973/2014.
Esse dispositivo legal estabelecia sobre o tratamento tributário específico das subvenções para investimentos, com reflexo na apuração do Imposto de Renda das Pessoas Jurídicas e da Contribuição Social sobre o Lucro Líquido apurados pelas empresas submetidas ao lucro real.
Na vigência dessa norma, detectou-se a utilização indevida da possibilidade de exclusão das receitas de subvenções para investimentos. Para possibilitar a autorregularização, sem o lançamento de multa de ofício, a Instrução Normativa disciplinou as modalidades e os procedimentos aplicáveis para fins da opção pela autorregularização.
Em 22 de abril de 2024, o Superior Tribunal de Justiça publicou acórdãos, em sede de embargos de declaração, no âmbito do Recurso Especial nº 1.945.110/RS, Tema Repetitivo nº 1.182, em que se discute “se é possível excluir os benefícios fiscais relacionados ao ICMS, – tais como redução de base de cálculo, redução de alíquota, isenção, imunidade, diferimento, entre outros – da base de cálculo do IRPJ e da CSLL (extensão do entendimento firmado no ERESP 1.517.492/PR que excluiu o crédito presumido de ICMS das bases de cálculo do IRPJ e da CSLL)”. Todos os acórdãos referidos rejeitaram os recursos interpostos pelos contribuintes.
Tendo em vista que o prazo para apresentação do requerimento de autorregularização para os períodos de apuração ocorridos até 31 de dezembro de 2022 tinha como data limite o dia 30 de abril de 2024 e que as referidas decisões judiciais podem impactar a opção do contribuinte pelo ingresso no regime, prorrogou-se o referido prazo para até o dia 31 de maio de 2024, por meio da Instrução Normativa RFB nº 2190, de 2024, que está publicada no DOU de hoje.
O requerimento de adesão à autorregularização deverá ser efetuado mediante abertura de processo digital no Centro Virtual de Atendimento – e-CAC, na aba “Legislação e Processo”, por meio do serviço “Requerimentos Web”, acessível nos termos da Instrução Normativa RFB nº 2.066, de 24 de fevereiro de 2022, e disponível no site da RFB na Internet, no endereço eletrônico <https://gov.br/receitafederal>.
Fonte: Receita Federal
O município de Canaã dos Carajás, localizado no estado do Pará, registrou o maior Produto Interno Bruto (PIB) per capita do Brasil em 2020, atingindo um impressionante valor de R$ 591.101,11. Este resultado excepcional foi impulsionado principalmente pela extração de minério de ferro, uma atividade econômica que tem uma presença significativa na região.
Os dados, divulgados pelo Instituto Brasileiro de Geografia e Estatística (IBGE), fazem parte da pesquisa Produto Interno Bruto dos Municípios 2020. A comparação entre o PIB per capita de Canaã dos Carajás e o PIB per capita médio do país naquele ano, que foi de R$ 35.935,74, revela uma diferença marcante, evidenciando a força do setor de mineração para a economia local.
O segundo lugar no ranking nacional de PIB per capita ficou com Selvíria, no Mato Grosso do Sul, um município conhecido por suas atividades industriais e agrícolas. Na sequência, aparecem Louveira e Paulínia, ambos em São Paulo, destacando-se por suas atividades industriais e logísticas.
Outros municípios que integram o topo do ranking incluem Gavião Peixoto (SP), Extrema (MG), Ilhabela (SP), Presidente Kennedy (ES), São Francisco do Conde (BA), e Davinópolis (GO). Cada um desses municípios possui características econômicas distintas, mas todos apresentam um PIB per capita elevado em relação à média nacional.
Entre as capitais brasileiras, Brasília (DF) foi a líder em PIB per capita em 2020, com um valor de R$ 87.016,16. Enquanto isso, Salvador (BA) registrou o menor PIB per capita entre as capitais, com R$ 20.417,14, refletindo as disparidades econômicas entre diferentes regiões do país.
A juíza de Direito Maria Heloisa Nogueira Ribeiro Machado Soares, da 3ª vara Cível de Olímpia/SP, concedeu uma liminar autorizando o arresto nas contas de um grupo econômico devido a uma confusão patrimonial e abuso da personalidade jurídica. A magistrada destacou na decisão a complexidade das relações financeiras e corporativas das empresas envolvidas.
Na decisão a magistrada observou “uma clara demonstração de abuso da personalidade jurídica, onde as movimentações financeiras e a estrutura societária foram manipuladas para obstruir a satisfação dos direitos dos credores”. Ela também apontou a necessidade urgente de intervenção judicial para prevenir danos irreparáveis aos credores e consumidores afetados.
Além disso, a juíza realizou uma pesquisa interna que identificou mais de 900 processos judiciais contra as empresas do grupo econômico na comarca, o que reforçou a decisão de deferir o arresto.
“Esta pesquisa revelou a magnitude das práticas contumazes de insolvência estratégica por parte das empresas, justificando plenamente a necessidade da medida liminar“, afirmou a juíza.
Sobre a aplicação da teoria da desconsideração da personalidade jurídica, a juíza esclareceu o evidente obstáculo que a estrutura corporativa representava para o ressarcimento dos prejuízos causados aos consumidores.
Assim, deferiu liminarmente a desconsideração da personalidade jurídica da executada e autorizou o arresto na modalidade teimosinha, contra sócio e empresas, no limite de R$ 138 mil.
O escritório Borges Pereira Advocacia atua no caso.
- Processo: 0000826-53.2024.8.26.0400
O caso tramita em segredo de Justiça.
Fonte: Migalhas
O caso analisado é de uma ação de execução fiscal, proposta em 2016 por município do norte do Estado, para cobrar crédito tributário referente a IPTU e taxa de coleta de lixo do exercício de 2014. O juízo de 1º grau extinguiu a execução fiscal devido ao falecimento do devedor antes da citação. Com a sentença desfavorável, o município recorreu, mas o recurso foi negado por decisão monocrática. Inconformado, interpôs agravo interno e reeditou os fundamentos da apelação, no sentido de que “é possível o redirecionamento da execução fiscal ao espólio ou aos sucessores do executado falecido, inclusive com a possibilidade de emenda da petição inicial e substituição da CDA – Certidão de Dívida Ativa”, conforme o Tema 109 do STF.
Na análise do agravo interno, o desembargador relator lembrou que, em decisões passadas, adotava o entendimento defendido pelo município para o redirecionamento da execução contra o sucessor legal do contribuinte já falecido ao tempo da propositura da ação, permitida a substituição do sujeito passivo da obrigação tributária na CDA (art. 2º, § 8º, da Lei de Execuções Fiscais e art. 203 do CTN). Mas observou que “a jurisprudência do STJ tornou-se sedimentada e pacífica, com base na cláusula final de sua Súmula 392 e do Tema 166 (‘vedada a modificação do sujeito passivo da execução’), no sentido da impossibilidade de redirecionar a execução fiscal ao espólio ou aos sucessores do executado falecido antes de sua citação”.
No voto, o relator elencou uma série de decisões do STJ e da câmara de Direito Público do TJ/SC. “É irrelevante que a execução fiscal se refira a IPTU ou a qualquer outro tributo ou crédito da Fazenda Pública. Deve-se aplicar indistintamente o posicionamento jurisprudencial sedimentado no Superior Tribunal de Justiça e nesta Corte de Justiça a todas as execuções fiscais”, acrescentou relator. O entendimento foi seguido por unanimidade pela 3ª câmara de Direito Público do TJ/SC para negar o recurso movido pelo município e manter a sentença que extinguiu a execução fiscal.
Execução fiscal e civil
Ao contrário do entendimento abordado acima, na seara cível a jurisprudência permite o redirecionamento do processo de execução a sucessores ou ao espólio, mesmo no caso de o devedor ter falecido antes da citação, conforme já demonstrado nesta página.
Decisão anterior da 4ª câmara de Direito Comercial manteve execução movida por instituição financeira contra um homem, por conta de empréstimo celebrado entre o falecido pai e a cooperativa de crédito.
Na oportunidade, o réu ressaltou que o genitor nem sequer havia sido citado, pois já era morto na época da propositura da ação, o que impossibilitaria o redirecionamento da execução. A tese foi afastada pelo colegiado.
- Processo: 0906989-78.2016.8.24.0038
Leia o voto do relator.
Fonte: Migalhas por TJ/SC.
A reoneração da folha de salários dos 17 setores da economia tem efeito imediato desde abril, divulgou na 4ª feira (1º.mai.2024) a Receita Federal. Eis a íntegra do comunicado (PDF – 228 kB). Segundo o Fisco, a decisão do ministro Cristiano Zanin, do STF (Supremo Tribunal Federal) de suspender os efeitos da renúncia fiscal aumentará a carga tributária das empresas passou a valer em 26 de abril de 2024. A medida também vale para os municípios de até 156,2 mil habitantes. A contribuição previdenciária dos municípios volta a ser de 20%. Era de 8% com o benefício tributário.
Considerando que a decisão foi publicada em 26 de abril de 2024 e que o fato gerador das contribuições é mensal, a decisão judicial deve ser aplicada inclusive às contribuições devidas relativas à competência abril de 2024, cujo prazo de recolhimento é até o dia 20 de maio de 2024”, disse a Receita. O governo federal estimava uma renúncia fiscal de R$ 15,8 bilhões em 2024 com a desoneração da folha de salários. No 1º trimestre, o Tesouro Nacional deixou de arrecadar R$ 4,2 bilhões com a modalidade. Portanto, o impacto potencial é de R$ 11,6 bilhões de abril a dezembro de 2024.
A análise do tema no Supremo foi interrompida por pedido de vista (mais tempo de análise) do ministro Luiz Fux. O placar para validar a decisão de Zanin está em 5 a 0.
Como a arrecadação do governo federal está associado ao número de funcionários das empresas, o valor pode ser menor caso haja uma onda de demissões. O pedido feito ao STF foi da AGU (Advocacia-Geral da União), mas capitaneado pelo ministro da Fazenda, Fernando Haddad. Ele defende que a política criada para fomentar empregos não teve os resultados esperados. Além disso, disse que, desde a promulgação da Reforma da Previdência, a renúncia fiscal passou a ser inconstitucional. Setores criticam a reoneração, principalmente pela volta repentina que frustra o planejamento financeiro das empresas.
A desoneração custou R$ 148,4 bilhões desde o início da política, em 2012. Sob o governo Dilma Rousseff(PT) até 56 setores foram beneficiados. O ex-presidente Michel Temer (MDB) diminuiu o número para os atuais 17.
Fonte: Poder 360
Na tarde desta quinta-feira, 2, em sessão plenária, STF fixou tese em caso de 2020, no qual decidiu que aprovado em cadastro de reserva não pode, após o prazo de validade do concurso, propor ação para reconhecer direito à nomeação (tema 683).
Os ministros concluíram que só há preterição ao cargo se algum fato relevante ocorrer durante o prazo de validade do concurso. Assim, expirado esse prazo, não se reconhece o direito à nomeação.
Ao final, por unanimidade, dando provimento ao RE para julgar improcedente o pedido original, aprovaram a seguinte tese:
“A ação judicial visando o reconhecimento à nomeação de candidato aprovado fora das vagas previstas no edital, cadastro de reserva, deve ter por causa de pedir preterição ocorrida na vigência do certame.”
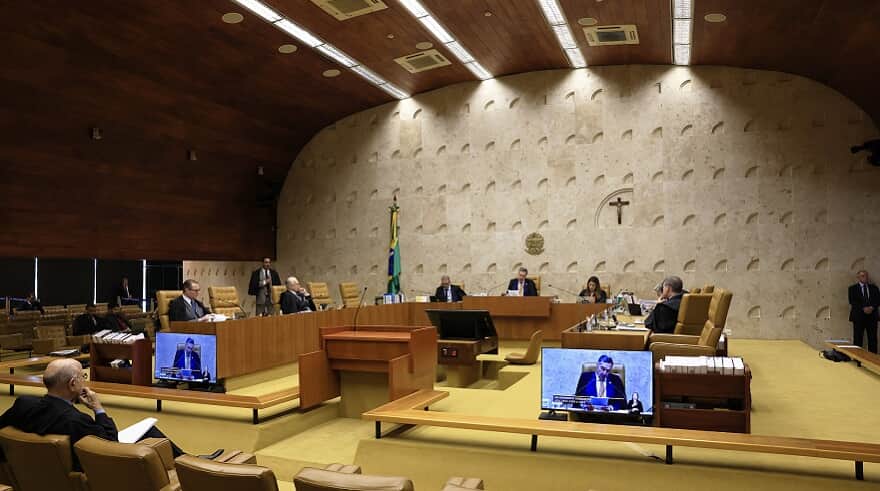
STF fixa tese em caso de direito à nomeação de candidato em concurso público.(IMAGEM: ROSINEI COUTINHO/SCO/STF)
O caso
O Estado do Rio Grande do Sul interpôs recurso extraordinário contra decisão da turma recursal da Fazenda Pública do TJ/RS, que considerou possível a ação para reconhecimento do direito à nomeação após prazo de validade do concurso ter expirado.
A candidata, classificada em 10º lugar no concurso público 1/05 da Secretaria da Educação do RS para a disciplina de Ciências Físicas e Biológicas em Gravataí, alegou que, apesar de ter sido contratada temporariamente em 2008, tinha direito à nomeação definitiva.
Em 1ª instância, seu pedido foi negado. O magistrado entendeu que não houve preterição, uma vez que não ocorreram contratações emergenciais durante o prazo de validade do concurso que afetassem a classificação.
No entanto, a turma recursal reconheceu a preterição e deu provimento parcial ao recurso da candidata, observando que as contratações emergenciais realizadas após o fim da validade do concurso indicavam a existência de vagas não preenchidas, justificando seu direito à nomeação.
Divergências não solucionadas
Apesar da tese prolatada, os ministros não chegaram a um consenso sobre o prazo adequado para entrar com ação reivindicando a nomeação.
O placar da votação revelou divergências acerca dessa questão.
Relator
Ministro Marco Aurélio, relator (atualmente aposentado), seguido pela ministra Rosa Weber (atualmente aposentada) havia proposto a seguinte tese:
“A nomeação, considerado concurso público, deve ser buscada, judicialmente, no prazo de validade nele previsto.“
Divergência I
Já ministro Alexandre de Moraes, em um primeiro momento, acompanhou com ressalvas o voto do relator, propôs a seguinte tese:
“A ação judicial visando ao reconhecimento do direito à nomeação de candidato aprovado fora das vagas previstas no edital (cadastro de reserva) deve
(a) ser ajuizada dentro do prazo de validade do concurso público e
(b) ter por causa de pedir preterição ocorrida na vigência do certame.“
Dias Toffoli e Barroso haviam seguido tal entendimento.
Divergência II
A seu turno, ministro Edson Fachin, seguido pelos ministros Ricardo Lewandowski (atualmente aposentado) e Fux propôs uma terceira via:
“A ação judicial visando ao reconhecimento de direito à nomeação de candidato aprovado fora das vagas previstas no edital deve ter:
a) por causa de pedir preterição ocorrida na vigência do certame;
b) Ser proposta dentro do prazo de prescrição previsto no art 1º do decreto 20.910.“
Revisão da divergência II
Nesta quinta-feira, 2, ministro Fachin refez sua proposição “b”, acolhendo sugestão do ministro Cristiano Zanin.
“b) Com termo inicial a partir daquele ato ilícito e ser proposta dentro do prazo de 120 dias, se for mandado de segurança, e de um ano, no caso de ação ordinária, salvo, quanto ao prazo de um ano, se houver disposição em norma estadual ou municipal de forma diferente.“
Em sua nova proposta, S. Exa. entendeu que o prazo para questionamento judicial será de um ano após a preterição. Esse prazo foi retirado, por analogia, da lei 7.144/83, cujo art. 1º estabelece prazo para propositura de ação após a homologação de resultado de concursos. Ademais, S. Exa. entendeu que se lei específica prever outro prazo, esta deverá ser utilizada.
Ministro Alexandre de Moraes reajustou voto para seguir a nova proposta, mas ressalvou que discordaria da parte final, quanto ao prazo diverso, eventualmente trazido em norma estadual ou municipal. Segundo S. Exa. não caberia aos Estados e municípios legislarem sobre prazo prescricional. Sua posição foi apoiada pelos ministros Dias Toffoli e Barroso.
- Processo: RE 766.304
Fonte: Migalhas
A Justiça Federal acatou o pedido do Conselho Regional de Enfermagem da Bahia (Coren-BA) e determinou a suspensão imediata do processo seletivo simplificado para o cargo de técnico de enfermagem da prefeitura de Salvador. A medida visa garantir o cumprimento do piso salarial nacional da categoria, conforme estabelecido na Lei 14.434/2022.
A legislação estabeleceu o piso salarial do enfermeiro em R$ 4.750,00 e do técnico de enfermagem em R$ 3.325,00 para uma carga semanal de 44 horas. Uma carga semanal de 40 horas teria remuneração do enfermeiro igual a R$ 4.318,19 e de R$ 3.022,73 para o técnico de enfermagem. No entanto, o edital municipal ofertou para o cargo o valor de R$ 2.163,44.
Questionada pela reportagem, a prefeitura apenas informou que ainda não foi notificada.
Saiba mais no site do Coren-BA
Fonte: Correio
A regulamentação da Reforma Tributária prevê que a compra e venda de imóveis e carros usados por pessoas físicas continue isenta da cobrança de imposto sobre bens. O novo sistema vai criar o Imposto sobre Valor Agregado (IVA) que irá recair sobre o consumo de bens e serviços.
Hoje, o vendedor ou comprador precisa apenas declarar a venda e aquisição do bem no Imposto de Renda, sendo o vendedor tributado sobre os ganhos.
Com o novo sistema, isso será mantido, já que a cobrança de IVA se dará apenas sobre consumo e não sobre patrimônio. No entanto, se for identificado que a pessoa física utiliza de compra e venda de imóveis ou veículos como uma forma de negócio, ela será tributada.
“Não incidem o IBS e a CBS (os novos impostos) na alienação, locação e arrendamento de bem imóvel que seja de propriedade de pessoa física sujeita ao regime regular do IBS e da CBS e não seja utilizado de forma preponderante em suas atividades econômicas”, diz o texto.
No caso das empresas, a compra de um imóvel ou carro, após tributada pelo IVA, poderá ser creditada, quando a parcela do imposto sobre a compra é devolvida ao contribuinte. Isso para compra dos bens de outras empresas. No caso de compra de pessoas físicas, a empresa não será tributada e ainda terá um crédito presumido, equiparando a compra como se fosse entre empresas.
O crédito não será possível, porém em situações em que o bem está sendo utilizado por um dos funcionários da empresa de maneira pessoal.
No cenário em que a empresa faça compra e venda de bens, como imóveis e carros usados, como atividade principal, não se terá direito a crédito.
Fonte: O Globo
Em 11 de abril de 2024, o Supremo Tribunal Federal (STF) decidiu a favor da tributação de PIS e Cofins sobre os aluguéis de bens móveis e imóveis e desencadeou uma série de debates e reflexões sobre o impacto econômico e jurídico dessa decisão.
Com uma maioria expressiva de 7 votos a 3, a Corte ratificou que essa tributação sempre esteve em consonância com a Constituição, evitando potencial perda de R$ 36,2 bilhões para a União ao longo de cinco anos, conforme estimado na Lei de Diretrizes Orçamentárias (LDO) de 2024.
A controvérsia centrou-se na definição de faturamento, tal como interpretado pela Corte, que o considerou como a soma total das receitas das empresas provenientes da venda de produtos ou da prestação de serviços.
Os empresários que contestaram os montantes a pagar argumentam que os aluguéis de bens móveis e imóveis não se inserem na definição de faturamento estabelecida pela própria Corte.
O posicionamento liderado pelo ministro Alexandre de Moraes foi vitorioso, defendendo que o conceito de faturamento do artigo 195, inciso I, da Constituição Federal, antes da Emenda Constitucional (EC) 20/1998, não se limita apenas às vendas de bens e serviços, mas engloba todas as receitas empresariais. Portanto, a cobrança é válida mesmo para o período anterior à EC 20/1998.
Os ministros Marco Aurélio, relator do RE 659.412, e Luiz Fux, relator do RE 599.658, foram derrotados em sua interpretação de que o conceito de faturamento só se ampliou para incluir receita após a EC 20/1998.
A tese estabelecida pelo Plenário foi: “A incidência da contribuição para o PIS e Cofins sobre as receitas provenientes da locação de bens móveis ou imóveis é constitucional quando essa locação constitui atividade empresarial do contribuinte, pois o resultado econômico dessa operação coincide com o conceito de faturamento ou receita bruta, conforme definido desde a redação original do artigo 195, I, da Constituição Federal”.
A tese estabelecida pelo Plenário reforça a constitucionalidade da tributação, desde que a locação constitua atividade empresarial do contribuinte, alinhando-se ao conceito de faturamento ou receita bruta desde a redação original do artigo 195, I, da Constituição Federal.
Fonte: Folha Vitória
Desonerar um setor significa que ele terá redução ou isenção de tributos. Na prática, deixa a contratação e manutenção de funcionários em empresas mais baratas. Defensores do mecanismo dizem que esse tipo de prática aquece a economia e promove a criação de empregos. Todavia, essa desoneração diminui a arrecadação da contribuição previdenciária pública, prejudicando em curto, médio e longo prazo a seguridade social.
Vejam quais são os setores que continuariam a ser beneficiados com a prorrogação da desoneração da folha de pagamento:
calçados • call center • comunicação (inclusive empresas de jornalismo) • confecção/vestuário • construção civil • construção e obras de infraestrutura • couro • fabricação de veículos e carroçarias • máquinas e equipamentos • proteína animal • têxtil • TI (Tecnologia da Informação) • TIC (Tecnologia de Comunicação) • projeto de circuitos integrados • transporte metroferroviário de passageiros . transporte rodoviário coletivo • transporte rodoviário de cargas.


