O retorno do Presidente Lula trouxe ao Brasil novos ares políticos, novas possibilidades de desenvolvimento econômico e redução das desigualdades sociais. E isto ocorre em um momento crucial para humanidade, quando as mudanças climáticas exigem ações urgentes e decisivas dos governos e das sociedades para superação de grandes desafios.
A tragédia que se abate sobre o Estado do Rio Grande do Sul é um exemplo marcante e doloroso da necessidade de agirmos imediatamente, de investirmos em uma economia sustentável, inclusiva e justa, focada em fontes renováveis de energia e matéria prima, na resiliência e adaptação de nossas cidades às novas condições climáticas, na recuperação de nossas áreas degradadas, na redução da nossa pegada de carbono e na inclusão econômica e social dos mais necessitados.
Agir no presente construindo um futuro melhor exige que invistamos cada vez mais em sustentabilidade, e há um aspecto desse contexto no qual a Bahia, assim como outros estados do Nordeste, se coloca cada vez mais em lugar de notoriedade: a transição energética. Impulsionado por sua rica fonte de energia solar e eólica, o estado lidera a transição energética do Brasil. Com 92,32% de sua matriz energética proveniente de fontes renováveis, destaca-se como modelo de sustentabilidade.
Os investimentos maciços que recebemos em novas usinas, uma infraestrutura de transmissão robusta e um ambiente favorável à inovação são bases desse sucesso. Com 326 parques eólicos em operação e 71 projetos de energia solar fotovoltaica, a capacidade instalada já é impressionante e continua a crescer. As projeções para 2024 indicam um crescimento significativo na matriz elétrica brasileira, com a Bahia contribuindo substancialmente. Além disso, o estado apoia investimentos em hidrogênio verde, promovendo um futuro mais sustentável e com menor impacto ambiental.
A evolução e o potencial também são regionais. Olhando para o Nordeste, que reúne grande parte do potencial nacional de fontes renováveis de energia, quase um terço da população brasileira – embora menos de 15% do PIB – diversos projetos de infraestrutura logística e elétrica estão em curso, criando novos meios para a produção e escoamento agrícola e industrial e aproveitamento da energia do sol e do vento.
O mundo percebe o quão promissores são o nosso estado e a nossa região Nordeste. Atraímos olhares e investimentos de países de diversos continentes. Despontamos como fortes candidatos a ser uma das principais regiões do planeta em potencial de produção de hidrogênio verde.
A conquista na melhoria da infraestrutura no Nordeste é também fruto da ação conjunta dos Estados da região através do Consórcio Nordeste, que reúne os governos dos noves Estados da região atuando de forma unida para a melhoria das condições de vida da população da região através da atração de investimentos e de articulação junto ao Governo Federal de políticas e investimentos público voltados à redução das desigualdades regionais.
Na energia eólica, a Bahia possui os melhores e mais eficientes ventos do país, de acordo com o próprio mercado, com potencial de geração de mais de uma vez e meia a capacidade total atual de energia elétrica do Brasil, enquanto na energia solar o potencial é seis vezes maior. Isso faz com que a Bahia tenha capacidade de gerar anualmente mais de 84 milhões de toneladas de hidrogênio verde, quantidade suficiente para atender grande parte da demanda mundial.
Todo esse potencial deve ser aproveitado para o desenvolvimento econômico sustentável, com inclusão social e redução das desigualdades. A estratégia da Bahia é, principalmente, agregar valor às suas fontes de energia e matéria prima renováveis, produzindo produtos químicos verdes ao redor do Estado. Sediamos o maior complexo químico integrado do Brasil e termos uma das maiores baías tropicais do mundo, com diversas unidades portuárias. Esse conjunto de condições permite que nos tornemos um importante centro de abastecimento e exportação de combustíveis renováveis do mundo.
O trabalho segue firme para que avancemos na direção de uma Bahia cada vez mais sustentável, com um governo presente, tornando a vida e o futuro de cada baiana e baiano ainda mais promissor.
*Jerônimo Rodrigues, governador da Bahia
Fonte: Jornal Tribuna da Bahia
Programa visa incentivar a implantação dessas áreas verdes que ajudam a minimizar os impactos de enchentes e alagamentos.
Adotar um “jardim de chuva” na calçada de casa em Belo Horizonte agora pode gerar um desconto de até 10% no Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU). A medida, anunciada nesta quinta-feira, 16 de maio, pela Prefeitura, visa incentivar a implantação dessas áreas verdes que ajudam a minimizar os impactos de enchentes e alagamentos.
Como funciona:
- O desconto é de até 10% sobre o valor do IPTU, com limite máximo de R$ 2 mil.
- Um “jardim de chuva” pode ser adotado por cada imóvel, devendo ser instalado no mesmo trecho de calçada em frente à residência.
- O morador que aderir ao programa será responsável pela manutenção do jardim, incluindo limpeza, rega, poda, controle de pragas, reposição de mudas e adubação.
Como aderir ao programa:
Os moradores interessados em aderir ao programa devem acessar o Portal de Serviços da Prefeitura de Belo Horizonte.
Benefícios dos jardins de chuva:
- Redução de alagamentos e enchentes: Os jardins de chuva retêm a água da chuva, diminuindo o volume que escoe para as ruas e galerias pluviais.
- Melhoria na qualidade da água: A água retida pelos jardins de chuva é filtrada pelas plantas e pelo solo, antes de chegar aos rios e córregos.
- Aumento da permeabilidade do solo: Os jardins de chuva contribuem para a infiltração da água no solo, o que ajuda a recarregar os lençóis freáticos.
- Criação de áreas verdes: Os jardins de chuva contribuem para a arborização urbana e a criação de microclimas mais frescos.
A Prefeitura de Belo Horizonte já implantou 60 jardins de chuva na cidade e espera que o novo programa incentive a instalação de ainda mais áreas verdes por parte dos moradores.
Fonte: Soubh.uai
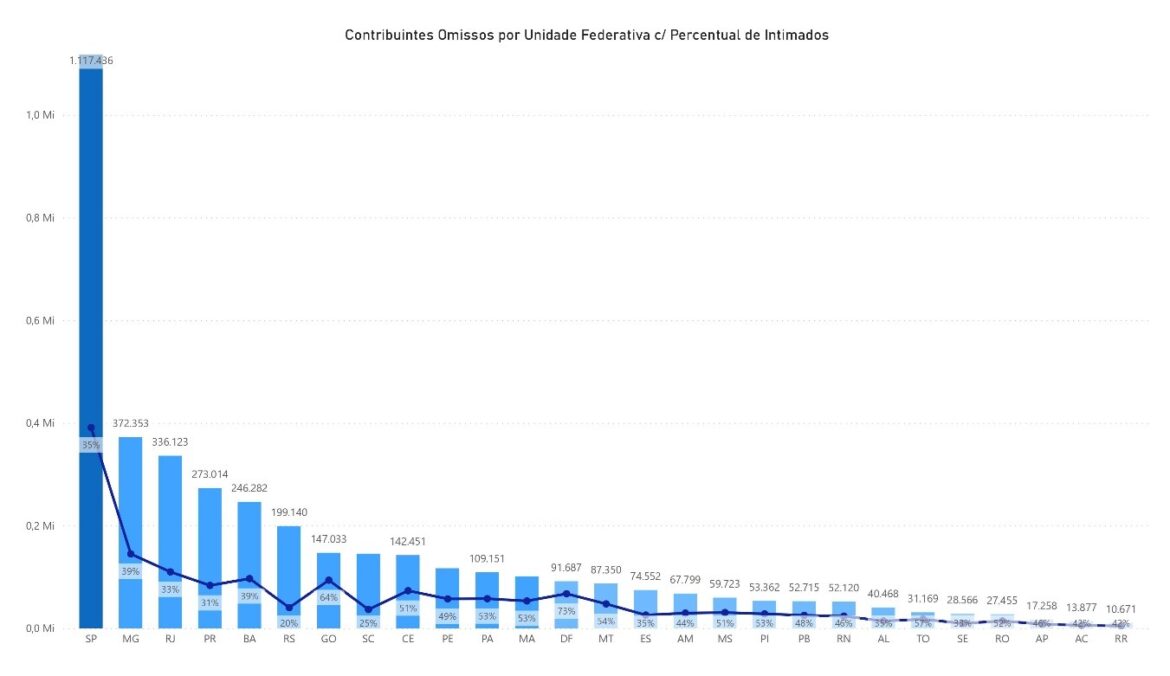
Desde o dia 19 de março, estão sendo intimados os contribuintes omissos em relação às seguintes declarações e escriturações: Programa Gerador do Documento de Arrecadação do Simples Nacional – Declaratório (PGDAS-D), Declaração Anual Simplificada para o Microempreendedor Individual (DASN-SIMEI), Declaração de Débitos e Créditos Tributários Federais (DCTF), Declaração de Débitos e Créditos Tributários Federais Previdenciários e de Outras Entidades e Fundos (DCTFWeb), Declaração de Informações Socioeconômicas e Fiscais (Defis), Escrituração Contábil Fiscal (ECF) e Escrituração Fiscal Digital das Contribuições incidentes sobre a Receita (EFD-Contribuições).
Foram identificados aproximadamente 4 milhões de contribuintes com pendências de obrigações acessórias, dos quais mais de 1,5 milhão já foram notificados.
As intimações estão sendo envidas para a Caixa Postal dos contribuintes, que terão o prazo de 30 dias para regularizar sua situação fiscal. Além do rol das obrigações acessórias faltantes, as mensagens possuem os endereços das páginas com as orientações específicas para cada caso.
O sistema que aponta a omissão é atualizado com as entregas das declarações e escriturações em um intervalo de 5 a 30 minutos após a transmissão, dependendo do tipo de documento apresentado. Caso tenha interesse, o contribuinte pode acompanhar o processo de saneamento das omissões pelo relatório da situação fiscal, efetuando, por exemplo, uma nova verificação a cada hora.
Confira como consultar as mensagens recebidas
A melhor maneira de consultar um Termo de Intimação ou outro aviso eletrônico enviado pela Receita é por meio da Caixa Postal do e-CAC.
A Caixa Postal do Portal e-CAC é a forma centralizada, segura e sigilosa para o contribuinte receber e gerenciar as comunicações da Receita Federal. Esse é o melhor modo de se proteger contra fraudes.
Para os optantes do Simples Nacional, inclusive Microempreendedores Individuais (MEI), as mensagens disponibilizadas no Caixa Postal do e-CAC também podem ser consultadas no DTE-SN (Domicílio Tributário Eletrônico do Simples Nacional), acessado por meio do Portal do Simples Nacional.
Atenção! Não é necessário comparecer às Unidades da Receita Federal para regularizar as pendências!
Saiba como verificar pendências
Clique aqui para acessar a opção “Consulta Pendências – situação Fiscal” > “Diagnóstico Fiscal” do Portal e-CAC.
Saiba as consequências da não regularização
É importante lembrar que, conforme previsto no art. 81 da Lei nº 9.430/1996 e no art. 38 da Instrução Normativa RFB nº 2.119/2022, a omissão por 90 (noventa) dias seguidos de qualquer obrigação acessória, a contar da data estabelecida pela legislação para sua apresentação, poderá acarretar a inaptidão da inscrição no CNPJ do sujeito passivo. Esse bloqueio impede a emissão de notas fiscais bem como a obtenção de financiamentos e empréstimos.
Além disso, a pessoa jurídica omissa está sujeita à aplicação de multas, conforme estabelecido na legislação (clique aqui para conferir as fundamentações legais), e ao arbitramento do lucro, no caso de optante pelo lucro real.
Confira mais informações sobre o controle de obrigações acessórias
Para obter maiores informações sobre a inaptidão da inscrição no CNPJ, acesse a página Receita Federal > Assuntos > Mais Orientações Tributárias > Cobranças e Intimações > Controle de Entrega de Declarações > Inaptidão da inscrição no CNPJ em decorrência de omissão.
Para obter orientações, detalhadas por situação da pessoa jurídica, sobre como regularizar a omissão, acesse a página Receita Federal > Assuntos > Mais Orientações Tributárias > Cobranças e Intimações > Controle de Entrega de Declarações > Orientações sobre o Termo de Intimação por Omissão na Entrega de Declarações.
Fonte: Fenacon
Em caso envolvendo agente público com cargos constitucionalmente acumuláveis, a jurisprudência do Supremo Tribunal Federal considera válida a acumulação de aposentadorias e pensões. Também o Estatuto dos Militares permite tal acúmulo para o militar que for empossado em cargo permanente de professor.
Esse foi o entendimento aplicado pelo juiz Gabriel Consigliero Lessa, da Vara da Fazenda Pública Estadual de Anápolis (GO), para permitir a acumulação de proventos referentes às aposentadorias dos cargos de militar e docente por um professor universitário.
Professor da Universidade Estadual de Goiás desde 1987, o homem deu entrada em pedido de aposentadoria em 2022. O requerimento, porém, foi negado pelo órgão estadual responsável pela previdência dos servidores.
Isso porque, segundo a autarquia, a liberação do benefício configuraria acumulação irregular de cargos públicos, já que o docente também é militar da reserva da Aeronáutica.
Playvolume
Ad
Ainda na via administrativa, ele argumentou que o Tribunal de Contas da União entende que é possível acumular os proventos de aposentadoria militar com os do cargo efetivo de professor, desde que a acumulação seja anterior à publicação da Lei 9.297/1996.
O pedido foi novamente rejeitado, e um processo administrativo disciplinar foi instaurado para que ele fizesse a opção entre uma das duas aposentadorias.
O professor, então, entrou com mandado de segurança com pedido de liminar para que a Justiça reconhecesse a legalidade da junção dos proventos, além de defender que não cabe ao Estado determinar a escolha entre um deles.
Série de exceções
Ao decidir, o juiz Gabriel Lessa explicou que a Constituição estabelece como regra a impossibilidade da acumulação de cargos públicos.
Playvolume
Ad
Ainda na via administrativa, ele argumentou que o Tribunal de Contas da União entende que é possível acumular os proventos de aposentadoria militar com os do cargo efetivo de professor, desde que a acumulação seja anterior à publicação da Lei 9.297/1996.
O pedido foi novamente rejeitado, e um processo administrativo disciplinar foi instaurado para que ele fizesse a opção entre uma das duas aposentadorias.
O professor, então, entrou com mandado de segurança com pedido de liminar para que a Justiça reconhecesse a legalidade da junção dos proventos, além de defender que não cabe ao Estado determinar a escolha entre um deles.
Série de exceções
Ao decidir, o juiz Gabriel Lessa explicou que a Constituição estabelece como regra a impossibilidade da acumulação de cargos públicos.
Apesar disso, há exceção quando houver compatibilidade de horários, na hipótese, por exemplo, de exercício de dois cargos de professor.
Já para o servidor militar, são acumuláveis apenas “dois cargos ou empregos privativos de profissionais de saúde, com profissões regulamentadas” .
Nesse sentido, o juiz observou que o profissional em questão exerceu de forma simultânea a atividade militar e a docência de maio de 1987 até fevereiro de 2002.
“Sendo assim, por ter ingressado tanto nas fileiras da Força Aérea quanto no magistério antes da própria Constituição Federal e, ainda, da edição da Emenda Constitucional que vedou a percepção simultânea da remuneração e do provento de aposentadoria”, o professor estaria protegido pela exceção prevista na Emenda Constitucional 20, de 1998.
Essa norma estabelece que a vedação prevista na Constituição não se aplica aos servidores e militares que, até a publicação da emenda, tenham entrado novamente no serviço público por meio de concurso — situação na qual o professor se enquadra.
Já o Estatuto dos Militares, prosseguiu o juiz, previa que o militar que tomasse posse em cargo permanente seria, como regra, transferido para a reserva não remunerada. Contudo, o mesmo regimento estabeleceu como exceção o caso daqueles que tomassem posse em cargo permanente de professor, os quais entrariam para os quadros da reserva remunerada.
Playvolume
Ad
Ainda na via administrativa, ele argumentou que o Tribunal de Contas da União entende que é possível acumular os proventos de aposentadoria militar com os do cargo efetivo de professor, desde que a acumulação seja anterior à publicação da Lei 9.297/1996.
O pedido foi novamente rejeitado, e um processo administrativo disciplinar foi instaurado para que ele fizesse a opção entre uma das duas aposentadorias.
O professor, então, entrou com mandado de segurança com pedido de liminar para que a Justiça reconhecesse a legalidade da junção dos proventos, além de defender que não cabe ao Estado determinar a escolha entre um deles.
Série de exceções
Ao decidir, o juiz Gabriel Lessa explicou que a Constituição estabelece como regra a impossibilidade da acumulação de cargos públicos.
Apesar disso, há exceção quando houver compatibilidade de horários, na hipótese, por exemplo, de exercício de dois cargos de professor.
Já para o servidor militar, são acumuláveis apenas “dois cargos ou empregos privativos de profissionais de saúde, com profissões regulamentadas” .
Nesse sentido, o juiz observou que o profissional em questão exerceu de forma simultânea a atividade militar e a docência de maio de 1987 até fevereiro de 2002.
“Sendo assim, por ter ingressado tanto nas fileiras da Força Aérea quanto no magistério antes da própria Constituição Federal e, ainda, da edição da Emenda Constitucional que vedou a percepção simultânea da remuneração e do provento de aposentadoria”, o professor estaria protegido pela exceção prevista na Emenda Constitucional 20, de 1998.
Essa norma estabelece que a vedação prevista na Constituição não se aplica aos servidores e militares que, até a publicação da emenda, tenham entrado novamente no serviço público por meio de concurso — situação na qual o professor se enquadra.
Já o Estatuto dos Militares, prosseguiu o juiz, previa que o militar que tomasse posse em cargo permanente seria, como regra, transferido para a reserva não remunerada. Contudo, o mesmo regimento estabeleceu como exceção o caso daqueles que tomassem posse em cargo permanente de professor, os quais entrariam para os quadros da reserva remunerada.
Além disso, o juiz destacou que o STF entende que, em caso de cargos constitucionalmente acumuláveis, não se aplica a proibição de acumulação de aposentadorias e pensões.
“Ante o exposto (…), concedo a segurança e resolvo o mérito, para reconhecer o direito líquido e certo do impetrante em acumular os proventos de aposentadoria do cargo de militar com a remuneração/aposentadoria do cargo de docente de Ensino Superior da UEG, bem como determinar que seja arquivado qualquer procedimento administrativo disciplinar”, concluiu Lessa.
O professor foi representado pelo advogado Eurípedes Souza.
Clique aqui para ler a decisão
MS 5541619-33.2023.8.09.0000
Fonte: Conjur
Por entender que os réus admitiram o não pagamento das taxas de condomínio, o juiz Mucio Monteiro Magalhães Junior, da 3ª Vara Cível da Comarca de Betim (MG), julgou procedente uma ação ajuizada por um residencial para declarar a existência de dívida prescrita e ordenar sua inclusão na matrícula de um apartamento.
Segundo os autos, os proprietários do apartamento deixaram de pagar as taxas de condomínio entre maio de 2015 e março de 2016.
Após cinco anos, as dívidas prescreveram, encerrando a possibilidade de cobrança judicial das taxas. Houve uma tentativa de negociação, que não prosperou. Diante disso, o condomínio levou o caso à Justiça.
Na ação, o residencial pediu que, apesar da prescrição, a existência da dívida fosse reconhecida judicialmente e, na sequência, averbada na matrícula do apartamento junto ao cartório de registro de imóveis. Os proprietários foram citados no processo, mas não se manifestaram. Com isso, foram julgados à revelia.
Para o juiz Magalhães Junior, a falta de resposta dos réus leva à conclusão de que eles reconheceram a existência da dívida e que os fatos alegados pelo autor são verdadeiros.
Em seguida, o juiz analisou a convenção do condomínio e uma planilha que detalhou a situação dos réus. Segundo ele, os débitos não só ficaram comprovados como, de fato, estavam prescritos.
Magalhães Junior também deu razão ao residencial ao lembrar que o Supremo Tribunal Federal entende que é válida a cobrança de “contribuições associativas” pelo condomínios, mesmo em relação a proprietários que não estejam associados.
“Ante o exposto e por tudo mais que dos autos consta, julgo procedente o pedido inicial”, completou ele, ordenando o envio de ofício ao cartório de imóveis para que a existência do débito prescrito seja registrada na documentação do apartamento.
Clique aqui para ler a decisão
Processo 5003925-92.2023.8.13.0027
Fonte: Conjur
A análise da capacidade de pagamento apura a situação fiscal dos Entes Subnacionais que querem contrair novos empréstimos com garantia da União. O intuito da Capag é apresentar de forma simples e transparente se um novo endividamento representa risco de crédito para o Tesouro Nacional. A metodologia do cálculo, dada pela Portaria Normativa MF nº 1.583, de 13 de dezembro de 2023, é composta por três indicadores: endividamento, poupança corrente e índice de liquidez. Logo, avaliando o grau de solvência, a relação entre receitas e despesa correntes e a situação de caixa, faz-se diagnóstico da saúde fiscal do Estado ou Município. Os conceitos e variáveis utilizadas e os procedimentos a serem adotados na análise da Capag foram definidos na Portaria STN nº 217, de 15 de fevereiro de 2024.
Instruções sobre a Análise de Capag de Municípios que não participam de programa de acompanhamento fiscal
Para os Municípios que já tenham formalizado pedido de operação de crédito com garantia da União junto à Secretaria do Tesouro Nacional, recomenda-se que preencham o Questionário de Avaliação do Caixa e Obrigações Financeiras, com o objetivo de agilizar o processo. O questionário deverá ser encaminhado para o e-mail capag@tesouro.gov.br. Ao longo do processo de análise formal da Capag, a STN poderá solicitar outras informações e documentos que se fizerem necessários para a avaliação das contas do ente federativo.
Prévia Fiscal
A Prévia Fiscal apresenta uma simulação da situação fiscal dos entes subnacionais a respeito de sua elegibilidade para obtenção de operação de crédito. A análise não abrange todos os limites legais, visto que utiliza apenas os dados disponibilizados no Siconfi (Sistema de Informações Contábeis e Fiscais do Setor Público Brasileiro) e no CAUC (Serviço Auxiliar de Informações para Transferências Voluntárias), e, portanto, não vincula a posição do Tesouro Nacional. Assim, os limites aqui divulgados são preliminares, e serão apurados de forma precisa por ocasião da verificação do cumprimento de limites e condições de que trata o art. 32 da Lei Complementar nº 101, de 2000 (LRF).
2024 ainda não divulgado pela STN
Este conjunto de dados contém as notas de capacidade de pagamento (CAPAG) de todos os municípios, além das notas obtidas por eles em cada um dos três indicadores avaliados. *O resultado apurado para a CAPAG não vincula a posição do Tesouro Nacional. O cálculo definitivo da CAPAG será efetuado por ocasião da verificação do cumprimento dos limites e condições para contratação de operações de crédito com garantia da União.*
Desta forma, o que o site da Secretaria do Tesouro Nacional indica na data de hoje é uma meta prévia, uma simulação, pois os dados definitivos serão apurados após análise do órgão e divulgados em boletim oficial.


A relação entre a Dívida Consolidada e a Receita Corrente Líquida avalia o nível de endividamento do Município.
Esse indicador mostra o percentual da Receita Corrente Líquida (RCL) de um exercício que seria consumido caso toda a dívida consolidada fosse paga.
Salvador aparece como a capital mais endividada do Nordeste e a quarta mais endividada do Brasil, apresentando um índice de 35,2, conforme gráfico abaixo do Boletim de Finanças dos Entes Subnacionais de 2023 da Secretária do Tesouro Nacional.

Praticamente todo mundo conhece ou já ouviu falar alguma vez sobre o usucapião, embora seja um tema muito comum entre os brasileiros, é um assunto que gera muitas dúvidas, principalmente devido as suas questões legais.
De forma bem resumida e simples de entender, o usucapião nada mais é do que a possibilidade que uma pessoa tem para se tornar dona de um bem, após usá-lo por um certo período de tempo, desde que observado as condições legais para isso.
Em nosso país, o usucapião se tornou oficial ainda no início do século XX graças a criação do Código Civil do ano de 1916. Apesar de ser um instituto pouco utilizado ou conhecido, atualmente possuí grande importância para os brasileiros.
Conforme ordenamento jurídico brasileiro, é permitido que todos os bens sejam objetos de usucapião. Todavia, existe uma divisão para os bens móveis, como, por exemplo, carros, motos entre outros e os bens imóveis, como casas, apartamentos, fazendas, etc.
As regras para o usucapião estão dispostas no Artigo 1.238 do Código Civil Brasileiro, assim como na Constituição Federal, os tipos de usucapião são diferentes, existindo assim um total de 8 tipos descritos na legislação.
Para te ajudar a compreender melhor esse tema, vamos te apresentar todos os tipos de usucapião existentes no Brasil, assim como os seus requisitos necessários, de forma simples e fácil de entender.
Usucapião extraordinária
Esta modalidade é aplicável a situações em que o possuidor não tem um “justo título” e não age de boa-fé. O “justo título” é um documento legal que comprova a aquisição legítima do imóvel, como uma escritura pública. A boa-fé refere-se à crença sincera do possuidor de que ele é o verdadeiro proprietário, mesmo sem reconhecimento oficial.
Requisitos:
A posse deve ser contínua, pacífica e sem oposição por 15 anos. Esse prazo pode ser reduzido para 10 anos se o imóvel for utilizado como moradia, se obras importantes forem realizadas ou se houver atividade produtiva no local. A usucapião extraordinária pode ser útil para situações em que a posse do imóvel se dá de forma informal por um longo período, sem a intenção de contestar a propriedade original.
Usucapião ordinária
Esta modalidade se aplica quando o possuidor possui um “justo título” e age de boa-fé durante a posse. Ela permite a regularização de propriedades em que o possuidor tem algum documento legal, mas que pode não estar completamente em ordem.
Requisitos:
A posse contínua por 10 anos é necessária para solicitar essa modalidade. Esse prazo pode ser reduzido para 5 anos se o imóvel for utilizado como moradia ou se houver investimentos econômicos ou sociais significativos, como reformas ou melhorias no local.
Usucapião especial
Esta modalidade é destinada a proporcionar moradia e subsistência para quem ocupa imóveis e não possui outras propriedades. Existem várias subcategorias de usucapião especial:
Usucapião especial rural
Prevista no artigo 191 da Constituição Federal e no artigo 1.239 do Código Civil, essa modalidade é direcionada a quem possui um terreno rural de até 50 hectares e o utiliza como moradia e área produtiva.
Requisitos:
A posse deve ser contínua por 5 anos ininterruptos, sem oposição do proprietário original. Além disso, a área deve ser produtiva para o possuidor ou sua família. Essa modalidade é particularmente relevante para agricultores familiares e pequenos produtores que transformam o terreno em uma fonte de renda e subsistência.
Usucapião especial urbana
Prevista no artigo 183 da Constituição Federal e no artigo 1.240 do Código Civil, é semelhante à usucapião especial rural, mas se aplica a imóveis urbanos.
Requisitos:
A posse contínua por 5 anos é necessária, sem oposição, e o imóvel deve ser a moradia do possuidor, que não pode possuir outro imóvel. Essa modalidade é especialmente importante para pessoas de baixa renda que ocupam imóveis urbanos e buscam regularizar sua situação.
Usucapião especial coletiva
Definida pelo artigo 10 do Estatuto das Cidades, essa modalidade é destinada à população de baixa renda que ocupa imóveis urbanos com áreas superiores a 250m². O imóvel é dividido igualmente entre os ocupantes.
Requisitos:
O imóvel deve ser ocupado por 5 anos ininterruptos, e não é possível identificar exatamente qual área é ocupada por cada possuidor. Além disso, eles não podem possuir outras propriedades. Essa modalidade é importante para comunidades que compartilham áreas urbanas maiores e buscam garantir a estabilidade de sua moradia.
Usucapião especial familiar
Regida pelo artigo 1.240-A do Código Civil, essa modalidade se aplica a quem vive em um imóvel urbano de até 250m², compartilhado com um ex-cônjuge ou ex-companheiro que abandonou o lar.
Requisitos:
A posse deve ser direta, ininterrupta e sem oposição por 2 anos, e o possuidor não pode possuir outro imóvel. Essa modalidade é significativa para pessoas que buscam regularizar sua situação após uma separação ou divórcio, especialmente quando o ex-cônjuge ou ex-companheiro abandonou o lar.
Usucapião especial indígena
Prevista no artigo 33 do Estatuto do Índio, essa modalidade é semelhante à usucapião extraordinária e rural, permitindo que indígenas, estejam ou não integrados à sociedade, adquiram terras de até 50 hectares.
Requisitos:
O indígena deve ocupar a terra por 10 anos consecutivos e ininterruptos, sem a necessidade de boa-fé ou justo título. Essa modalidade reconhece a relação histórica e cultural dos povos indígenas com a terra, permitindo-lhes adquirir a propriedade de forma legal.
Como fazer o usucapião?
Entendendo os tipos de usucapião existentes em nosso país, é preciso entender como funciona e como proceder para realização do usucapião de um imóvel. A seguir, vamos te mostrar todos os passos necessários para isso.
Reúna as informações: Certifique-se de entender os diferentes tipos de usucapião e escolha a modalidade que se aplica à sua situação. Verifique se você atende a todos os requisitos, como o tempo de posse, ausência de interrupções, e se o imóvel é utilizado como moradia ou atividade produtiva.
Contrate um advogado: Para navegar pelo processo legal de usucapião, é altamente recomendado contratar um advogado especializado em direito imobiliário. Eles podem fornecer orientação profissional, ajudar a reunir a documentação necessária e representar você no processo judicial.
Documentação: Reúna documentos que provem sua posse contínua e pacífica do imóvel. Isso pode incluir:
- Comprovantes de residência: Como contas de água, luz ou outros serviços que mostram sua ocupação contínua.
- Documentação do imóvel: Como um croqui ou planta detalhada do imóvel, indicando a área ocupada.
- Depoimentos de testemunhas: Declarações de vizinhos ou outras pessoas que atestem sua posse pacífica e contínua do imóvel.
Ação judicial: O advogado deve ingressar com uma ação de usucapião no tribunal competente. Isso implica a elaboração de uma petição inicial, onde são descritos os fatos, a modalidade de usucapião requerida e os documentos de suporte. A petição é submetida ao juiz, que determinará o andamento do processo.
Citação dos interessados: Uma vez que a ação é registrada, o juiz ordenará a citação do proprietário original do imóvel e outros interessados. Eles terão a oportunidade de contestar a ação, e a presença de um advogado pode ser crucial para lidar com essas questões.
Decisão judicial: O juiz avaliará a petição, a documentação, as testemunhas e qualquer contestação apresentada. Com base nessas informações, ele tomará uma decisão final, podendo conceder ou não a usucapião.
Registro do imóvel: Se a decisão for favorável, o próximo passo é registrar o imóvel em seu nome no Cartório de Registro de Imóveis competente. Isso completa o processo legal, dando a você a propriedade formal do imóvel.
Outros meios: Em alguns casos, a usucapião pode ser obtida de maneira extrajudicial, diretamente no Cartório de Registro de Imóveis. No entanto, isso requer a concordância do proprietário original e de outros interessados, bem como o cumprimento de requisitos legais específicos.
Fonte: Meu Valor Digital por Ricardo
Auditor do TCU em Brasília/DF será removido para a Secretaria do tribunal, no Estado de São Paulo, para acompanhar o tratamento de saúde do irmão e do pai.
Na sentença, o juiz Federal Paulo Ricardo de Souza Cruz, da 5ª vara Federal da Seção Judiciária do DF, enfatizou que a ausência de registro dos familiares como dependentes nos assentamentos funcionais não constitui motivo suficiente para o indeferimento da remoção.
No caso, a solicitação administrativa havia sido negada ao servidor. Apesar de a necessidade ter sido reconhecida, a Administração Pública entendeu que o irmão e o pai do auditor não constavam como seus dependentes nos assentamentos funcionais.

Ao dar interpretação ampla à lei, magistrado permitiu remoção de servidor do TCU para cuidar de familiares.(IMAGEM: LEOPOLDO SILVA/AGÊNCIA SENADO)
Conceito de dependência
Na decisão, o magistrado destacou a importância de considerar a dependência não apenas em termos financeiros, mas também no amparo às necessidades gerais, incluindo questões de saúde, especialmente se ausentes outros familiares que possam oferecer suporte.
“Embora a literalidade da Lei 8.112/1990 condicione o direito à remoção à necessidade do próprio servidor, cônjuge ou companheiro ou dependente que viva às suas expensas e conste dos seus assentamentos funcionais, a interpretação mais adequada é que essa condicionante só se aplique nos casos em que exista uma relação mais tênue entre os interessados, de maneira a evitar que seja invocado um vínculo que não é tão forte.”
Além disso, o juiz mencionou que o trabalho remoto na área de informática, campo de atuação do servidor, torna viável sua remoção sem prejuízo à administração.
Pedro Rodrigues, advogado do servidor e representante do escritório Cassel Ruzzarin Santos Rodrigues Advogados, ressaltou a relevância da interpretação ampla da lei 8.112/90.
Segundo o advogado, embora a lei condicione o direito à remoção à existência de dependência formalmente registrada, deve ser interpretada de maneira a abranger casos em que a relação de dependência, embora não formalizada, é evidente e necessária para o amparo familiar em situações de saúde.
- Processo: 1068952-28.2023.4.01.3400
Veja a sentença.
Desde o dia 26/04/2024, a aplicação do Pedido Eletrônico de Restituição do Simples Nacional e do Simei não poderá ser acessada por meio de código de acesso do Portal do Simples Nacional. A partir de agora, o acesso será feito exclusivamente pela conta gov.br, via Portal e-CAC.
Trata-se de mais uma etapa de medidas de segurança que visa aumentar a proteção aos dados e informações dos contribuintes, limitando o uso de código de acesso/senha para serviços digitais.
As medidas atendem às determinações da Lei nº 14.063/2020, que dispõe sobre aceitação e utilização de assinaturas eletrônicas, estabelecendo requisitos que conferem mais efetividade e segurança nas interações com serviços públicos.
Planejado para ocorrer em etapas, o processo de descontinuidade do código de acesso alcançará todos os serviços digitais do Portal do Simples Nacional que exigem controle de acesso. Em breve será divulgada data para migração do acesso dos demais serviços.
Cidadãos que, por algum motivo, não puderem elevar o nível de confiabilidade da conta gov.br poderão solicitar o cadastramento de uma procuração digital para que um representante legal possa acessar os serviços em seu nome.
O Pedido Eletrônico de Restituição oferece ao contribuinte os seguintes serviços:
• Realizar a restituição de créditos apurados no Simples Nacional e no Simei relativos aos tributos federais.
• Consultar a situação dos pedidos de restituição efetuados com a opção de impressão do extrato da restituição.
• Cancelar pedidos de restituição.
• Alterar dados bancários para crédito da restituição.
Fonte: Receita Federal


