A Prefeitura tem se dedicado a promover a transparência, a integridade e a eficiência na gestão municipal por meio do Prêmio Fortaleza no Controle. Coordenada pela Controladoria e Ouvidoria Geral do Município (CGM), a iniciativa registrou a inscrição de 27 projetos na primeira fase da competição, encerrada em 31 de julho, envolvendo oito órgãos da gestão municipal.
A segunda etapa do prêmio consiste em uma análise técnica realizada por representantes do Conselho Nacional do Controle Interno (Conaci), da Rede Estadual de Controle Interno da Gestão Pública (RECIGP), do Departamento de Contabilidade da Universidade Federal do Ceará (UFC) e do Grupo de Pesquisas SmartCitiesBr da Universidade de São Paulo (USP). Nesta fase, serão avaliados os relatórios das práticas e as evidências que comprovam a aplicação dos projetos. O resultado será divulgado em outubro.
Das seis categorias existentes no prêmio, a de maior número de inscritos é “Controle no Desempenho de Gestão”, com nove iniciativas, seguida de “Controle Interno, Gestão de Riscos e Auditoria Interna”, que registrou sete projetos. Nas áreas de “Transparência”, “Ouvidoria” e “Corregedoria”, foram inscritos três projetos em cada uma. Quanto a categoria de “Integridade”, foram registradas duas inscrições.
A secretária chefe da CGM, Christina Machado, destacou a participação dos órgãos municipais e enfatizou que as 27 iniciativas já contribuem para a qualificação dos processos de controle. “Por meio do prêmio, a gestão terá a oportunidade de conhecer e replicar as melhores práticas em toda a administração pública, promovendo a eficiência e eficácia do serviço prestado”, evidenciou Christina.
A Secretaria Municipal da Saúde (SMS) e a CGM foram os órgãos municipais com mais projetos inscritos, totalizando 14 iniciativas, seguidos da Secretaria Municipal de Segurança Cidadã (Sesec), com quatro. Também participam do prêmio o Instituto de Planejamento de Fortaleza (Iplanfor), a Secretaria das Finanças (Sefin), a Secretaria de Planejamento Orçamento e Gestão (Sepog), Fundação de Ciência Tecnologia e Inovação de Fortaleza (Citinova) e a Secretaria da Infraestrutura (Seinf).
Fonte: Prefeitura de Fortaleza
A Sétima Turma do Tribunal Superior do Trabalho anulou a penhora e a arrematação de um apartamento no Butantã, em São Paulo (SP), que serviriam para a quitação de débitos trabalhistas. A decisão leva em conta que, no momento da arrematação na execução trabalhista, o imóvel, avaliado em R$ 1,6 milhão, já havia sido penhorado e arrematado anteriormente, em ação de cobrança em processo cível.
Dívida trabalhista
O apartamento foi penhorado pela Justiça do Trabalho depois que a Engepac Arquitetura e Construções Ltda. foi condenada numa reclamação trabalhista. Em agosto de 2018, ele foi arrematado por uma empresa. Contra a arrematação, uma empresária apresentou ação anulatória argumentando que havia adquirido o imóvel em 2012 do Condomínio Tannhausen – que, por sua vez, havia recebido o apartamento em ação movida na Justiça Cível contra um casal de condôminos inadimplentes. Contudo, a transação só fora formalizada no Registro de Imóveis em 2021.
Posse de má-fé
Ao julgar improcedente a ação anulatória da empresária, o TRT registrou que a transação entre ela e o condomínio só foi oficializada depois da arrematação na ação trabalhista. Para o TRT, não se trata de caso de posse de boa-fé porque, quando o compromisso de compra e venda foi firmado, em 2012, o Registro de Imóveis apontava outras seis penhoras decorrentes de execuções trabalhistas e processos cíveis.
Obstáculo
O relator do recurso de revista da empresária, ministro Cláudio Brandão, concluiu que havia sim obstáculo à arrematação do imóvel na execução trabalhista, em razão da penhora anterior. No seu entendimento, o fato de não haver registro da arrematação anterior nem do contrato de compra e venda no Cartório de Imóveis não retira a preferência do condomínio na aquisição do bem.
Preferência
Ainda segundo o relator, a existência de outras penhoras não induz à má-fé. Ele lembrou que, segundo o Código de Processo Civil (artigo 797, parágrafo único), quando mais de uma penhora recai sobre o mesmo bem, cada exequente conserva seu direito de preferência.
A decisão foi unânime.
Recursos
Se uma Turma proferir decisão que diverge de outra Turma do TST ou da Subseção I Especializada em Dissídios Individuais (SDI-1), as partes podem recorrer mediante recurso de embargos. Esse recurso também é cabível em face de decisões de Turmas contrárias a súmulas ou orientações jurisprudenciais do TST, bem como súmulas vinculantes do STF.
(Bruno Vilar/CF)
Processo: RR-1000388-73.2020.5.02.0010
Criado para auxiliar brasileiros a se livrarem do endividamento, o Programa Emergencial de Renegociação de Dívidas de Pessoas Físicas Inadimplentes, conhecido como Desenrola Brasil, não contempla, até o momento, os microempreendedores individuais (MEI), mas estes agora contam com uma campanha com descontos especiais para regularizar seus débitos. A medida, oficializada pela Procuradoria-Geral da Fazenda Nacional (PGFN) através de editais, garante descontos que podem chegar a até 50% do valor das dívidas com a União. O prazo para adesão termina no dia 29 de setembro, e a negociação é feita on-line, pelo portal Regularize, da PGFN.
São cinco possibilidades de negociação disponíveis nesse programa, sendo quatro que contemplam o MEI. Em todas, é obrigatório estar registrado na dívida ativa da União ou, caso contrário, será necessário contatar o órgão correspondente. As condições variam de acordo com o tamanho e o tempo da dívida, além das necessidades do microempreendedor.
A ‘Transação de pequeno valor’ é para aqueles débitos que chegam até 60 salários-mínimos, podendo ser utilizada por pessoas físicas, MEI, microempresas e empresas de pequeno porte, enquanto a ‘Transação para débitos de difícil recuperação’ se aplica às dívidas consideradas irrecuperáveis por, entre outros critérios, estarem inscritas há mais de 15 anos ou suspensas por decisão judicial por mais de 10 anos.
Para quem busca o maior parcelamento, a opção é a ‘Negociação conforme a capacidade de pagamento’, que permite dividir em até 145 meses, sendo uma entrada em 12 vezes e o restante em 133 parcelas. Essa modalidade também oferece descontos de até 100% em juros, multas e encargos.
Já a ‘Negociação de inscrições garantidas por seguro garantia ou carta fiança’ é indicada para o contribuinte que possui decisão transitada em julgado em seu desfavor, cujos débitos estão garantidos por seguro garantia ou carta fiança, antes da ocorrência do sinistro ou do início da execução da garantia.
Kályta Caetano, head de Contabilidade de MaisMei, maior plataforma para abertura e gestão de MEIs, ressalta que essa é uma oportunidade única para microempreendedores se regularizarem e, consequentemente, terem mais chances de investir em seu negócio.
“Em junho, a Receita Federal divulgou que mais de 50% dos microempreendedores individuais estão inadimplentes. Esse é um cenário preocupante, pois além do risco de perda de direitos garantidos pelo regime do Simples Nacional, como aposentadoria e auxílio-doença, a inadimplência pode impedir o acesso ao crédito, por exemplo, que é hoje uma das grandes dores para quem deseja melhorar seus rendimentos”, explica.
Fonte: O Dia
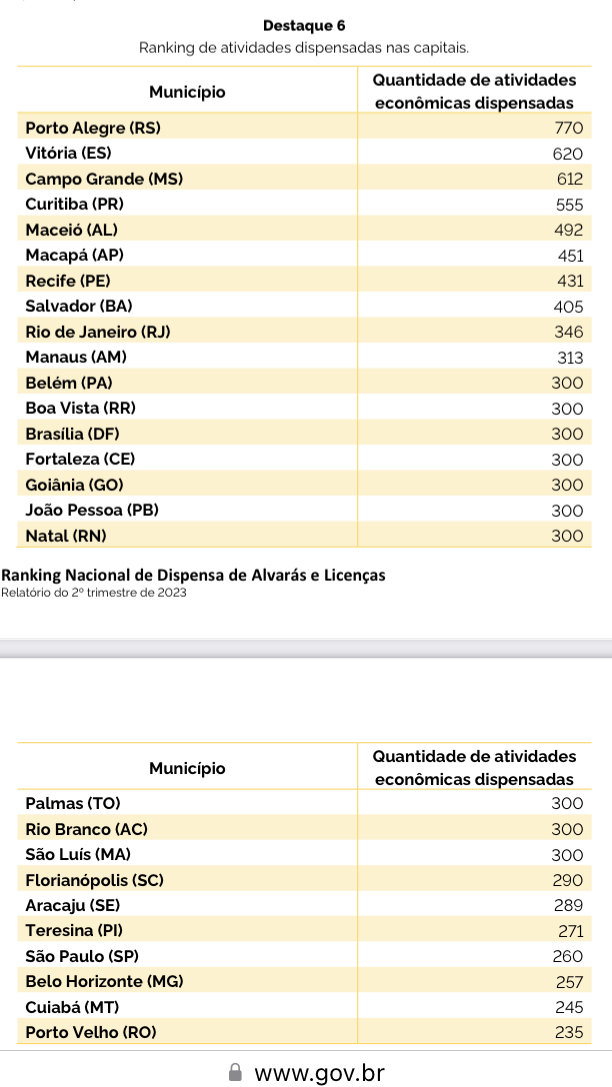
O Ranking Nacional de Dispensa de Alvarás e Licenças, elaborado pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC), avaliando o segundo trimestre de 2023, demonstrou que Porto Alegre é a cidade menos burocrática do país na emissão de licenças e alvarás. Na Região Nordeste, destacaram-se Maceió e Recife. Na Bahia, o destaque é para Serrinha que está entre as três mais ágeis do Brasil. O estudo também sinaliza o Decreto 35.773/23 de Salvador que promoveu dispensa de várias atividades.
O levantamento completo pode ser acessado através do link: https://www.gov.br/economia/pt-br/assuntos/drei/tabelas-de-dispensa-de-alvara/ranking-nacional-dispensa-alvaras-licencas-2o-trimestre-2023.pdf
Norma visa facilitar, por exemplo, o preenchimento de declarações e a prestação de outras informações ao fisco pelo contribuinte

O presidente Luiz Inácio Lula da Silva sancionou, com 11 vetos, a lei complementar que cria o Estatuto Nacional de Simplificação de Obrigações Tributárias Acessórias.
A finalidade da nova lei é facilitar o cumprimento pelo contribuinte dessas obrigações, como o preenchimento de declarações e a prestação de outras informações ao fisco da União, estados, municípios e Distrito Federal. A Lei Complementar 199/23 foi publicada na edição desta quarta-feira (2) do Diário Oficial da União.
A norma tem origem em projeto (PLP 178/21) do senador Efraim Filho (União-PB), que apresentou o texto na época em que era deputado federal. A proposta foi aprovada na Câmara dos Deputados em dezembro do ano passado e no Senado em julho último.
Os itens vetados atingem os principais pontos do projeto. Entre eles, a instituição da Nota Fiscal Brasil Eletrônica (NFB-e), da Declaração Fiscal Digital Brasil (DFDB) e do Registro Cadastral Unificado (RCU). A primeira substituía vários documentos por um modelo único nacional. Já a DFDB e o RCU permitiam a unificação das bases de dados dos fiscos das três esferas de governo (Receita Federal e secretarias de fazenda ou finanças de estados e municípios).
Custos
Lula argumentou que as medidas poderiam aumentar os custos no cumprimento das obrigações tributárias devido à necessidade de evoluir sistemas e preparar a sociedade para as novas obrigações. Além disso, afirmou que a simplificação dos documentos fiscais deve ser realizada “de maneira estruturada e em observância aos princípios da eficiência e da economicidade”.
O presidente também vetou o dispositivo que incluía membros da sociedade civil no comitê criado para simplificar o cumprimento das obrigações acessórias. A alegação foi de que “a presença de membros alheios às administrações tributárias” poderia prejudicar o sigilo fiscal e a preservação de informações.
Também foi vetado o dispositivo que dava o prazo de 90 dias para ser criado o comitê e o que previa o uso do CNPJ como identidade cadastral única para identificação de pessoas jurídicas nos bancos de dados de serviços públicos.
Estes e os demais vetos serão analisados agora pelo Congresso Nacional, em sessão conjunta de deputados e senadores, a ser marcada.
Medidas
A nova lei complementar prevê, como medida de desburocratização, a emissão unificada de documentos fiscais eletrônicos e a padronização das legislações e sistemas direcionados ao cumprimento de obrigações acessórias. As administrações tributárias das três esferas de governo poderão compartilhar dados fiscais e cadastrais, sempre que necessário para reduzir obrigações acessórias e aumentar a efetividade da fiscalização.
As medidas de simplificação serão geridas pelo Comitê Nacional de Simplificação de Obrigações Tributárias Acessórias (CNSOA), vinculado ao Ministério da Fazenda. O colegiado será formado por representantes dos fiscos da União, estados, municípios e Distrito Federal.
Fonte: Agência Câmara de Notícias
DIÁRIO OFICIAL DA UNIÃO
Publicado em: 02/08/2023 | Edição: 146 | Seção: 1 | Página: 1
Órgão: Atos do Poder Legislativo
LEI COMPLEMENTAR Nº 199, DE 1º DE AGOSTO DE 2023
Institui o Estatuto Nacional de Simplificação de Obrigações Tributárias Acessórias; e dá outras providências.
O PRESIDENTE DA REPÚBLICA
Faço saber que o Congresso Nacional decreta e eu sanciono a seguinte Lei Complementar:
CAPÍTULO I
DO ESTATUTO NACIONAL DE SIMPLIFICAÇÃO DE OBRIGAÇÕES TRIBUTÁRIAS ACESSÓRIAS
Art. 1º Esta Lei Complementar institui o Estatuto Nacional de Simplificação de Obrigações Tributárias Acessórias, em observância ao disposto na alínea “b” do inciso III docaputdo art. 146 da Constituição Federal, com a finalidade de diminuir os custos de cumprimento das obrigações tributárias e de incentivar a conformidade por parte dos contribuintes, no âmbito dos Poderes da União, dos Estados, do Distrito Federal e dos Municípios, especialmente no que se refere à:
I – emissão unificada de documentos fiscais eletrônicos;
II – (VETADO);
III – (VETADO);
IV – utilização dos dados de documentos fiscais para a apuração de tributos e para o fornecimento de declarações pré-preenchidas e respectivas guias de recolhimento de tributos pelas administrações tributárias;
V – facilitação dos meios de pagamento de tributos e contribuições, por meio da unificação dos documentos de arrecadação;
VI – unificação de cadastros fiscais e seu compartilhamento em conformidade com a competência legal;
VII – (VETADO).
§ 1º Para a emissão unificada de documentos fiscais eletrônicos referida no inciso I docaputdeste artigo, considerar-se-ão os sistemas, as legislações, os regimes especiais, as dispensas e os sistemas fiscais eletrônicos existentes, de forma a promover a sua integração, inclusive com redução de custos para os contribuintes.
§ 2º O Estatuto Nacional de Simplificação de Obrigações Tributárias Acessórias objetiva a padronização das legislações e dos respectivos sistemas direcionados ao cumprimento de obrigações acessórias, de forma a possibilitar a redução de custos para as administrações tributárias das unidades federadas e para os contribuintes.
§ 3º (VETADO).
§ 4º (VETADO).
§ 5º Esta Lei Complementar não se aplica às obrigações tributárias acessórias decorrentes dos impostos previstos nos incisos III e V docaputdo art. 153 da Constituição Federal.
Art. 2º As administrações tributárias da União, dos Estados, do Distrito Federal e dos Municípios poderão compartilhar dados fiscais e cadastrais, sempre que necessário para reduzir obrigações acessórias e aumentar a efetividade da fiscalização.
Parágrafo único. É autorizada a solicitação devidamente motivada de autoridade administrativa ou de órgão público para confirmação de informação prestada por beneficiário, inclusive de pessoa relacionada, de ação ou de programa que acarrete despesa pública.
Art. 3º As ações de simplificação de obrigações tributárias acessórias serão geridas pelo Comitê Nacional de Simplificação de Obrigações Tributárias Acessórias (CNSOA), vinculado ao Ministério responsável pela Fazenda Pública Nacional, composto dos seguintes membros:
I – 6 (seis) representantes da Secretaria Especial da Receita Federal do Brasil, como representantes da União;
II – 6 (seis) representantes dos Estados e do Distrito Federal;
III – 6 (seis) representantes dos Municípios; e
IV – (VETADO).
§ 1º Ao CNSOA compete:
I – instituir e aperfeiçoar os processos de que tratam os incisos I, II, III, IV, V, VI e VII docaputdo art. 1º desta Lei Complementar, bem como quaisquer obrigações acessórias, com a definição de padrões nacionais;
II – (VETADO).
§ 2º O disposto neste artigo não impede que a União, os Estados, o Distrito Federal e os Municípios disponham sobre as obrigações tributárias acessórias relativas aos tributos de sua competência, ressalvada a obrigação de cumprir o disciplinado pelo CNSOA.
§ 3º O CNSOA será presidido e coordenado por representante da União indicado pelo Ministério responsável pela Fazenda Pública Nacional.
§ 4º A escolha dos membros do CNSOA dar-se-á por:
I – indicação do Secretário Especial da Receita Federal do Brasil, quanto aos 6 (seis) representantes desse órgão que comporão o Comitê;
II – indicação dos Secretários de Fazenda, Finanças e Tributação dos Estados e do Distrito Federal, quanto aos 6 (seis) representantes dos Estados e do Distrito Federal que comporão o Comitê, mediante reunião deliberativa no âmbito do Conselho Nacional de Política Fazendária (Confaz);
III – indicação, por meio de entidade representativa das Secretarias de Finanças ou Fazenda das Capitais, quanto a 3 (três) dos representantes municipais que comporão o Comitê;
IV – indicação, por meio de entidade da Confederação Nacional de Municípios (CNM), quanto a 3 (três) dos representantes municipais que comporão o Comitê; e
V – (VETADO).
§ 5º As indicações ao CNSOA deverão ser de representantes titulares e suplentes, respectivamente.
§ 6º As entidades de representação referidas no § 4º deste artigo serão aquelas regularmente constituídas pelo menos 1 (um) ano antes da publicação desta Lei Complementar.
§ 7º O mandato dos membros do CNSOA será de 2 (dois) anos, permitidas reconduções, observado o disposto no § 4º deste artigo.
§ 8º A participação dos representantes no CNSOA será considerada serviço público relevante, não remunerado.
§ 9º O CNSOA elaborará seu regimento interno, aprovado pela maioria absoluta de seus membros, que disporá sobre seu funcionamento.
§ 10. O quórum de aprovação do CNSOA será de 3/5 (três quintos) dos seus membros quando a votação tratar de disciplinar assuntos de sua competência delimitados no art. 1º desta Lei Complementar.
§ 11. As deliberações do CNSOA, salvo as de mera organização interna, serão precedidas de consulta pública, em conformidade com o art. 29 do Decreto-Lei nº 4.657, de 4 de setembro de 1942 (Lei de Introdução às Normas do Direito Brasileiro).
CAPÍTULO II
DISPOSIÇÕES FINAIS
Art. 4º A União, os Estados, o Distrito Federal e os Municípios atuarão de forma integrada e poderão ter acesso às bases de dados dos documentos fiscais eletrônicos, das declarações fiscais, do RCU, dos documentos de arrecadação e dos demais documentos fiscais que vierem a ser instituídos, na forma disciplinada pelo CNSOA.
Parágrafo único. O CNSOA terá como objetivo a automatização da escrituração fiscal de todos os tributos abrangidos por esta Lei Complementar, com mínima intervenção do contribuinte, gerada a partir dos documentos fiscais eletrônicos por ele emitidos.
Art. 5º Observado o § 5º do art. 1º, o disposto nesta Lei Complementar aplica-se a todos os tributos, mesmo os que venham a ser instituídos após sua publicação.
Art. 6º (VETADO).
Art. 7º Cabe ao Poder Executivo federal adotar as medidas necessárias para o CNSOA executar as atividades definidas nesta Lei Complementar.
Art. 8º (VETADO).
Art. 9º O disposto nesta Lei Complementar não afasta o tratamento diferenciado e favorecido dispensado às microempresas e empresas de pequeno porte e ao microempreendedor individual optantes pelo regime do Simples Nacional, nos termos da Lei Complementar nº 123, de 14 de dezembro de 2006, e das legislações correlatas.
Art. 10. (VETADO).
Art. 11 Esta Lei Complementar entra em vigor na data de sua publicação.
Brasília, 1º de agosto de 2023; 202º da Independência e 135º da República.
Em um ambiente de negócios caracterizado pela complexidade tributária e fiscal, o compliance fiscal surge como um aliado estratégico para as empresas. Além de evitar penalidades e garantir a conformidade com as leis.
Em um ambiente de negócios caracterizado pela complexidade tributária e fiscal, o compliance fiscal surge como um aliado estratégico para as empresas. Além de evitar penalidades e garantir a conformidade com as leis, o compliance fiscal pode trazer vantagens competitivas. Vamos analisar o papel estratégico desse elemento nas organizações.
Compliance Fiscal: mais do que uma obrigação, uma estratégia
O compliance fiscal vai além de simplesmente cumprir a legislação tributária. Trata-se de integrar a conformidade fiscal à estratégia de negócios, garantindo a eficiência dos processos, a redução de riscos e o fortalecimento da reputação da empresa.
Os benefícios do Compliance Fiscal
A adoção de práticas de compliance fiscal traz uma série de benefícios para as empresas, entre eles:
- Redução de Riscos: Ao cumprir rigorosamente as obrigações fiscais e tributárias, as empresas minimizam os riscos de penalidades e multas, além de evitar prejuízos financeiros e danos à imagem.
- Gestão Eficiente: O compliance fiscal promove uma gestão mais eficiente e transparente, facilitando o controle de receitas, despesas e obrigações tributárias.
- Reputação Fortalecida: Empresas que demonstram compromisso com o compliance fiscal ganham credibilidade e confiança junto a clientes, investidores e ao mercado.
Conclusão: Compliance Fiscal como parte integral da estratégia empresarial
O compliance fiscal é um elemento estratégico para as empresas que desejam se posicionar de maneira competitiva no mercado. Além de garantir a conformidade com as leis e regulamentos fiscais, essa prática pode melhorar a eficiência, reduzir riscos e fortalecer a reputação das organizações.
A adesão ao compliance fiscal é, portanto, uma estratégia de negócio inteligente que contribui para a sustentabilidade e o crescimento a longo prazo.
Fonte: Portal Contábeis
Vou iniciar tratando de dois assuntos relacionados ao Direito que o(a) leitor(a) já deve ter ouvido falar. O primeiro deles é a fiança. A fiança é uma espécie de contrato através do qual alguém – o fiador – garante, perante o credor, o pagamento de uma obrigação assumida por outra pessoa – o devedor.
Na prática, se o devedor não pagar sua dívida, aquele que tem direito ao recebimento do crédito pode exigir seu pagamento do fiador. Essa exigência, se o fiador não pagar voluntariamente, vai ser na justiça. A justiça, por sua vez, em determinado momento do processo, pode determinar a penhora de bens pertencentes ao fiador para que sejam vendidos judicialmente; com o dinheiro da venda judicial, o credor vai ser pago. Dentre os bens do fiador que podem ser penhorados estão os imóveis.
Essas são as ideias sobre fiança que mais importam para o objetivo do presente texto.
O segundo assunto ligado ao Direito que o(a) leitor(a) já deve ter ouvido falar diz respeito ao “bem de família”. Em regra, a justiça não pode penhorar o imóvel que sirva de residência da pessoa por dívida civil, comercial, fiscal, previdenciária ou de qualquer outra natureza.
Esse imóvel impenhorável é chamado pela lei (Lei 8.009/90) de “bem de família”. A regra da impenhorabilidade do bem de família comporta poucas exceções. Uma delas, porém, consagra justamente a fiança em contrato de locação. É a partir desse ponto que peço ainda mais atenção do(a) leitor(a).
Geralmente, acontece assim: um amigo ou familiar vai ao leitor e diz: “Vou alugar um imóvel, mas o locador está exigindo um fiador. Você pode assinar para mim? Não é nada demais não, é só a burocracia do contrato mesmo.”
Se o inquilino paga regularmente as obrigações decorrentes do contrato de aluguel, realmente não há com o que o fiador se preocupar. O problema é se o inquilino não adimplir sua obrigação. Nesse caso, como tratei acima, mesmo aquele imóvel que sirva de residência do fiador, ainda que seja seu único imóvel, poderá ser penhorado e vendido judicialmente.
O assunto ganhou ainda mais relevância a partir de 08/03/22, data na qual o Supremo Tribunal Federal (STF), julgando o Recurso Extraordinário (RE) 1307334, entendeu que o bem de família do fiador pode ser penhorado não só nos contratos de locação residenciais, mas também nos contratos comerciais.
Até então, a justiça não tinha um entendimento uniforme sobre a possibilidade de penhora do bem de família do fiador nos contratos de locação comerciais. A partir da decisão tomada no STF, em virtude do atual desenho do Direito Processual Civil brasileiro, todos os juízes do país são obrigados a admitir a penhora do bem de família do fiador, mesmo nos contratos de locação comerciais.
A intenção com o presente texto passa longe de desestimular o(a) leitor(a) a prestar fiança no contrato de locação de um amigo ou familiar. Sim, porque, como tive oportunidade de afirmar anteriormente, se o inquilino pagar tudo corretamente, não há com o que se preocupar.
O melhor conselho, porém, é que o(a) leitor(a) esteja certo(a) da capacidade que o inquilino tem de pagar as obrigações decorrentes do contrato de locação. Afinal, como visto, ser fiador em contrato de locação, seja residencial ou comercial, pode ser tudo, menos mera burocracia.
Autor: George Alves Assis
Fonte: Jornal A Tarde
A adesão à transação de débitos tributários pode ser solicitada pelo interessado por meio de processo administrativo a ser protocolado virtualmente, pelo sistema FAS (fas.sefaz.salvador.ba.gov.br), ou presencialmente, no protocolo geral da SEFAZ no Centro, além dos demais postos de atendimento da Secretaria Municipal da Fazenda
sefaz.salvador.ba.gov.br/Home/Atendimento.
O pedido deverá ser instruído com os os documentos e informações abaixo relacionados:
- Informação do número do processo fiscal objeto do litígio, seja judicial e/ou administrativo (impugnação ou recurso administrativo), que tenha sido protocolado até 31 de dezembro de 2022, conforme prevê o art. 6° do Decreto municipal n° 37.192/2023;
- Documento de identificação do requerente:
il Se pessoa física, cópia do RG/CPF, CNH ou outro documento oficial de
identificação;
ii) Se pessoa jurídica, contrato social ou estatuto social, além da cópia do documento de identificação do representante legal da pessoa jurídica;
iiil Se a pessoa jurídica ou física for representada por advogado, deverá ser juntada procuração com poderes expressos, conforme exige o art. 105 do CPC.
- Se a hipótese legal do pedido de transação for matéria controvertida em relação à incidência ou critério de cálculo do tributo, conforme previsto no art. 26, inciso l da Lei municipal n° 7.186/2006 c/c art. 30. inciso I do Decreto municipal n° 37.192/2023, e a controvérsia estiver sendo discutida no âmbito judicial, deverá ser anexada cópia do Laudo do Perito Judicial, da sentença e/ou do acórdão;
- Se a hipótese legal do pedido de transação for erro ou ignorância escusável do sujeito passivo quanto a matéria de fato, conforme previsto no art. 26, inciso II da Lei municipal n° 7.186/2006 c/c art. 3°, inciso II do Decreto municipal n° 37.192/2023, deverá ser anexado documento referente ao erro cometido ou ignorância que considera escusável sobre matéria de fato que implica incidência do tributo;
- Se a hipótese legal do pedido de transação for conflito de competência com outras pessoas de direito público interno, conforme previsto no art. 26, inciso Ill da Lei municipal n° 7.186/2006 c/c art. 30, inciso III do Decreto municipal n° 37.192/2023, deverá ser anexado documento que indique o suposto conflito de competência com outras pessoas de direito público interno e o caso específico que o enquadre;
- Se a hipótese legal do pedido de transacão for recuperacão judicial da pessoa jurídica, conforme previsto no art. 26. inciso VI da Lei municipal n° 7.186/2006 c/c art. 3°, inciso V do Decreto municipal n° 37.192/2023, deverá ser anexada a cópia da publicação da decisão judicial que concede a recuperação judicial do sujeito passivo, após aprovação do plano, nos moldes do art. 58 da lei federal n° 11.101/2005, além da cópia da íntegra da mencionada decisão judicial;
- No pedido de transação, se for anexada cópia de qualquer documento, deverá ser devidamente autenticada na forma da lei ou declarada autêntica pelo advogado representante do requerente, sob sua responsabilidade pessoal, para todos os fins, inclusive criminais.
Fonte: Site da SEFAZ, programa de composição de litígios
https://sefaz.salvador.ba.gov.br/programacomposicaolitigios#gsc.tab=0
Políticas para MEI, construção civil e registro empresarial serão divulgadas e debatidas em evento promovido pelo Sebrae em Brasília
Duas secretarias do Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) participam nesta semana do evento Transformar Juntos, promovido pelo Sebrae e voltado principalmente para gestores públicos municipais. Entre quarta e sexta-feira (2 a 4 de agosto), os representantes do MDIC apresentarão projetos e ações que contribuem para a desburocratização e a simplificação nos setores público e privado.
Um dos destaques do ministério é o Construa Brasil, projeto que visa desburocratizar, digitalizar e industrializar o setor da construção, melhorando o ambiente de negócios, reduzindo prazos e custos e ajudando a criar mais e melhores empregos.
O Construa Brasil estará presente em dois momentos no evento, com participações de Uallace Moreira, secretário de Desenvolvimento Industrial, Inovação Comércio e Serviços do MDIC, e de Rafael Codeço, diretor do Departamento de Desenvolvimento da Indústria de Bens de Consumo não Duráveis e Semiduráveis.
Codeço participará da sala temática “Desburocratização, Digitalização e Industrialização da Construção – Impactos nos municípios e no mercado”, a partir das 10h30 do dia 3. Serão discutidos os impactos do Construa Brasil em duas cidades: Itaúna (MG) e Salvador (BA), que irão relatar casos de simplificação de códigos de obras e de utilização de plataformas integradas digitalmente para mais agilidade nos processos de emissão de alvará.
Já o secretário Uallace falará no painel “Construção Civil Simplificada: Inovações e Desafios na Transformação do Setor no Brasil”, que acontece do dia 4, a partir das 14h. Neste painel, serão expostos os casos de outras duas cidades, Porto Velho (RO) e Birigui, que reduziram prazos para emissão de alvarás utilizando cartilhas de simplificação elaboradas pelo Construa Brasil. No caso de Birigui, a redução foi de 60 para 30 dias.
Micro e Pequenas Empresas
Também estarão no evento do Sebrae, fazendo exposições ou mediando debates, duas diretoras da Secretaria da Micro e Pequena Empresa e Empreendedorismo: Raissa Rossiter, do Departamento de Artesanato e MEI; e Amanda Mesquita, do Departamento Nacional de Registro Empresarial e Integração.
Amanda vai mediar o painel “Simplificar para Transformar”, às 14h do dia 2, no palco principal, no qual serão debatidas iniciativas locais para dispensa de alvarás nas atividades econômicas de baixo risco, com apresentação de casos de sucesso no Rio Grande do Sul e no Amapá.
No dia seguinte, às 16h, ela participa de uma sala temática que vai debater, com representantes de juntas comercias dos estados, mecanismos para dar agilidade aos processos de abertura e fechamento de empresas.
Já Raissa será uma das expositoras do painel “MEI: Abrindo Portas para o Desenvolvimento”, que acontece as 10h do dia 4, também no palco principal.
Em sua fala, Raíssa vai fazer um balanço dos 15 anos da criação do Marco Regulatório das MEIs, sua evolução e seus desafios no sentido de estimular a formalização e garantir direitos sociais e previdenciários e microempreendedores.
Raissa também pretende destacar a diversidade do universo do empreendedorismo e convidar gestores locais a implementarem, em suas cidades, programas que complementem a política nacional.
A edição 2023 do Transformar Juntos deve reunir mais de 2 mil gestores públicos, agentes de desenvolvimento e lideranças no Centro Internacional de Convenções do Brasil, em Brasília.
Para mais informações sobre o evento, clique aqui.
Abaixo, as participações do MDIC:
- Dia 2, às 14h: PAINEL: “Simplificar para transformar”, mediado por Amanda Mesquita, diretora do DREI
- Dia 3, às 10h30: SALA TEMÁTICA: “Desburocratização, Digitalização e Industrialização da Construção – Impactos nos municípios e no mercado”, com participação de Rafael Codeço, diretor do DIBEN.
- Dia 3, Às 16h: SALA TEMÁTICA: Reunião Juntas Comerciais, com participação de Amanda Mesquita.
- Dia 4, às 10h: PAINEL: “MEI: abrindo portas para o desenvolvimento”, com participação de Raissa Rossiter.
- Dia 4, às 14h: PAINEL: “Construção Civil Simplificada: Inovações e Desafios na Transformação do Setor no Brasil”, com Uallace Moreira, secretário de Desenvolvimento Industrial, Inovação, Comércio e Serviços (SDIC)
Fonte: Ministério do Desenvolvimento, Indústria, Comércio e Serviços
A Subsecretaria de Tributação e Contencioso informa a publicação do Perguntas e Respostas da Pessoa Jurídica – edição 2023, por meio do qual são apresentadas mais de 900 perguntas e respostas elaboradas pela Coordenação-Geral de Tributação, relacionadas às seguintes áreas de tributação da pessoa jurídica:
- Imposto sobre a Renda da Pessoa Jurídica e Contribuição Social sobre o Lucro Líquido
- Simples Nacional
- Tratamento Tributário das Sociedades Cooperativas
- Tributação da Renda em Operações Internacionais (Tributação em Bases Universais, Preços de Transferência e Juros Pagos a Vinculadas no Exterior)
- Imposto sobre Produtos Industrializados
- Contribuição para o PIS/Pasep e Contribuição para o Financiamento da Seguridade Social
Os temas abordados estão divididos em 28 capítulos, possibilitando uma maior facilidade de visualização e de consulta do material.
O manual é elaborado e atualizado para oferecer segurança jurídica aos servidores e aos contribuintes quanto à aplicação da legislação tributária.
Para visualizar o Perguntas e Respostas Pessoa Jurídica – edição 2023, acesse aqui.
Fonte: Receita Federal


