Profissionais contábeis podem ser impactados com a aprovação da Proposta de Emenda Constitucional (PEC) 45/2019, que trata sobre a reforma tributária.
Aprovado pela Câmara dos Deputados, o texto prevê a criação do Imposto sobre Bens e Serviços (IBS) , que substituirá o Imposto Sobre Serviços (ISS) e o Imposto sobre a Circulação de Mercadorias e Serviços (ICMS) , de competência dos Estados e Municípios, com alíquota única.
Com isso, apenas as atividades expressamente previstas na proposta poderão ter alíquota reduzida, como os serviços ligados à área da saúde, transporte coletivo e atividades artísticas, além de dispositivos médicos, medicamentos e insumos agropecuários.
Em entrevista ao Portal Contábeis, a assessora jurídica da FecomercioSP, Sarina Manata, explica que a medida não contempla as Sociedades Uniprofissionais (SUP), aquelas formadas por profissionais habilitados ao exercício da mesma atividade, como é o caso do contador e advogado.
“Todo aquele que presta serviço previsto na lista de serviços anexa à Lei complementar nº 116/2003, seja pessoa física (autônomo) ou jurídica, está obrigado ao recolhimento do ISS”, afirma.
Os profissionais têm regime especial de recolhimento do ISS, o que lhes permite recolher esse imposto com a aplicação da alíquota correspondente sobre uma base de cálculo fixa.
“Em regra, o imposto é pago sobre o preço do serviço, cuja alíquota é variável – de 2% a 5%. Porém, no caso da SUP, aplicável ao contador, o cálculo do imposto não é sobre o preço do serviço (regra geral), mas sobre uma base de cálculo presumida, calculada por profissional.”
Tributação para profissionais contábeis
De acordo com a advogada, o profissional contábil está sujeito há três formas de tributação pelo ISS no Estado de São Paulo:
- Profissional autônomo: desde 2009 os profissionais liberais e autônomos com inscrição no CCM como pessoa física, está isento do pagamento do ISS;
- Sociedade Uniprofissional – SUP: 5% sobre base de cálculo presumida, por profissional (sócio ou empregado), cujo valor em 2023 é de R$ 2.110,69 por profissional (até 5 profissionais)
- Pessoa jurídica: 5% sobre o preço do serviço.
No entanto, com a aprovação do texto, o regime especial do ISS (SUP) deve deixar de existir e, portanto, o contador irá pagar seus tributos sobre o preço do serviço e não mais por uma base de cálculo presumida.
SUP
Confira a relação de profissionais sujeitos a SUP:
- Médicos, inclusive análises clínicas, eletricidade médica, radioterapia, ultrassonografia, radiologia, tomografia e congêneres;
- Enfermeiros, obstetras, ortópticos, fonoaudiólogos, protéticos (prótese dentária);
- Médicos veterinários;
- Contabilidade, auditoria, guarda-livros, técnicos em contabilidade e congêneres;
- Agentes da propriedade industrial;
- Advogados;
- Engenheiros, arquitetos, urbanistas, agrônomos;
- Dentistas;
- Economistas;
- Psicólogos.
Impactos da reforma tributária
Inicialmente, a expectativa era que a alíquota dos novos tributos (IBS e CBS) fosse de 25%. Porém, estudo mais recente do Instituto de Pesquisa Econômica Aplicada (IPEA) indica a alíquota de 28,5%, considerando as exceções incluídas no texto aprovado pela Câmara dos Deputados, e proposta de manutenção da arrecadação tributária atual.
De acordo com Manata, para os profissionais optantes pelo Simples Nacional, que se mantiverem integralmente no regime único, não haverá impacto, mas isso pode mudar no caso de transferência de créditos.
“Considerando que a micro e empresa de pequeno porte só poderá transferir o crédito do IBS e CBS no montante equivalente ao cobrado no regime único, o profissional que tiver demanda de seus clientes para transferência integral de créditos, como ocorre atualmente com relação ao PIS/Cofins, independentemente do regime tributário adotado, deverão avaliar a possibilidade e recolher o IBS e CBS separadamente, como uma empresa regular, e transferir integralmente os créditos dos referidos tributos. Porém, nesse caso, haverá aumento da carga tributária e aumento do custo no cumprimento das obrigações acessórias, já que deverá cumprir as obrigações relativas ao Simples Nacional e do IBS e da CBS”, alerta.
Além disso, segundo a especialista, haverá um aumento significativo para os profissionais tributados no lucro presumido, já que a alíquota passará de 8,65% (5% de ISS + 3% de Cofins + 0,65% de PIS) para 25% (IBS + CBS).
“Apesar de os tributos atuais do lucro presumido serem cumulativos e os novos não cumulativos, ou seja, o tributo pago na cadeia anterior é compensado na seguinte, os contadores costumam ter poucas despesas dedutíveis (equipamentos, material de escritório, contas de consumo – energia e telefone etc), uma vez que sua maior despesa, em geral, é a folha de salários, que não gera crédito. Por tal razão, devem absorver quase que a integralidade da nova alíquota, seja de 25% ou até mais.”
Quando a medida passa a valer?
A Câmara dos Deputados aprovou a PEC 45/2019 no dia 7 de julho, mas ela ainda será analisada no próximo semestre pelo Senado Federal. Após a aprovação final do Congresso Nacional, ainda será necessário aprovar leis complementares, que irão, de fato, estabelecer as regras dos novos tributos, como base de cálculo e alíquotas.
De acordo com Manata, a previsão é que em 2026 tenha início a nova sistemática de tributação, cuja transição entre o sistema atual e novo seja feita de forma gradativa, em 7 anos.
Em 2026 a CBS será cobrada à alíquota de 0,9% e o ISB no percentual de 0,1%; em 2027 serão extintos o PIS e a Cofins; a partir de 2029 há redução escalonada do ICMS e ISS; em 2033 são extintos o ICMS e o ISS, conforme mostra o gráfico abaixo.
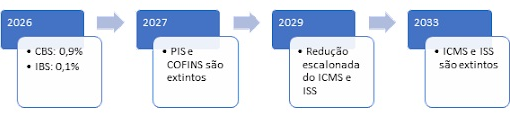
Fonte: Portal Contábeis
O fornecedor de serviços de intermediação imobiliária tem o dever de indenizar pelos danos causados por corretor que integra o seu quadro de prestadores de serviço.
Com esse entendimento, a 3ª Turma do Superior Tribunal de Justiça reconheceu a responsabilidade de uma administradora de imóveis pela venda fraudulenta de três imóveis, promovida por uma corretora.
Os autores adquiriram os imóveis acreditando que o negócio era legítimo. Porém, a corretora, vinculada a uma empresa franqueada da administradora, havia apresentado contratos falsos, que não indicavam o número de matrícula dos imóveis e mencionava proprietários não efetivamente registrados.
A ação foi ajuizada originalmente contra a corretora e a administradora. Mas, ao longo do processo, os autores desistiram do pedido contra a vendedora e mantiveram apenas a empresa como ré.
O ministro Humberto Martins, relator do caso no STJ, lembrou do inciso III do artigo 932 do Código Civil, segundo o qual o empregador responde por seus empregados; e do artigo 14 do Código de Defesa do Consumidor, segundo o qual o fornecedor de serviços responde pelos danos causados aos consumidores por defeitos na prestação dos serviços independentemente de culpa.
O magistrado ressaltou que a corretora conseguiu obter a confiança dos autores com base na relação mantida com a própria administradora. Além disso, tanto a vendedora quanto a empresa lucraram com a venda dos imóveis negociados.
Por fim, ele lembrou que, conforme jurisprudência da Corte, a franqueadora tem responsabilidade pela inadequação dos serviços prestados em razão da franquia.
Para o advogado Wilson Sahade, sócio do escritório Lecir Luz e Wilson Sahade Advogados e especialista em Direito Imobiliário, a decisão “estabelece um precedente importante para que, em casos semelhantes, cada situação seja analisada individualmente, permitindo que a intermediadora, que em algumas ocasiões pode estar ciente da má-fé da corretora fraudulenta, também seja responsabilizada por ressarcir o consumidor pelos danos causados”.
Clique aqui para ler o voto do relator
REsp 1.893.395
Fonte: Conjur por José Higidio
A questão do IPTU de Salvador não reside nas alíquotas, mas na base de cálculo exagerada, fruto de uma planta genérica de valores exacerbada, e na ausência de travas para os empreendimentos posteriores a 2014, culminando em cobranças desproporcionais à realidade de mercado!
O Comitê de Política Monetária do Banco Central (Copom) definiu um corte de 0,5 ponto percentual na taxa de juros, deixando a Selic em 13,25% após reunião finalizada nesta quarta-feira (2). É a primeira vez que o BC realiza uma redução do indicador em três anos, com o último corte sendo feito em agosto de 2020, quando a Selic caiu de 2,5% para 2%, sendo o patamar mais baixo da história.
O corte na taxa de juros surpreendeu uma ala do mercado financeiro, que aguardava por um corte mais “cauteloso” na Selic. Era aguardado que o indicador sofresse uma redução de 0,25 ponto percentual.
A reunião terminada nesta terça também marcou a estreia dos diretores indicados pelo presidente Luiz Inácio Lula da Silva (PT) no Copom. O economista Gabriel Galípolo está na cadeira de diretor de Política Monetária, enquanto Ailton de Aquino assumiu a Diretoria de Fiscalização.
No final de junho, o BC já havia sinalizado para o corte na taxa de juros após divulgação da ata do Copom (relembre aqui). No mesmo mês, inclusive, o comitê havia definido a manutenção da Selic em 13,75%.
Segundo a última atualização do Boletim Focus, o mercado projeta queda até o fim do ano, para o patamar de 12,50%. A próxima reunião do Copom ocorrerá no dia 19 de setembro.
Fonte: Bahia Notícias
Maria Cláudia Freitas Sampaio, advogada baiana escreveu um artigo relevante sobre a Reforma Tributária no Estadão, que aqui transcrevemos.
“Podendo significar ganhos para uns e perdas para outros, foi aprovado, no último dia 07 de julho, texto de Reforma Tributária, tal como contemplado no “Substitutivo adotado pelo relator da Comissão Especial à Proposta de Emenda Constitucional – PEC nº 45, de 2019”, texto este que seguirá para a apreciação do Senado Federal, onde certamente sofrerá alguns ajustes.
Sem querer traçar aqui aprofundada análise crítica acerca do texto em destaque – até mesmo porque, como já dito, será ele ainda modificado pelos nossos senadores, podendo, inclusive, ser aprimorado – tem a presente análise o objetivo precípuo de esclarecer as principais mudanças que podem vir a ser introduzidas no nosso sistema tributário.
Preliminarmente, há que ser destacado que a PEC prevê um longo período de transição, eis que pretende determinar um início da cobrança dos novos tributos em 2026, a serem pagos em concomitância com os antigos (e sendo deles abatidos) até 2027 – para os federais – e até 2032 – para o estadual e o municipal.
Após o referido período, em termos práticos, os atuais impostos estadual (ICMS) e municipal (ISS) serão substituídos pelo Imposto sobre Bens e Serviços – IBS e alguns tributos federais (IPI, PIS e COFINS) serão substituídos pela Contribuição sobre Bens e Serviços – CBS.
Aprovada a Emenda Constitucional, deverá ainda ser aprovada Lei Complementar para instituir as cobrançasdos novos tributos, sendo que o texto constitucional já define, dentre outras regras, que o IBS:
➢ incidirá sobre bens – materiais e imateriais – e serviços;
➢ não incidirá sobre exportações;
➢ será não cumulativo;
➢ terá legislação única aplicável a todo território nacional, sendo que cada ente federativo fixará a sua própria alíquota, que deverá ser a mesma para todas as operações, com as ressalvas da própria constituição;
➢ será cobrado pelo somatório das alíquotas do Estado e do Município de destino da operação;
➢ será gerido e fiscalizado por um Conselho Federativo, composto por representantes dos Estados e dos Municípios.
Para a CBS, o texto aprovado prevê as mesmas regras acima descritas, exceção se fazendo às duas últimas, que lhe são incabíveis, eis que aqui se tratará de um tributo de competência da União Federal.
A primeira conclusão que se extrai é que provavelmente haverá uma simplificação de regras, já que atualmente cada Estado e cada Município estabelecem suas normas para a cobrança do ICMS e do ISS, respectivamente.
Além das mudanças que visam simplificar o atual sistema tributário, o texto prevê também a possibilidade de instituir um Imposto Seletivo (de cunho extrafiscal) incidente sobre a produção, comercialização ou importação de bens e serviços prejudiciais à saúde ou ao meio ambiente; e também como forma de privilegiar apreservação deste, a PEC contempla a possibilidade de alíquotas diferenciadas do IPVA (imposto sobre a propriedade de veículos), dando margem, por exemplo, a que os veículos elétricos venham a ser menos taxados que os demais. Referido imposto passará a incidir também sobre a propriedade de veículos aquáticos e aéreos, além dos terrestres.
Outro ponto que merece destaque é previsão de progressividade para o ITD (imposto sobre herança e doação), que remete a um propósito de justiça fiscal, assim como já previsto para o Imposto de Renda.
Em meio a críticas positivas e negativas – o que é natural num ambiente democrático como o nosso -, chamoespecial atenção para os efeitos do texto em análise nas empresas prestadoras de serviços que não tributam suas operações pelo SIMPLES, as quais atualmente, em sua grande maioria, contribuem em regimes cumulativoscom uma alíquota total de 8,65% (ISS 5%+COFINS 3%+PIS 0,65%).
Apesar de que referidas empresas estejam sujeitas a alíquotas menores (já que as que as sociedades comerciais enquadradas no regime não cumulativo são taxadas numamédia de 26,25% (ICMS 17% + COFINS 7,6% + PIS 1,65%), não usufruem elas da possibilidade de abater os tributos que incidiram sobre os seus gastos.
Ocorre que, ao estabelecer o regime não cumulativo para todas as empresas e com alíquotas iguais, os prestadores de serviços poderão vir a ter um incremento absurdo na sua atual carga tributária, uma vez que, não incidindo o IBS e a CBS sobre os seus principais custos (salários e encargos sociais), haverá um abatimento irrelevante na sua base tributável sobre a qual incidirá um possível acréscimo de 17,6% (26,25% – 8,65%).
Espera-se, pois, que o Senado Federal atente para esta e outras eventuais repercussões negativas, com vistas a tornar a nossa Reforma Tributária efetiva, não apenas quanto ao seu principal objetivo – que é o de simplificar o nosso atual sistema tributário -, sem onerar setoresespecíficos, como também na manutenção de medidas extrafiscais com vistas a preservar o meio ambiente e a saúde dos cidadãos e à busca pela justiça fiscal.”
Maria Cláudia Freitas Sampaio é advogada e sócia da Mota Fonseca e Advogados.
Após o episódio da última sexta-feira (28), no qual o assessor parlamentar do vereador Felipe Francismar (PSB), André Alexandre Xavier dos Santos foi revelado como autor de vários crimes, a Câmara Municipal do Recife decidiu que todos os funcionários de cargos comissionados dos gabinetes dos parlamentares da capital pernambucana deverão apresentar os antecedentes criminais. O ato que determina a entrega dos documentos foi assinado pelo secretário de Coordenação-Geral da Casa de José Mariano, Jaime Pessoa de Paiva Neto, por meio de um memorando circular.
As certidões exigidas para comprovar a não existência de antecedentes criminais são da Junta Comercial de Pernambuco (Jucepe), da Receita Federal, do Tribunal de Justiça de Pernambuco (TJPE), da Polícia Federal, do Tribunal de Contas do Estado (TCE) de Pernambuco e do Tribunal de Contas da União (TCU). Os ocupantes de cargos em comissão terão, ainda, que fornecer certidão de quitação eleitoral emitida pelo Tribunal Regional Eleitoral (TRE), qualificação cadastral eSocial/Pasep e certidão negativa da Secretaria de Defesa Social (SDS) de Pernambuco.
Entenda o caso
O assessor político do vereador Felipe Francismar, André Alexandre dos Santos foi morto no último dia (25) durante uma tentativa de roubo a um segurança no Departamento Nacional de Obras Contra as Secas (Dnocs). André era suspeito de integrar um grupo que praticou roubos de armas na Região Metropolitana do Recife.
Em 2018, ele foi condenado a 10 anos e seis meses de reclusão após participar, em 2017, de um assalto a uma agência da Caixa Econômica Federal. Já em 2020, André foi acusado de homicídio. Ele tinha um mandado de prisão expedido pela Justiça Federal no início deste ano.
É possível encontrar, em consulta ao Diário Oficial da Prefeitura do Recife, duas nomeações de André Santos – uma no dia 7/4/2022, para o cargo de assessor parlamentar especial, com salário líquido de R$ 6.454,40; e outra no dia 16/2/2023, para o cargo de assessor parlamentar, com salário líquido de R$ 9.980,10.
Sem respostas
A reportagem do Diario de Pernambuco tentou ouvir autoridades em busca de esclarecimentos. O presidente da Câmara do Recife, Romerinho Jatobá (PSB), responsável por assinar a nomeação de André Alexandre dos Santos, afirmou que não irá se pronunciar sobre o caso. Já o vereador Felipe Francismar, que tinha o criminoso como assessor, não respondeu às diversas tentativas de contato. A executiva estadual do Partido Socialista Brasileiro também informou que não vai emitir nota de resposta.
O presidente da Câmara Municipal de Salvador, Carlos Muniz, declarou em entrevista ao Bargunça Podcast, na noite desta terça-feira (1º), que o Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) cobrado de empresas da capital baiana é o mais caro do Brasil.
“Salvador tem que fazer algo, principalmente, ao IPTU Comercial, para que nós possamos não só depender de serviço e turismo… Um dos IPTUs Comerciais mais caros do Brasil é o de Salvador”, apontou.
Durante sua fala no podcast, que conta com apoio do Bahia Notícias e é apresentado por Wagner Miau e Thiago Mithra, Muniz chegou a citar o exemplo de uma empresa que, segundo ele, está realizando uma mudança da sede para uma cidade vizinha, na Região Metropolitana, para diminuir o custo.
“Hoje é muito difícil o IPTU comercial de Salvador. Vou citar a vocês uma empresa… a Movesa, na BR. A Movesa está se mudando 1,5 Km na frente, para Simões Filho, na mesma BR, por causa de problema de IPTU”, mencionou.
Ainda conforme o presidente da Câmara de Vereadores, o tema já foi pauta em conversas entre ele e o prefeito de Salvador, Bruno Reis. “Eu falei a Bruno que tem que ser feito algo. Quantos empregos há na Movesa? Salvador está perdendo esses empregos. Estou citando aqui uma empresa, que tem 30 anos ou mais ali [naquela localidade]. Você acha que a empresa está saindo dali, onde ela tem 30 anos, porque ela quer, porque é gosto dela? Não, é. Ela está saindo porque ela precisa fazer algo que ela tenha um custo menor”, afirmou.
Fonte: Bahia Notícias por Alexandre Brochado
Assistam ao vídeo pelo BN:
O ministro Alexandre de Moraes, do Supremo Tribunal Federal (STF), julgou procedente o pedido para cassar uma decisão proferida pelo Tribunal Regional do Trabalho da 10ª Região (TRT10) que havia determinado a devolução de passaportes de empresários condenados a pagar dívida trabalhista de cerca de R$ 30 mil.
O ministro determinou também que o tribunal faça um novo julgamento e que aplique a decisão do STF sobre a Ação Direta de Inconstitucionalidade (ADI) 5.941, de relatoria do ministro Luiz Fux. O STF considerou constitucional o artigo 139, inciso IV, do Código de Processo Civil, que autoriza o juiz a determinar medidas coercitivas atípicas para assegurar o cumprimento de ordem judicial, como a apreensão da Carteira Nacional de Habilitação (CNH) e de passaporte.
A decisão de Alexandre de Moraes foi tomada na Reclamação (RCL) 61.122, proposta por uma trabalhadora que tem direito a receber o pagamento indenizatório dos empresários. Ela era funcionária em uma empresa de material elétrico, no Distrito Federal, que faliu em 2017 sem rescindir seu contrato. Mesmo com a condenação do pagamento de verbas indenizatórias, ela não recebeu o dinheiro dos empresários. Então, em 2020, a primeira instância da Justiça do Trabalho determinou que os passaportes deles fossem apreendidos. No entanto, em abril deste ano, os documentos foram devolvidos por decisão do TRT10.

A trabalhadora alegou que a liberação contrariava a decisão do STF na ADI 5.941 e argumentou que o próprio governo do Distrito Federal, em ação de execução fiscal, havia requerido o reconhecimento de fraude à execução, informando que os empresários haviam vendido imóveis de mais de R$ 3 milhões.
Alexandre de Moraes verificou o reconhecimento de fraude à execução em razão da venda de bens após as condenações na Justiça do Trabalho. Segundo o ministro, a decisão tomada pelo TRT10, “ao partir basicamente da premissa genérica de ofensa ao direito de locomoção, sem considerar o contexto dos autos, acabou por contrariar as diretrizes fixadas no julgamento da ADI 5.941”.
O ministro relembrou que o Código de Processo Civil, ao ampliar as hipóteses em que o magistrado pode promover a efetividade das decisões por meio de medidas atípicas, pretendeu solucionar a demora no cumprimento das decisões judiciais. Segundo Moraes, “é o contexto fático dos autos que vai nortear o julgador na escolha na medida coercitiva mais adequada e apta a incentivar o cumprimento da obrigação pelo devedor”.
Fonte: Jota
A tese da legítima defesa da honra, ainda usada por acusados de feminicídio, não é, tecnicamente, legítima defesa. Portanto, não exclui a ilicitude do ato. Além disso, tal argumento viola os princípios constitucionais da dignidade humana, da proteção à vida e da igualdade de gênero, estimulando a violência contra mulheres.
Com esse entendimento, o Supremo Tribunal Federal decidiu nesta terça-feira (1º/8), por unanimidade, que é inconstitucional o uso da tese da legítima defesa da honra em casos de feminicídio, tanto na fase processual quanto pré-processual, bem como perante o Tribunal do Júri, sob pena de nulidade do ato e do julgamento.
O Supremo já havia formado maioriacontra a tese em junho. Na sessão desta terça-feira, o julgamento foi finalizado e os ministros acompanharam uma alteração proposta por Dias Toffoli, relator do caso.
Toffoli incluiu em seu voto trecho segundo o qual não fere a soberania do Tribunal do Júri o provimento de apelação contra absolvições fundadas na tese da legítima defesa da honra.
Votaram na tarde desta terça as ministras Cármen Lúcia e Rosa Weber, presidente do STF. Para Cármen, a tese da legítima defesa da honra admite como aceitável que se mate mulheres, sem que os agressores sejam punidos.
“É preciso que isso seja extirpado inteiramente. Mais que uma questão de constitucionalidade, que tem como base a dignidade humana, estamos falando de dignidade no sentido próprio, subjetivo e concreto de uma sociedade que ainda hoje é sexista, machista, misógina e mata mulheres apenas porque elas querem ser o que elas são: mulheres donas de suas vidas”, disse a ministra.
Para Cármen, é um bom momento para que o Judiciário retire do cenário jurídico a “possibilidade de se ter como aceita a morte provocada por um homem, sem pena alguma [a ele imposta]”.
“A jurisprudência há de se fazer coerente com o tempo em que vivemos. Um tempo de dignidade humana descrita constitucionalmente, mas de indignidades desumanas que prevalecem, especialmente contra alguns grupos”.
Segunda a votar nesta terça-feira, a ministra Rosa Weber afirmou que a tese da legítima defesa da honra traduz expressão de uma sociedade “patriarcal, arcaica e autoritária”.
“Não há espaço no contexto de uma sociedade democrática, livre, justa e solidária, fundada no primado da dignidade da pessoa humana, para a restauração de costumes medievais e desumanos do passado, pelos quais tantas mulheres foram vítimas da violência e do abuso por causa de uma ideologia patriarcal fundada no pressuposto da superioridade masculina.”
“Atualmente, sob a égide da ordem constitucional de 1988, a sociedade brasileira comprometida com o princípio da dignidade da pessoa humana e com o repúdio à violência e à todas as formas de discriminação, já não mais tolera que nenhuma pessoa seja privada do direito à vida”, concluiu.
ADPF
A decisão foi tomada na ADPF 779, ajuizada pelo PDT. Na ação, a legenda pede para que seja afastando o entendimento da legitima defesa da honra e que se dê interpretação conforme a Constituição ao artigo 483, III, § 2º, do Código de Processo Penal.
Ao votar em junho, Toffoli afirmou que a tese não se enquadra na legítima defesa estabelecida pelo artigo 25 do Código Penal: “Entende-se em legítima defesa quem, usando moderadamente dos meios necessários, repele injusta agressão, atual ou iminente, a direito seu ou de outrem”.
O relator destacou que quem usa violência contra a mulher para reprimir um adultério não está protegido por essa excludente de ilicitude. Afinal, essa pessoa não está se defendendo de uma agressão injusta, mas atacando uma mulher “de forma desproporcional, covarde e criminosa”.
Ele também ressaltou que a honra é um atributo personalíssimo, que não pode ser abalada em virtude de ato atribuído a terceiro. Quem tiver sua honra lesada pode buscar compensação por outros meios, como ações cíveis, disse Toffoli.
“A legítima defesa da honra é recurso retórico odioso, desumano e cruel, usado por acusados de feminicídio para imputar às vítimas a causa de suas próprias mortes ou lesões, contribuindo para a perpetuação da cultura de violência contra as mulheres no país”, disse.
Fonte: Conjur
O secretário extraordinário da Reforma Tributária do Ministério da Fazenda, Bernard Appy, disse nesta segunda-feira (31) que “não há número mágico” para a alíquota do IVA (Imposto sobre Valor Agregado), tributo que será criado pelo Congresso para os bens e serviços após a reforma tributária.
Appy disse que a alíquota final depende do número de brechas e exceções a serem aplicadas pelo Legislativo, acrescentando que o governo publicará cálculos dos impactos de cada concessão de benefício.https://d-5579326423297585895.ampproject.net/2307150128000/frame.html
“A alíquota depende de uma série de fatores. Depende sim das exceções; quanto mais tratamento favorecido se tiver, maior a alíquota”, disse ele em entrevista à GloboNews.
O Ministério da Fazenda trabalha com uma alíquota de cerca de 25%. Appy disse ainda que a pasta irá divulgar quanto cada benefício fiscal impacta na arrecadação federal e, consequentemente, na alíquota.
Um estudo do Ipea (Instituto de Pesquisa Econômica Aplicada) aponta que se todas as exceções debatidas na Câmara forem incluídas no texto final, a alíquota chegar a 28,4%.
Nesta segunda-feira, Appy reforçou, no entanto, que a alíquota a ser definida para o IVA depende também de outros fatores, como a redução da sonegação, da elisão fiscal, da inadimplência e da perda de arrecadação por conta de litígio.
“Não tem número mágico, como as pessoas estão falando”, disse ele.
O secretário também afirmou que quanto mair for a desoneração de produtos da cesta básica, menor será o espaço fiscal para devolução de imposto, o chamado “cashback” às famílias de baixa renda, e disse que caberá ao Senado decidir qual caminho seguir.
Ele pediu que o Senado debata com a Câmara as mudanças ao texto para que, caso precise retornar à outra Casa, seja aprovado com rapidez.
Fonte: economia.ig


