Ferramenta inédita lançada pela Folha em conjunto com o Datafolha neste ano eleitoral mostra quais prefeituras entregam mais serviços básicos à população usando menor volume de recursos financeiros.
O Ranking de Eficiência dos Municípios – Folha leva em conta indicadores de saúde, educação e saneamento para calcular a eficiência da gestão e apresenta dados de 5.281 municípios, ou 95% do total de 5.569.
Na Bahia, segundo o ranking da Folha de São Paulo, os municípios de Antas e Castro Alves são os mais eficientes do Estado, apresentando índices positivos em educação, saúde e saneamento.
Confiram!

A Folha lançou em conjunto com o Datafolha uma ferramenta inédita que vai aferir quais prefeituras do Brasil são capazes de entregar mais serviços básicos à população utilizando menos recursos financeiros.
O Ranking de Eficiência dos Municípios – Folha (REM-F) leva em conta o atendimento das prefeituras nas áreas de saúde, educação e saneamento, tendo como determinante para o cálculo de eficiência na gestão a receita per capita de cada cidade.
O levantamento cobre 5.281 municípios (95% do total) e se utiliza dos dados mais recentes disponíveis para uma base dessa dimensão.
Além de separar esse conjunto de municípios em quatro categorias (“Eficiente”, “Alguma eficiência”, “Pouca eficiência” e “Ineficiente”), o trabalho traz vários outros indicadores –como o grau de dependência de cada prefeitura para com os recursos da União e dos Estados, o aumento do funcionalismo na última década e em quais áreas a cidade se sai melhor ou pior.
Para consultar a situação de cada município e de seus principais indicadores, basta entrar no site do REM-F e digitar o nome da cidade a ser pesquisada.
Também é possível fazer comparações entre municípios e pesquisar o ranking por Estado ou por cidades com população equivalente.
Com base nos resultados do ranking, a Folha escolheu 13 cidades em cinco Estados para visitar e elaborar reportagens e três mini-documentários.
O material mostra os municípios mais bem posicionados e os mais mal colocados, além da opinião de vários especialistas sobre a crise financeira que hoje atinge a maioria das prefeituras.
O trabalho de campo revela também alguns dos principais desafios da economia brasileira: o crescimento do gasto público e do funcionalismo, a perda de dinâmica da indústria e a ascensão do agronegócio e de regiões como o Nordeste.
Em seu conjunto, o REM-F compõe um retrato do Brasil no qual ainda é preciso fazer mais com menos.
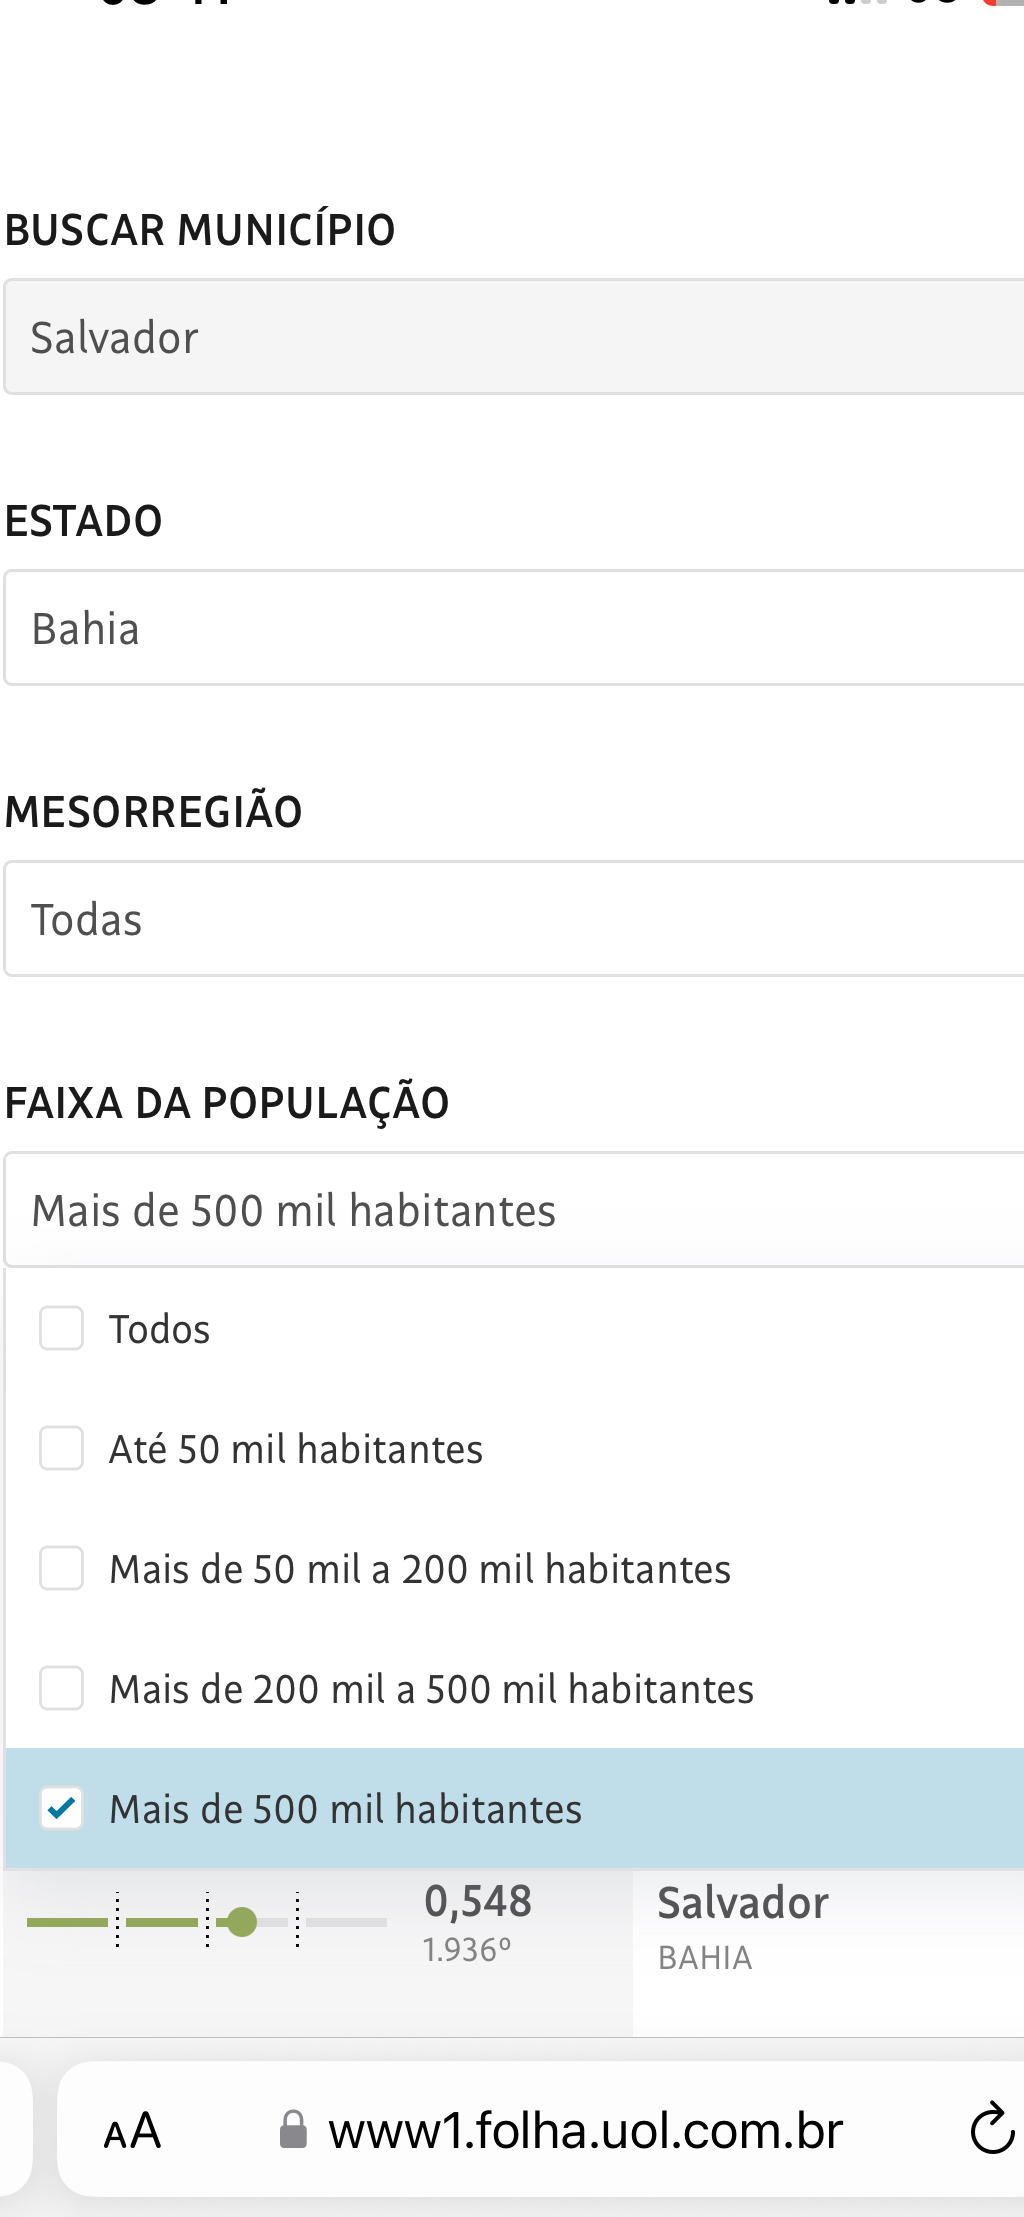
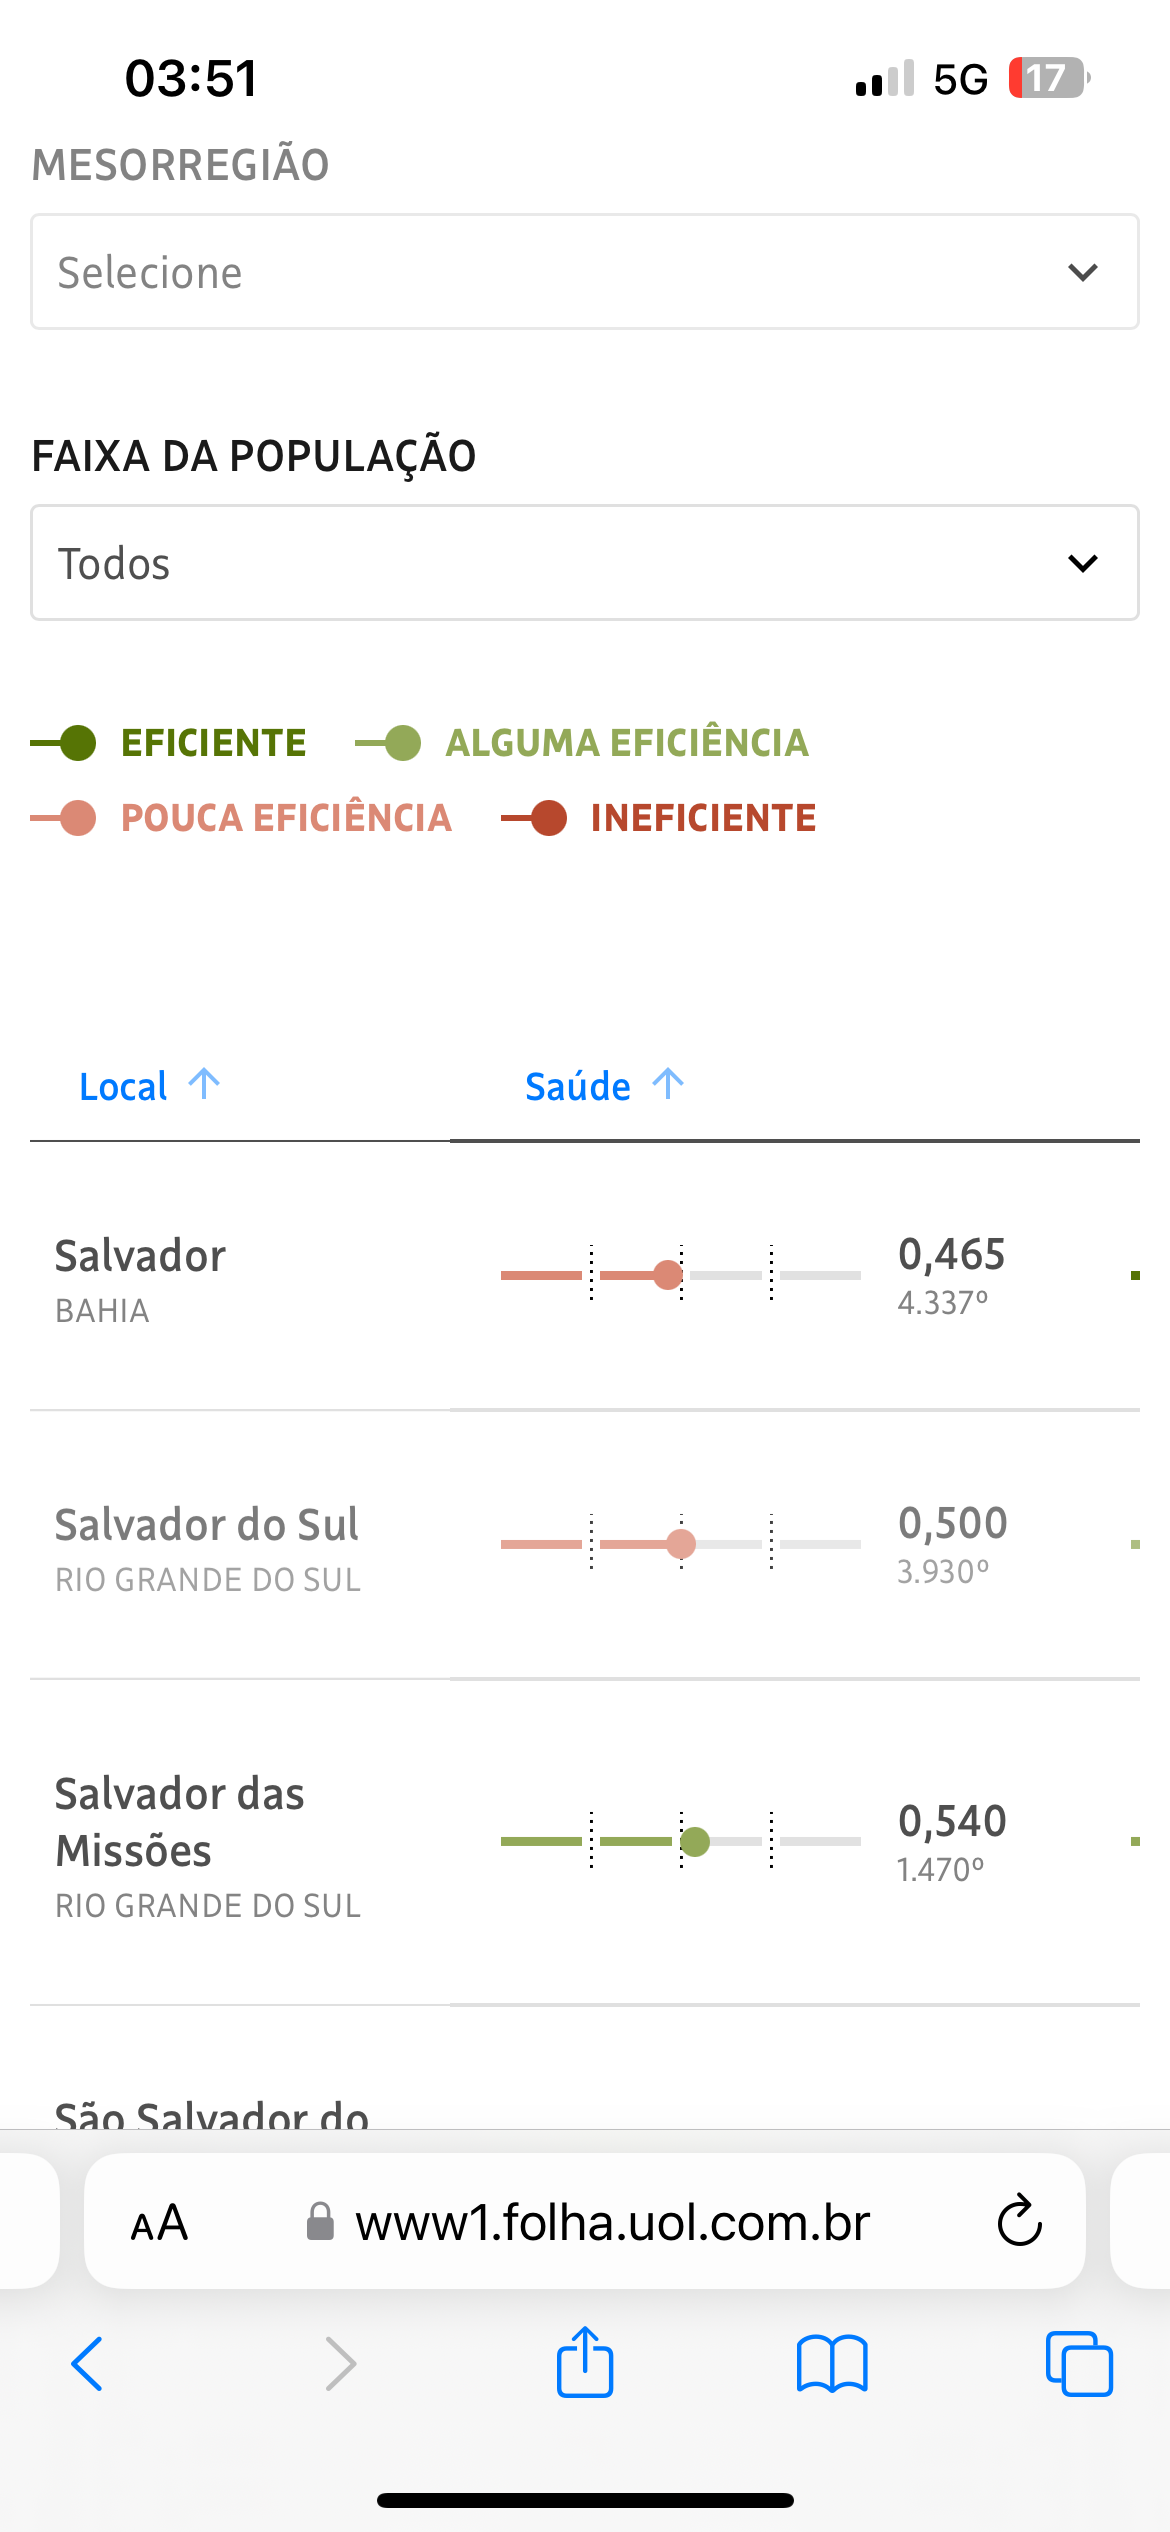
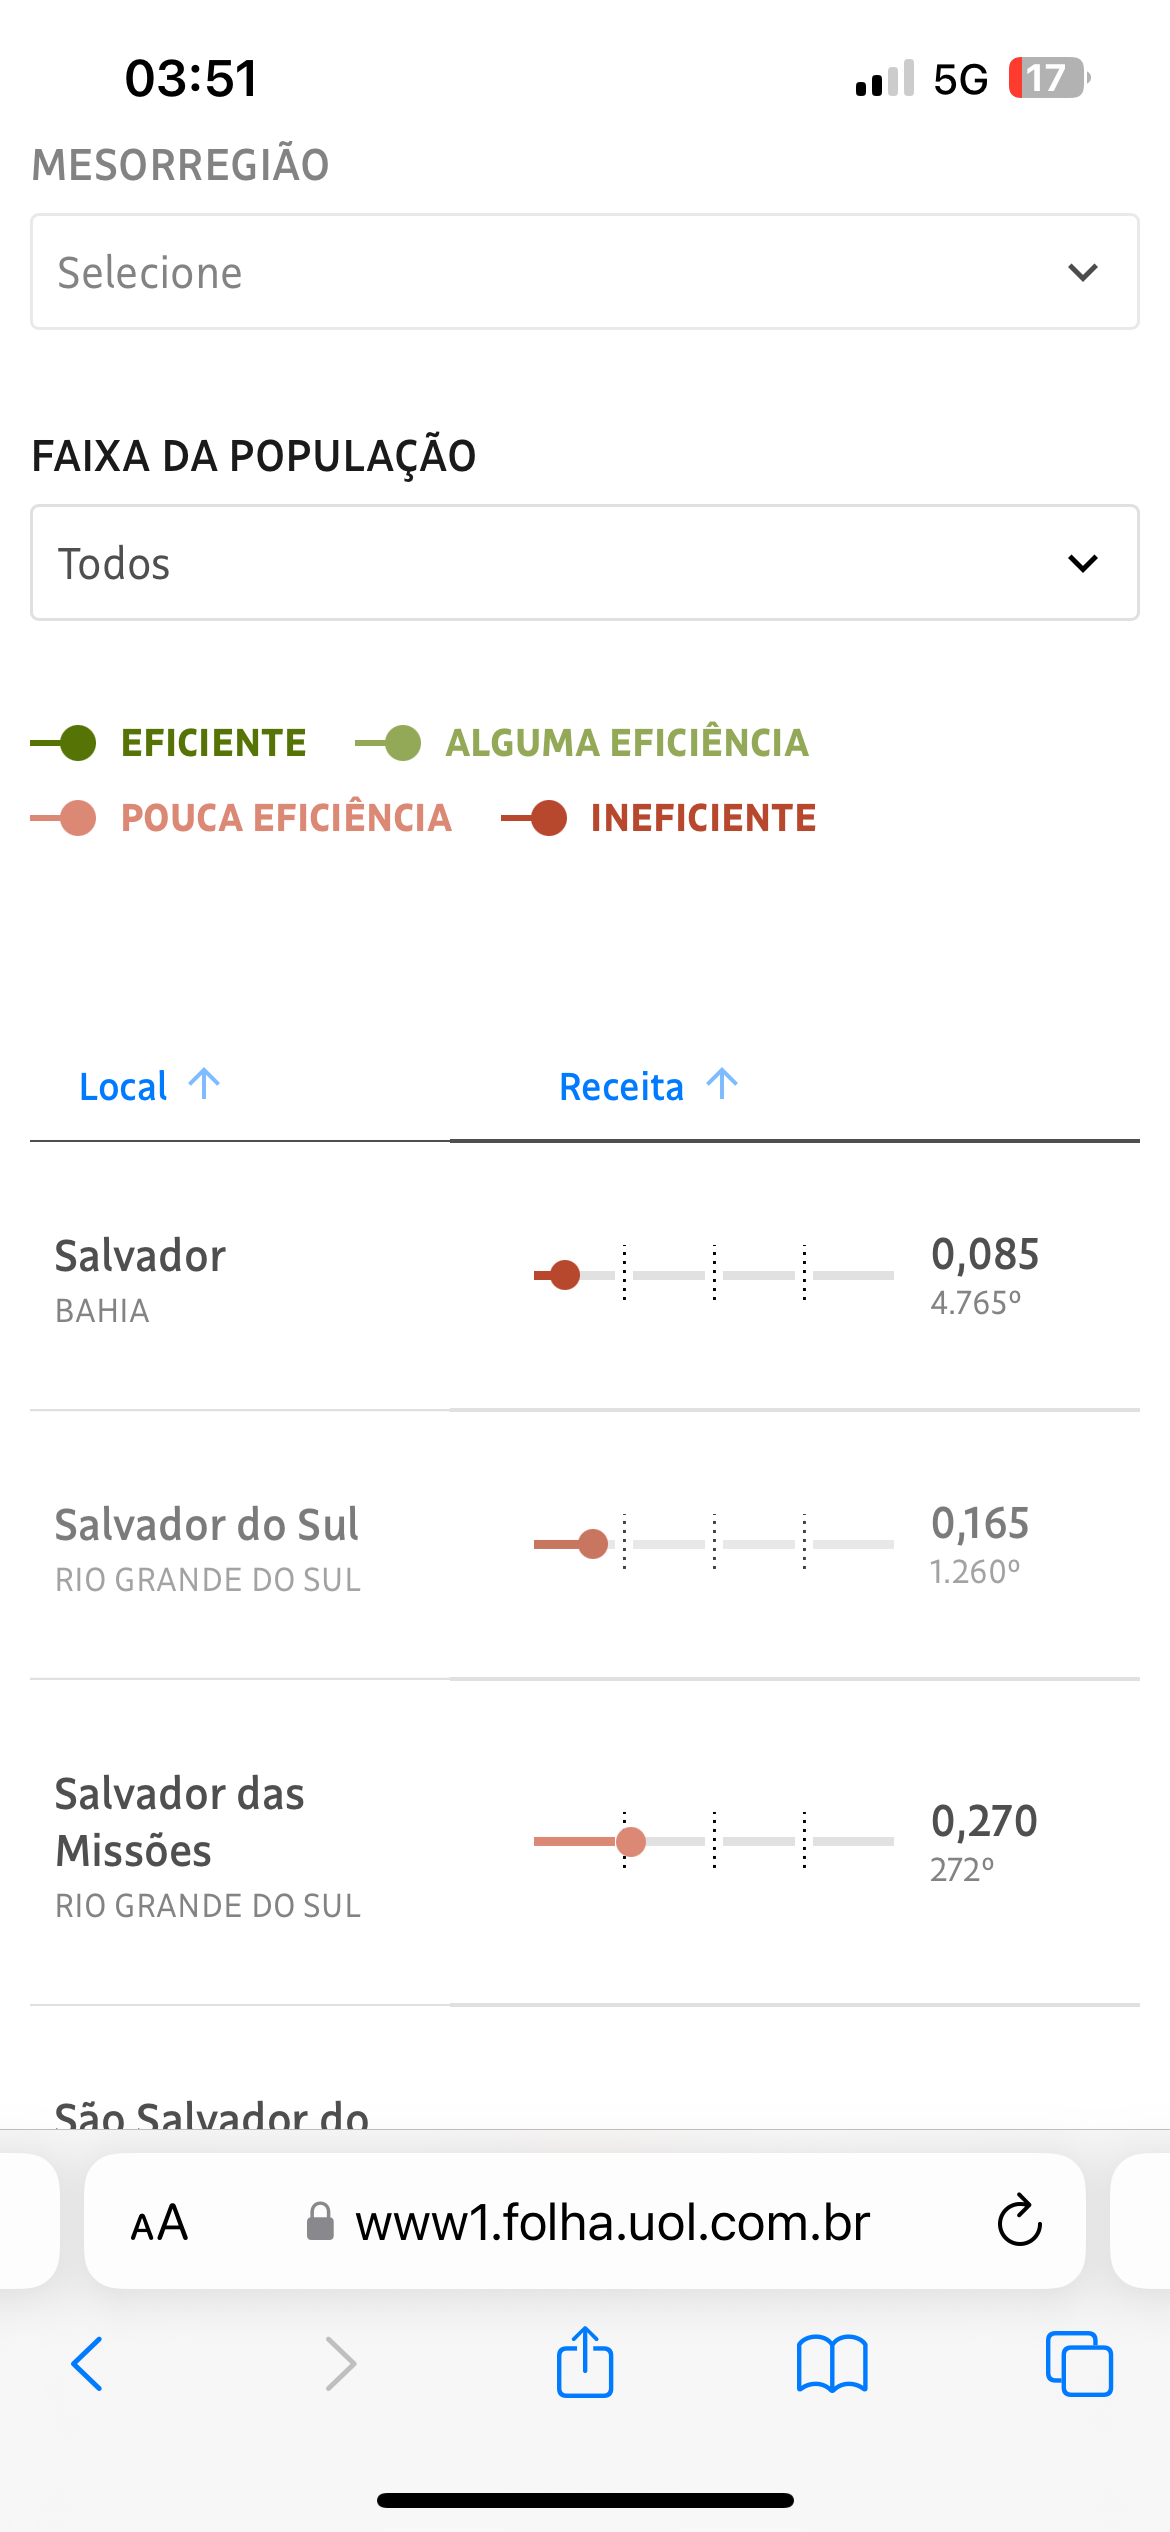
Salvador encontra-se na 1.936º posição no Brasil, apresentando pouca eficiência nas áreas de saúde e receita per capita, comprovando a sua dependência financeira dos recursos transferidos pelo Estado da Bahia e pela União.
Fonte: Folha de São Paulo
Uma leitura atenta das notícias mais recentes sobre operações relacionadas à sonegação fiscal no contexto empresarial revela um cenário muito mais perigoso para os investigados: como forma de burlar a Súmula Vinculante 24 – que obsta a persecução criminal por crimes tributários materiais -, acumulam-se as imputações de organização criminosa (art. 2º da Lei 12.850/13) e de lavagem de dinheiro (art. 1º da Lei 9.613/98). Em que pese o “combo” não ser novidade, vem crescendo bastante recentemente.
Esse movimento persecutório é uma resposta à percepção de que o empresariado costuma fazer um cálculo de risco ao lidar com repercussões penais-tributárias. Como a punibilidade da acusação pelos crimes fiscais é extinta pelo pagamento do tributo (ou suspensa, no caso do parcelamento da dívida), na cabeça dos investigadores, o contribuinte pensa que basta pagar para se livrar de uma acusação. Diante dessa visão, os órgãos de fiscalização resolveram aumentar o custo.
Com o triunvirato acusatório, obtém-se com maior facilidade medidas cautelares, sobretudo patrimoniais, tudo facilitado pela também crescente troca de informações entre agências estatais, cujos limites legais são bastante turvos – seja no plano legislativo, seja no jurisprudencial. Não deixa de ser curioso que a Receita Federal (vide Portaria 393/24) aloque nos auditores fiscais o poder-dever de comunicar fatos que possam ser percebidos como lavagem de capitais.
De partida, importante registrar que atrelar os três delitos de forma automática é um erro primário porque existem fronteiras técnicas consolidadas que indicam que o concurso de crimes nesses casos é a exceção e não a regra.
Nesse contexto, tratando da relação entre sonegação fiscal e lavagem de dinheiro, há uma série de parâmetros que disciplinam quando os dois delitos podem ocorrer de forma congregada. Standards que não parecem ser alvo de muita consideração por parte das autoridades na hora de acusar, pedir pela prisão ou buscar o bloqueio de bens dos investigados.
Escapa do objetivo desse texto buscar delinear os requisitos mínimos para o combo acusatório. Foca-se, então, em um dos vetores desse enorme debate: os efeitos do pagamento do tributo devido – e a consequente extinção da punibilidade quanto ao delito tributário material – diante das figuras da organização criminosa e da lavagem de capitais.
O Informativo n. 805 do STJ traz acórdão em que o tribunal considerou que o pagamento (e, assim, a extinção da punibilidade) esvaziariam a acusação tanto de lavagem, como de OrCrim (organização criminosa). É preciso, porém, ler o acórdão com cuidado. O efeito puramente legal do pagamento do tributo devido, inclusos multas e acessórios, é a extinção da punibilidade.
Essa circunstância, porém, não é suficiente para excluir nem a imputação de OrCrim, nem de lavagem (quanto o último, inclusive por dicção expressa da Lei n. 9.618/98, art. 2º, § 1º). Há, porém, outro efeito decorrente do referido pagamento, desde que anterior ao término do procedimento administrativo tributário: impedir a tipicidade da conduta. Chamemos esse efeito de jurisprudencial.
Nos termos da SV 24, não há tipicidade antes da preclusão consumativa; logo, o pagamento antes da preclusão impede a tipicidade. E isso faz toda a diferença. Por conta da redação da SV 24, se houver uma estrutura estável e organizada voltada à prática de fatos atípicos (e não meramente impuníveis), falta adequação típica para a OrCrim; da mesma forma, só se pode lavar capitais oriundos de infrações penais, ou seja, de fatos típicos, antijurídicos e culpáveis (e não simplesmente, repita-se, impuníveis).
Disso não se conclua, por óbvio que, não havendo o pagamento, então tem-se o triunvirato acusatório, para além do que afirmamos quanto à exceção. É perfeitamente possível haver um juízo positivo quanto ao ilícito tributário, que, pelas circunstâncias, militam contra o juízo de OrCrim e lavagem.
Imagine-se a empresa que, diante de grave situação financeira, maneja fraudes para reduzir o crédito tributário. Um juízo confirmatório de culpabilidade no campo da sonegação não se comunica com a conclusão de que há OrCrim (ou lavagem). Ao contrário. É requisito tanto da OrCrim como da lavagem uma vantagem que, em que pese a grande abertura interpretativa, pressupõe um plus, uma sobra, algo que excede. No caso imaginado, a fraude aliviaria o fluxo de caixa para pagar salários ou fornecedores, mas não para criar vantagem positiva, por assim dizer (ainda que se possa percebê-la como uma vantagem relativa, negativa, na medida em que aliviaria o caixa).
Em resumo: primeiro, o combo “sonegação” + OrCrim + lavagem é excepcional. Segundo,investigações pelo “combo” devem, desde logo, apontar os indícios concretos de que haveria o “combo” à luz dos requisitos típicos. Terceiro, o pagamento do tributo devido antes da preclusão consumativa, à luz do texto da SV24, obsta a tipicidade do crime tributário e, por arrastamento, dos de OrCrim e lavagem. Quarto, mesmo em casos em que haja juízo afirmativo quanto ao crime tributário, as circunstâncias podem, ao contrário de confirmar o combo, afastá-lo, sobretudo em torno do elemento típico da vantagem (que deve ser compreendida como um plus, um excesso, de caráter positivo, portanto).
Fonte: JOTA por Davi Tangerino e Luiz Augusto Rutis
O Plenário do Supremo Tribunal Federal (STF) retomou, na sessão nesta quarta-feira (28), o julgamento de um recurso que discute a inclusão do Imposto sobre Serviços de Qualquer Natureza (ISS) na base de cálculo do PIS e da Cofins, contribuições federais criadas para financiar a seguridade social.
Na sessão de hoje, após as manifestações das partes do processo, votaram os ministros Dias Toffoli, André Mendonça e Gilmar Mendes. O julgamento prosseguirá em data a ser definida.
Recurso
A matéria é objeto do Recurso Extraordinário (RE) 592616, com repercussão geral reconhecida (Tema 118). O julgamento começou em agosto de 2020 em sessão virtual, e agora a discussão foi retomada no Plenário físico.
No caso concreto, a Viação Alvorada Ltda, de Porto Alegre (RS), autora do recurso, questiona decisão do Tribunal Regional Federal da 4ª Região (TRF-4) que validou a incidência do ISS, tributo de competência dos municípios e do Distrito Federal, na base do PIS/Cofins. No STF, a empresa alega a inconstitucionalidade da incidência, pois esse tributo não integra o seu patrimônio, e citou a decisão do STF no mesmo sentido relativa ao ICMS.
Patrimônio
O ministro Dias Toffoli reiterou o voto dado no Plenário Virtual pela constitucionalidade da incidência do ISS. No seu entendimento, o valor integra o patrimônio do contribuinte e, por isso, deve ser incluído na base de cálculo.
Como exemplo a fundamentar sua avaliação, o ministro observou que o prestador de serviços pode usar lucros acumulados para pagar o ISS, sem incluir esse custo no preço do serviço. Ou seja, nessa hipótese, o contribuinte usou recursos do seu patrimônio para pagar o tributo. O ministro Gilmar Mendes acompanhou esse entendimento.
Ônus fiscal
Já o ministro André Mendonça acompanhou o voto do relator do recurso, ministro Celso de Mello (aposentado), pela retirada do ISS da base de cálculo. Na sua avaliação, o valor retido a título de ISS tem caráter transitivo no patrimônio do contribuinte e não corresponde a faturamento ou riqueza, mas a ônus fiscal com destinação certa e irrecusável ao município.
Fonte: STF
O ministro Dias Toffoli, do Supremo Tribunal Federal (STF), determinou a suspensão nacional de todos os processos que discutem se a receitas financeiras dos bancos integram a base de cálculo do PIS/Cofins. A matéria é tema do Recurso Extraordinário (RE) 609096, com repercussão geral (Tema 372).
Em junho de 2023, o Plenário atendeu ao recurso extraordinário, apresentado pela União, e decidiu que as receitas brutas operacionais decorrentes da atividade empresarial típica das instituições financeiras (como os juros, por exemplo) integram a base de cálculo do tributo.
Decisão definitiva
O Banco Santander, que é parte no recurso extraordinário, pediu a suspensão dos processos que tratam do mesmo tema ao argumento de que, depois do julgamento pelo STF, diversas instituições financeiras financeira que antes se beneficiavam de decisões favoráveis, passaram a ficar sujeitas à cobrança do PIS/Cofins pela União. Argumenta, contudo, que o entendimento fixado pelo Supremo só deve ser aplicado quando houver decisão definitiva, ou seja, quando os recursos (embargos declaração) forem analisados.
Em um dos recursos, o Santander pede que a Corte module os efeitos de sua decisão para que passe a valer apenas após a publicação da ata de julgamento do mérito ou da vigência da Lei 12.973/2014, que passou a prever a incidência das contribuições sobre a receita bruta da atividade ou do objeto principal da pessoa jurídica.
Suspensão nacional
Ao atender ao pedido, o ministro Dias Toffoli observou que o exame dos recursos pendentes, como alegado pelo banco, poderá refletir na resolução os processos pendentes, individuais ou coletivos, que tratem do Tema 372 e tramitem no território nacional. Segundo o ministro, a suspensão nacional impede que se multipliquem decisões que, ao final, não estejam de acordo com o que Corte poderá decidir na apreciação dos embargos de declaração.
Leia a íntegra da decisão.
Fonte: STF
O Banco Central (BC) anunciou na última terça-feira (27) mudanças no sistema de segurança do Pix nos celulares. As alterações entrarão em vigor a partir de 1º de novembro e visam combater possíveis fraudes e golpes.
Com a mudança, o BC irá limitar a R$ 200 o valor de transação via Pix para aparelhos de celular e computadores que não estão cadastrados na instituição. Em caso de troca de celular, o BC também passará colocar um limite diário no valor de R$ 1 mil.
A nova política é uma tentativa de dificultar que golpistas realizem pagamentos via Pix, em aparelhos diferentes do já usado pelos clientes.
Mudanças
- Adotar solução de gerenciamento de risco de fraude que use informações de segurança armazenadas no Banco Central, capaz de identificar transações Pix atípicas.
- Disponibilizar um canal eletrônico aos clientes com informações sobre os cuidados necessários para evitar fraudes.
- Verificar, ao menos uma vez a cada seis meses, se os clientes têm marcações de fraude na base de dados do Banco Central.
De acordo com o Banco Central, essas mudanças vão impactar diretamente na segurança dos usuários devido à nova barreira criada, que aumenta a proteção dos clientes, mesmo que fraudadores tenham acesso aos seus dados bancários.
Apesar da nova barreira, isso não exime as instituições financeiras de educar os clientes a respeito de boas práticas de segurança, disponibilizando informações claras e acessíveis sobre como se proteger de golpes e fraudes.
Com informações do ICL
O Supremo Tribunal Federal voltou a suspender nesta quinta-feira (29/8) o julgamento que discute a incidência do Imposto Sobre Serviços (ISS) em operações de industrialização por encomenda. O ministro André Mendonça pediu vista.
O caso estava paralisado desde abril de 2023, quando o ministro Alexandre de Moraes pediu vista. Desde aquele momento já havia maioria formada para declarar a inconstitucionalidade da incidência do ISS sobre operações de galvanoplastia, anodização, corte, recorte e acabamento de objetos que sejam destinados à comercialização ou à industrialização.
Prevaleceu o voto do relator, ministro Dias Toffoli. Há, no entanto, pequenas divergências quanto à modulação de efeitos da decisão.
O caso concreto é o de uma empresa de Contagem (MG) contratada para cortar bobinas de aço em chapas. O município alega que pode tributar a atividade porque ela está descrita na lista que orienta o que são serviços geradores de ISS, anexa à Lei Complementar 116/2003.
O subitem 14.05 da lista indica que incide ISS sobre processos como galvanoplastia, anodização, corte, recorte e acabamento de objetos quaisquer — que estão envolvidos na atividade praticada pela empresa. As instâncias ordinárias e o Superior Tribunal de Justiça deram razão ao município.
Voto do relator
Toffoli considerou inconstitucional a incidência do ISS prevista no subitem 14.05 da LC 116/2003 se os objetos são destinados à comercialização ou à industrialização.
O magistrado propôs a modulação dos efeitos de seu voto para impedir a cobrança do ISS sobre fatos geradores ocorridos até a véspera do dia da publicação da ata de julgamento do mérito e a repetição de indébito do ISS para quem recolheu o imposto até a mesma data. Nesse caso, a União não poderia cobrar o IPI sobre os mesmos fatos geradores.
As ressalvas à modulação seriam as ações judiciais ajuizadas até a mesma data — o que inclui repetições de indébito e execuções fiscais sobre a incidência do ISS — e os casos de bitributação comprovada, com relação a fatos geradores ocorridos até a data em questão.
Nesses casos, o contribuinte teria direito à repetição do indébito do ISS independentemente de propor ação judicial até esse marco. Já nas hipóteses de não recolhimento do ISS ou do IPI, incidiria o IPI em relação aos fatos geradores ocorridos até o dia mencionado.
Ciclo econômico
Toffoli afirmou que as previsões da lei complementar podem ser ignoradas quando a atividade definida como serviço tributável não o for ou envolver o fornecimento de mercadorias “de vulto significativo e com efeito cumulativo”.
De acordo com o ministro, a lei complementar não pode expandir a competência tributária atribuída pela Constituição aos municípios. A LC 116/2003 não ressalvou os objetos destinados à industrialização ou à comercialização no subitem 14.05.
Por isso, “deformou o critério material do ISS”, invadiu a competência tributária da União e provocou “efeito cumulativo relevante” do imposto municipal em relação ao IPI, segundo Toffoli.
Para o magistrado, “a solução da controvérsia a respeito da tributação incidente sobre a industrialização por encomenda perpassa pela análise do papel que essa atividade tem na cadeia econômica, e não propriamente pela análise isolada da atividade-fim desempenhada pela indústria contratada”.
Se o bem retorna à circulação ou passa por nova industrialização após a industrialização por encomenda, este primeiro processo representa apenas uma fase do ciclo econômico e não está sujeito ao ISS.
Por esse critério, o relator entendeu que o imposto não se aplica a objetos destinados à circulação ou à industrialização em casos de atividades de restauração, recondicionamento, acondicionamento, pintura, beneficiamento, lavagem, secagem, tingimento, galvanoplastia, anodização, corte, recorte, plastificação, costura, acabamento, polimento e afins.
Toffoli lembrou que a 1ª Turma do STF, em 2014, reconheceu a inconstitucionalidade da cobrança de ISS quanto à industrialização por encomenda feita em materiais fornecidos pelo contratante, que eram retornados a ele e comercializados (RE 606.960).
Na ocasião, discutiu-se a incidência do ISS sobre atividade de desdobramento e beneficiamento de bloco ou chapa de granito e mármore (corte, recorte ou polimento, nas definições do subitem 14.05).
No ano seguinte, a 1ª Turma chegou à mesma conclusão com relação à industrialização por encomenda em materiais fornecidos pelo contratante, embora tal atividade configurasse, no caso concreto, etapa intermediária do ciclo produtivo da mercadoria.
Questão de multa
O recurso extraordinário ainda aborda a definição de limites para a fixação da multa fiscal moratória, que no caso representou 30% do valor do débito.
Toffoli sugeriu a adoção do limite máximo de 20% do valor do débito para as multas moratórias, com as variações temporais (dia de atraso, mês etc.) a cargo de cada lei.
Ele recordou que o Plenário da corte já estabeleceu a constitucionalidade de multas moratórias nesse percentual (RE 582.461), por considerá-las razoáveis e suficientes para punir quem deixar de pagar o tributo no tempo devido.
Em julgamentos antigos, a 2ª Turma reduziu multas de 100% para 30%. Em precedente mais atual, validou uma multa de 40%. Já a 1ª Turma, em casos bem mais recentes, reduziu multas de 30% para 20%.
No caso concreto, a análise da multa ficou prejudicada, pois ela foi aplicada devido à falta de pagamento do ISS — que, pelo voto de Toffoli, não precisava ser recolhido.
Demais votos
As ministras Cármen Lúcia e Rosa Weber (aposentada) e o ministro Edson Fachin acompanharam o relator. Já os ministros Luiz Fux, Luís Roberto Barroso e Cristiano Zanin fizeram uma pequena ressalva quanto à modulação proposta por Toffoli: posicionaram-se contra a exclusão da incidência do IPI.
Fux, acompanhado por Barroso, lembrou que a cobrança do IPI sobre as mesmas operações não foi questionada na demanda. Com isso, sequer foram debatidas as diversas posições sobre o tema.
Na petição inicial, o próprio contribuinte reconheceu que o tributo federal faz parte de seu processo produtivo. “Fazer a tese do precedente vinculante alcançar as disposições relativas à incidência do IPI ultrapassaria o objeto da lide”, explicou Fux.
Alexandre apresentou voto-vista na sessão desta quarta. Ele divergiu quanto à incidência do ISS e à resolução do caso concreto, mas seguiu Toffoli quanto ao teto da multa.
RE 882.461
Fonte: Conjur
O IBGE divulgou nesta quinta-feira, pela primeira vez, estimativas atuais da população para cada município brasileiro em 2024 com base nos dados do Censo2022. No total, o Brasil já tem mais de 212 milhões de habitantes. Veja abaixo o tamanho das capitais brasileiras:
- São Paulo: 11.895.578
- Rio de Janeiro: 6.729.894
- Brasília: 2.982.818
- Fortaleza: 2.574.412
- Salvador: 2.568.928
- Belo Horizonte: 2.416.339
- Porto Alegre: 2.391
- Manaus: 2.279.686
- Curitiba: 1.829.225
- Recife: 1.587.707
- Goiânia: 1.494.599
- Belém: 1.398.531
- São Luís: 1.088.057
- Maceió: 994.464
- Campo Grande: 954.537
- Teresina: 902.644
- João Pessoa: 888.679
- Natal: 785.368
- Cuiabá: 682.932
- Aracaju: 628.849
- Florianópolis: 576.361
- Porto Velho: 514.873
- Macapá: 487.200
- Boa Vista: 470.169
- Rio Branco: 387.852
- Vitória: 342.800
- Palmas: 323.625
Fonte: O Globo
Gabriel Galípolo não é um mero economista de mercado – embora conheça tudo de mercado. Tem um pensamento multidisciplinar, um conhecimento da economia real, do funcionamento do sistema bancários e dos humores do mercado financeiro.
O ponto de partida para entender como atuará no mercado está em um dos programas que gravou. O desafio é definir para o Real e para o dólar a mesma taxa de risco. Assim, não haverá volatilidade. Portanto, não se espere dele nenhum enfrentamento do mercado, nem mudanças radicais na política monetária.
Sua estratégia será eliminar, gradativamente, as maiores inconsistências do mercado.
Um dos pontos a ser trabalhado é eliminar o poder excessivo de influência do Boletim Focus. O boletim capta as expectativas de um único agente econômico: o mercado. E se baseia essencialmente em expectativas. Sua ideia será construir outras formas de medir expectativas de outros agentes econômicos. Com isso, diluir parte do poder de cartelização da Faria Lima.
Outra estratégia será acrescentar novas maneiras de previsão da inflação. Hoje em dia, o BC e o mercado se baseiam em um método estocástico de previsão da inflação, que tem a pretensão de analisar a incerteza e a variabilidade dos dados econômicos. É a tal planilha do Ilan Godljan – que me inspirou a criar o termo “cabeças de planilha”.
Essa método funciona como um gatilho para o mercado, independentemente do seu pequeno grau de acerto. Quando uma das variáveis se altera, dispara um sinal que faz com que o mercado inteiro siga a boiada. Porque para o mercado o objetivo não é errar ou acertar, mas tentar reeditar os erros ou acertos do BC. Quando mais métodos de projeção da inflação, haverá uma outra redução do poder de cartel da Faria Lima.
Finalmente, proporá para o governo Lula convencer o fundo soberano de algum país aliado a adquirir um bom volume de títulos pré-fixados do Tesouro para levar até o vencimento. Com isso, diluirá o poder da Faria Lima, que detém 90% da dívida do Tesouro, tornando o mercado de taxas longas uma presa fácil para manipulações.
No dia a dia, o BC se tornará muito mais ativo no mercado de derivativos – onde se formam, de fato, as taxas longas de juros. E é possivel que sejam reeditados instrumentos para atuar de forma mais direta sobre oferta e demanda, como reforçar estoques reguladores de alimentos.
Não há sinais, ainda, sobre como pretende atuar sobre os spreads bancários. Mas, sem grandes revoluções, colocará um mínimo de racionalidade no mercado. E terá nos grandes bancos comerciais um aliado relevante. Há enorme resistência dos bancões aos movimentos especulativos de Roberto Campos Neto, que visavam apenas beneficiar operadores de mercado.
Fonte: GGN por Luís Nassif
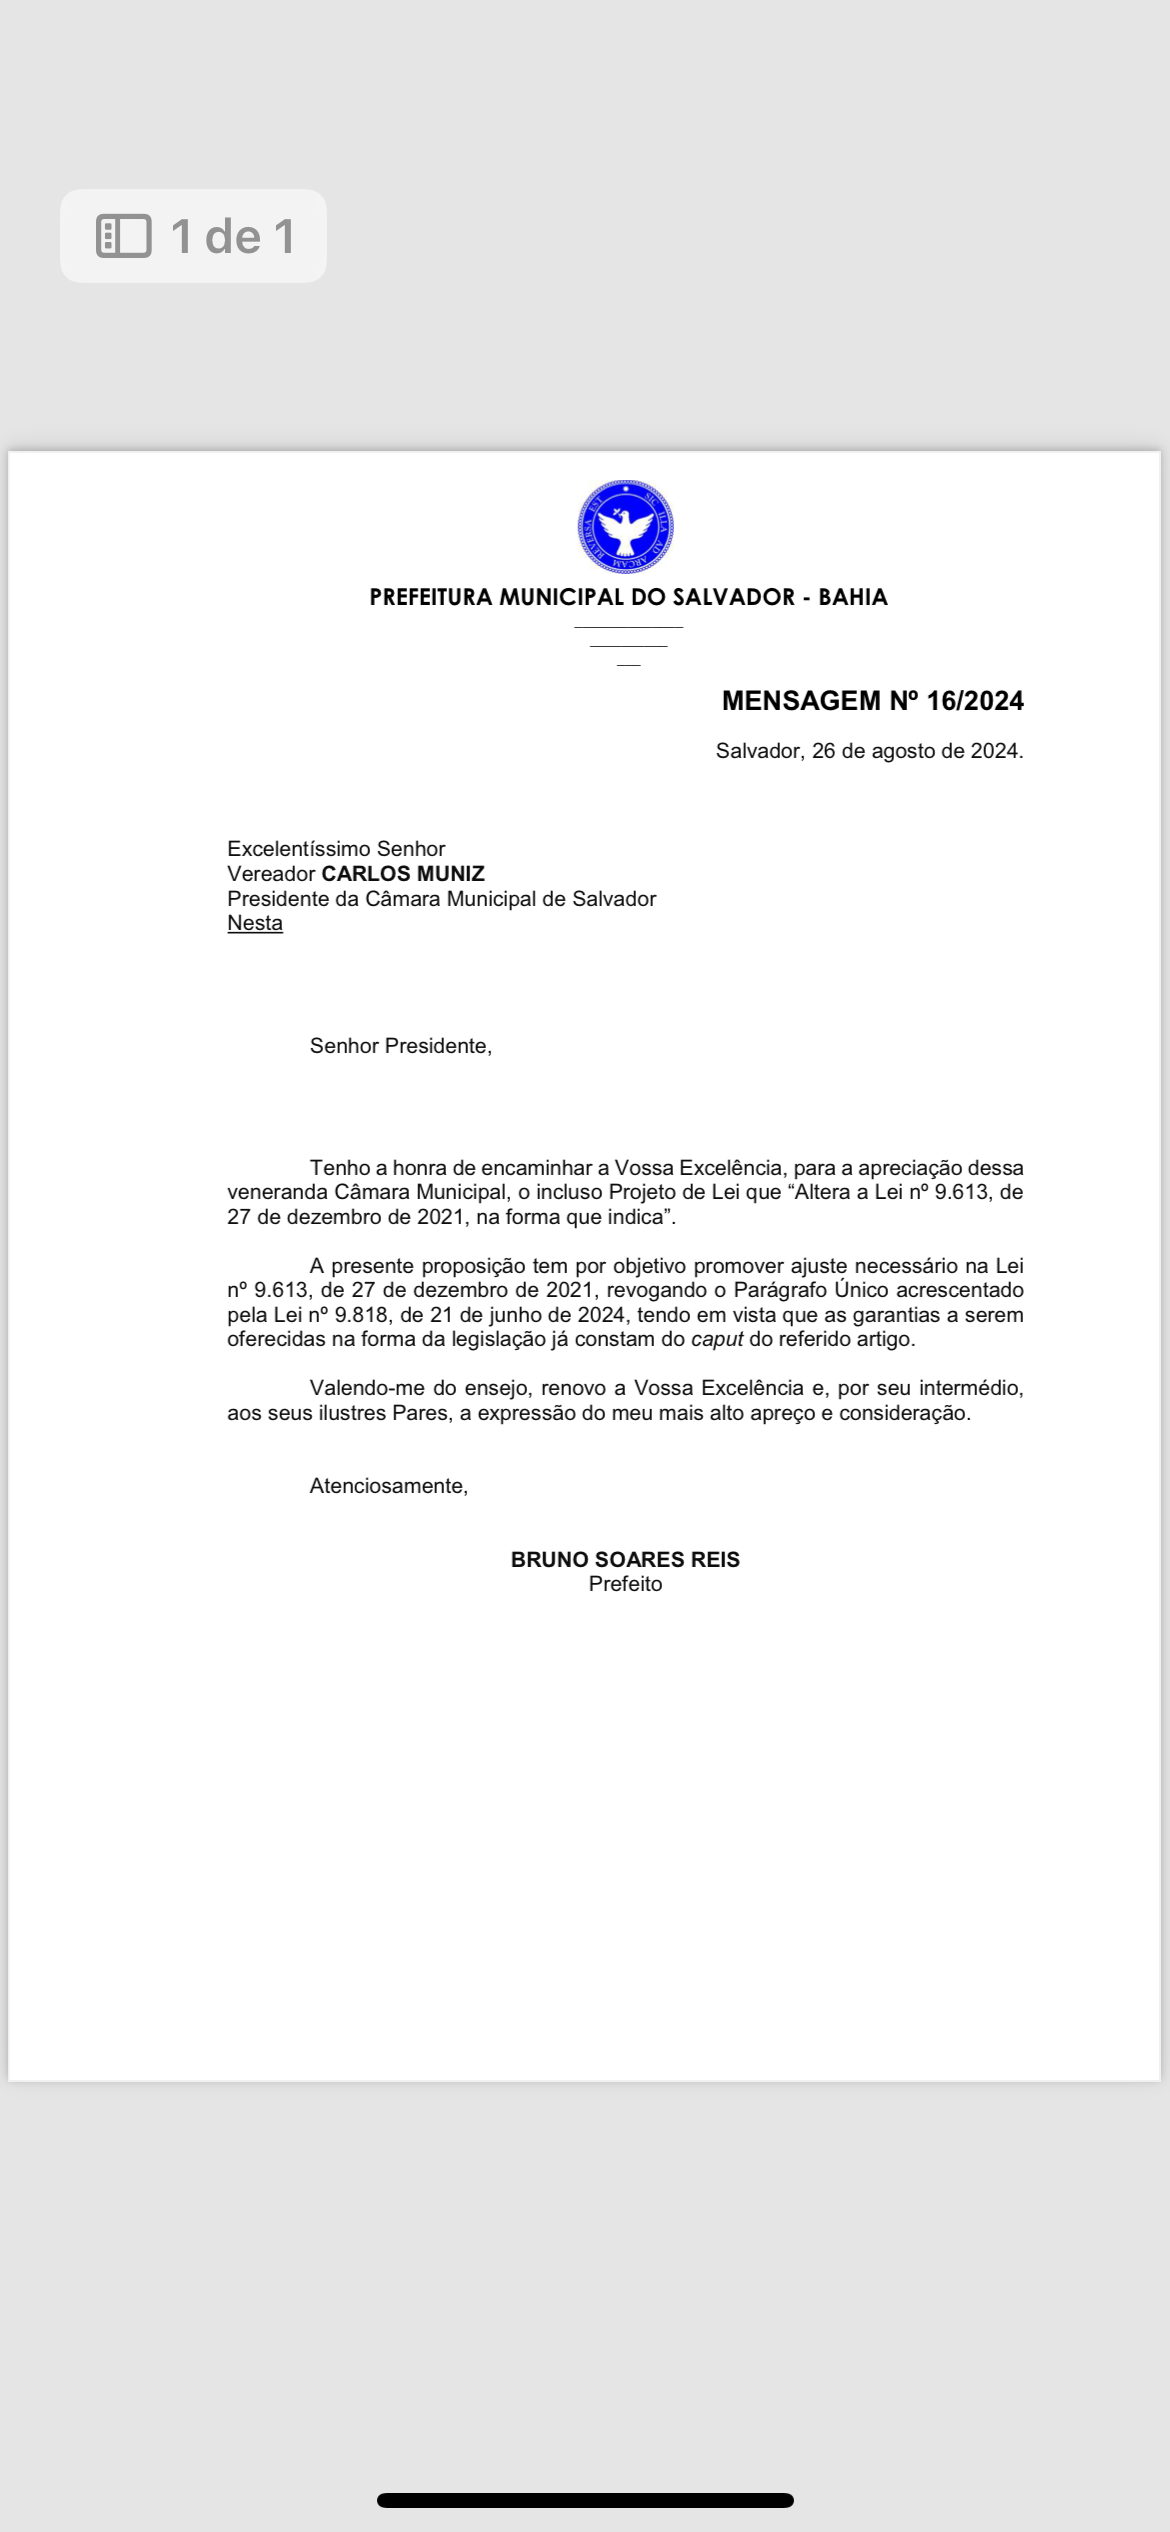
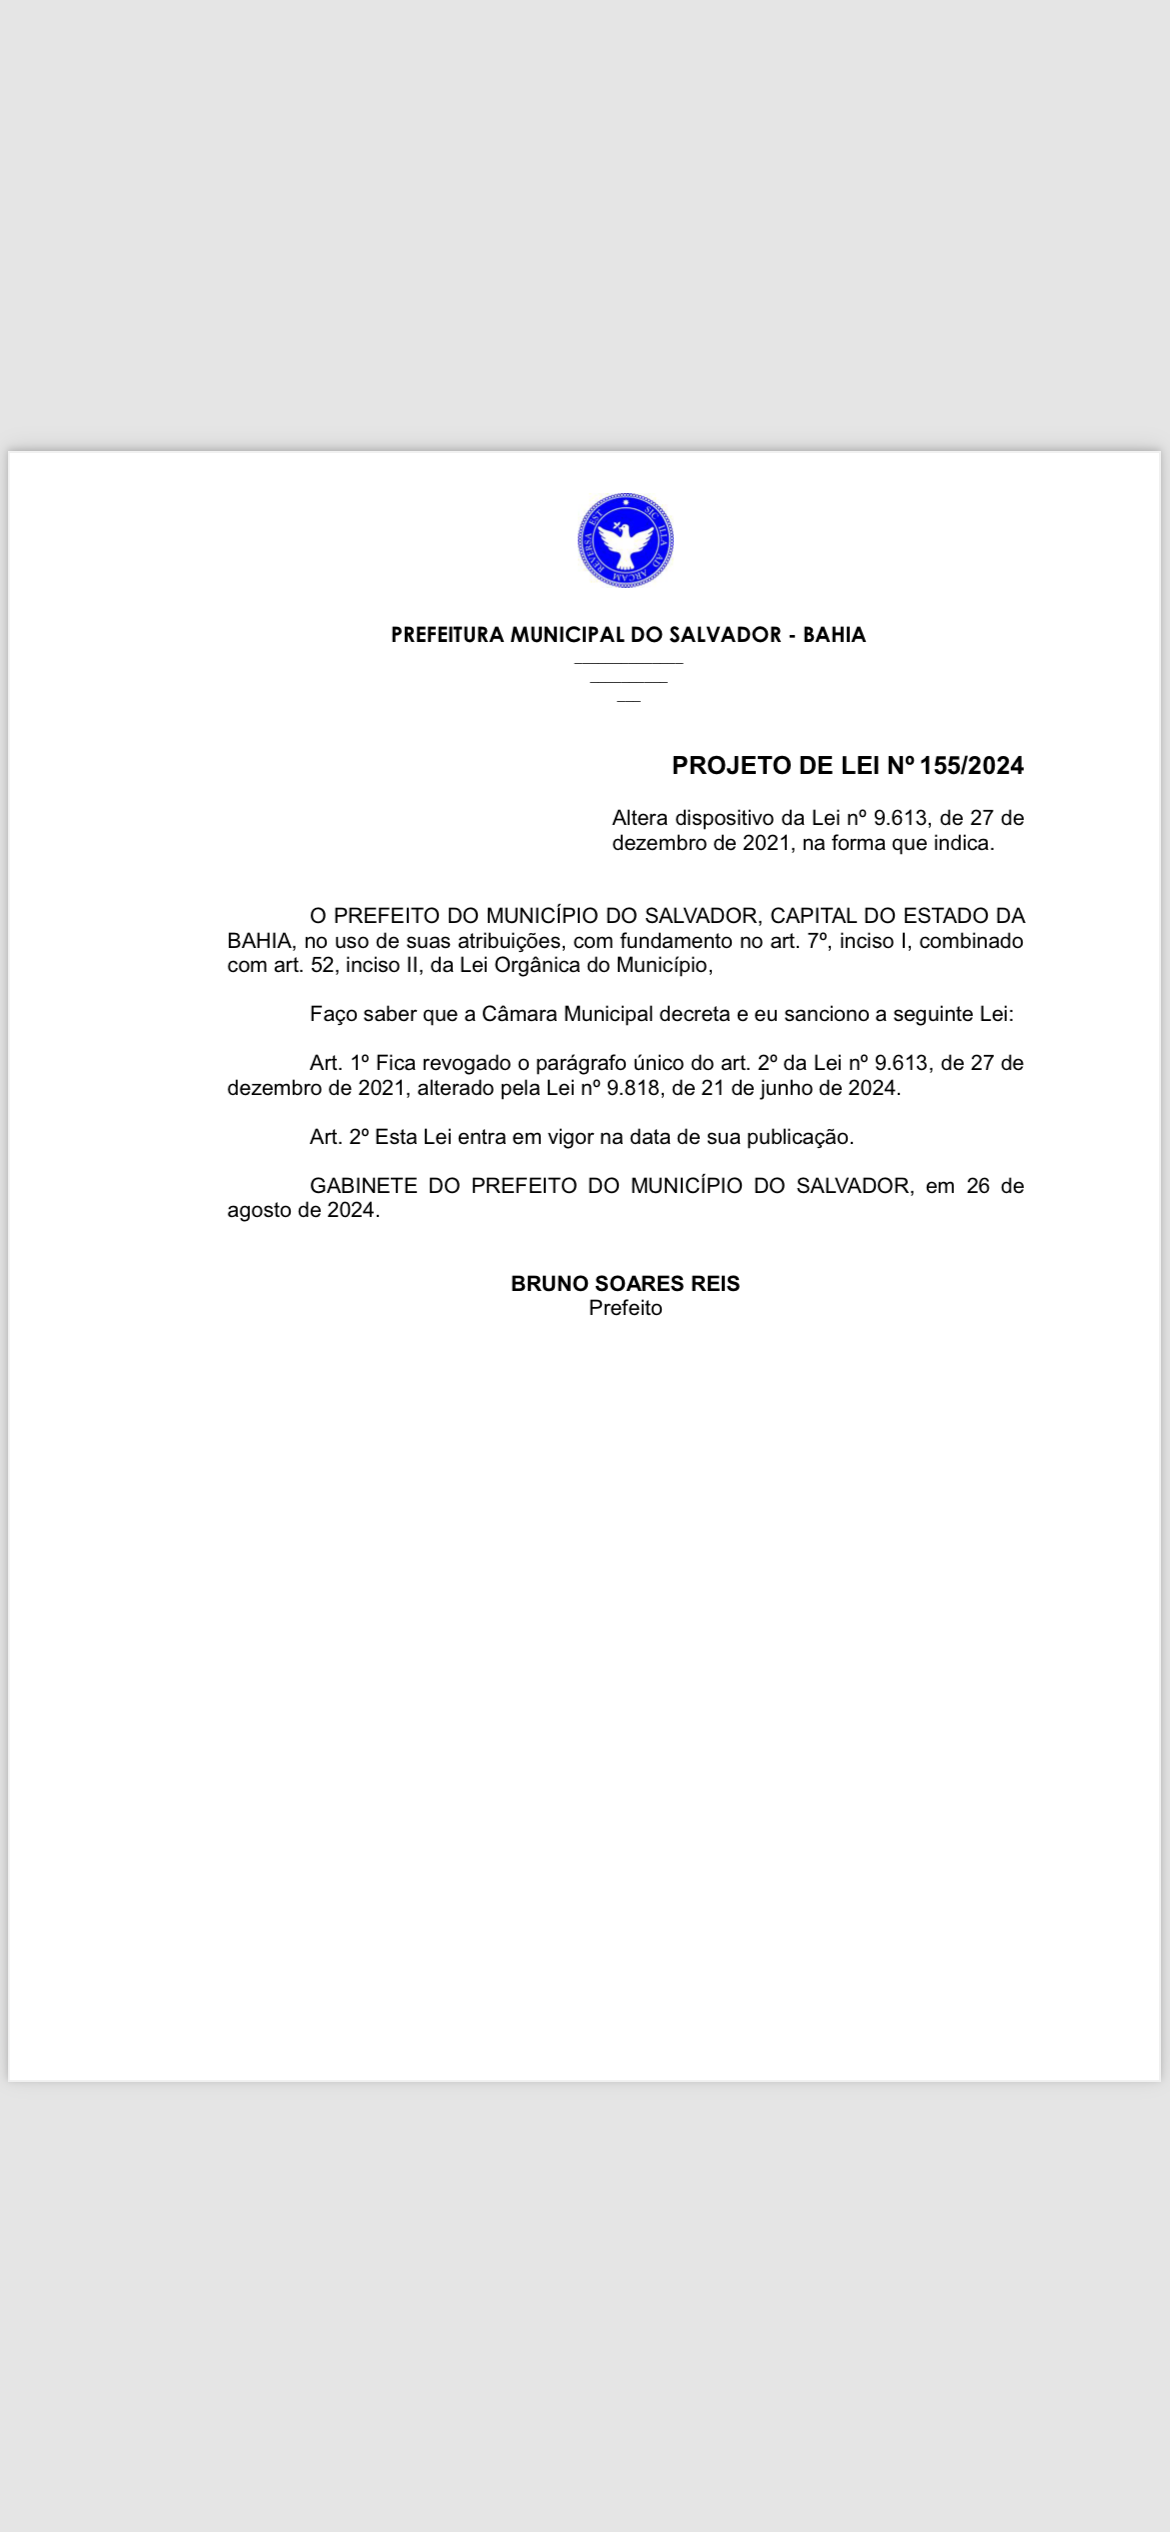
A Prefeitura de Salvador enviou à Câmara Municipal de Salvador, na segunda-feira, um pedido de alteração da Lei 9.613/2021, propondo revogar o Parágrafo Único, acrescentado pela Lei nº 9.818, de 21 de junho de 2024, com o intuito de ampliar as garantias para o pagamento do empréstimo de 125 milhões de dólares junto à Corporação Andina de Fomento (CAF), vinculando também o Fundo de Participação dos Municípios (FPM) como contragarantia à garantia da União,.
A Prefeitura de Salvador, portanto, oferecerá as receitas discriminadas no §4° do art. 167 da Constituição Federal, bem como outras garantias admitidas em direito:
Artigo 167 da CF
§ 4º É permitida a vinculação das receitas a que se referem os arts. 155, 156, 156-A, 157, 158 e as alíneas “a”, “b”, “d”, “e” e “f” do inciso I e o inciso II do caput do art. 159 desta Constituição para pagamento de débitos com a União e para prestar-lhe garantia ou contragarantia. (Redação dada pela Emenda Constitucional nº 132, de 2023)
Desta forma, são contempladas no texto como garantia da operação de crédito as receitas próprias de Salvador, advindas do imposto sobre serviços. (ISS), do IPTU, do ITIV e do IBS, assim como as receitas de transferências, provenientes do Estado da Bahia e da União, contando assim, com recursos estaduais e federais para bancar o empréstimo internacional. Vale ressaltar que as contas da prefeitura de Salvador registraram déficit de quase um bilhão de reais no 1º semestre de 2024, depois de um déficit de quase meio bilhão no ano de 2023.
Fonte: Bahia Econômica


