Conforme previamente noticiado, encontra-se em tramitação no Senado o Projeto de Lei Complementar 267, de 2023, que tem por objetivo alterar a Lei Complementar 116/2003, inserindo no seu texto previsão expressa quanto à não incidência do Imposto sobre Serviços (ISS) sobre honorários advocatícios sucumbenciais fixados em processo judicial ou arbitral. Referido PLP é de autoria da senadora professora Dorinha Seabra, do Tocantins.
A advocacia tem inúmeros motivos para apoiar de modo incondicional a aprovação do PLP 267/2023, principalmente para afastar o clima de insegurança jurídica que se instalou a respeito da questão de fundo, relativa à incidência ou não do ISS sobre a denominada verba a título de sucumbência processual.
Dita insegurança jurídica se reflete, em concreto, a partir de duas realidades. A primeira delas é que vários municípios têm expedido soluções de consulta nos mais variados sentidos, sobre aspectos envolvendo a pretensa incidência tributária do ISS. Algumas dessas soluções de consulta tiveram por objeto o questionamento acerca do mérito da incidência do imposto municipal propriamente dito , mas, ao mesmo tempo, algumas outras tão somente se ocuparam em tratar do aspecto relativo à obrigatoriedade ou não de emissão de nota fiscal a título de verba sucumbencial por parte de seu beneficiário contra o suposto devedor . Em segundo lugar, já são incontáveis as discussões judiciais (individuais e ou coletivas) que afloram sobre essa controvérsia, a despeito dos inquestionáveis argumentos fáticos e jurídicos que militam em favor da advocacia, ou seja, em prol da não incidência.
Vejamos, então, quais são os motivos que incitam a advocacia ao apoiamento da aprovação do festejado PLP 267/2023.
Em primeiro lugar, e de acordo com o item 17.14 da Lista Anexa à Lei Complementar 116/03, tem-se o serviço de “advocacia” dentre aqueles que, de nos termos de seu artigo 1º, têm como fato gerador a prestação de serviços constantes da listagem e que, também, não se constituam como atividade preponderante do prestador. Nesse caso, a referência derivada do mencionado item da lista anexa à legislação de regência diz respeito à advocacia e, portanto, aos honorários estritamente pactuados no contrato de prestação de serviços entre o cliente e o advogado, por ocasião da relação jurídica entre eles existente.
Os honorários sucumbenciais não decorrem da relação jurídica contratual estabelecida para formalizar a contratação da prestação dos serviços de advocacia, não integrando, assim, a relação jurídica cliente-advogado. Leia-se: tomador e prestador dos serviços contratados, respectivamente. O advogado não presta serviço ao terceiro sucumbente, pois não possui qualquer relação jurídica de natureza contratual com o mesmo.
A relação entre a parte que sucumbiu e o advogado beneficiário da verba de sucumbência é uma decorrência direta da aplicação da legislação processual civil, sem vínculo ou manifestação de vontade. Se por um lado o contrato estipulando honorários convencionais decorre da vontade exercida pelas partes que integram essa relação contratual, a verba honorária sucumbencial configura uma obrigação legal, disciplinada pelo artigo 23 do Estatuto do Advogado (Lei 8.906/94) e artigo 85 do Código de Processo Civil (CPC), respectivamente.
Relação tributária
Em segundo lugar, extraem-se argumentos derivados do próprio aspecto material (núcleo) da hipótese de incidência do ISS e respectiva base de cálculo do tributo, bem como da sujeição passiva da relação tributária. Nos termos do artigo 156, II, da Constituição, de onde se extrai o aspecto material do ISS, tem-se o verbo e seu complemento “prestar serviços”, implicando em fazer (e não dar) alguma coisa em benefício de outrem, com habitualidade e finalidade lucrativa.
Entende-se por prestar serviço o ato ou efeito de servir, no sentido de prestar trabalho ou atividade em proveito de terceiro, mediante remuneração. Nesse caso o ISS recai sobre a circulação de bem imaterial, denominado serviço, resultando em “obrigação de fazer”. Com efeito, a prestação de serviços corresponde a uma utilidade material ou imaterial pela aplicação do trabalho humano, configurando execução de obrigação de fazer e não de dar coisa.
Em terceiro lugar, e como decorrência direta do aspecto material, essa prestação de serviços, enquanto esforço e ou ação humana, necessariamente deve guardar referibilidade com um determinado valor a título de remuneração, um preço pelos serviços prestados em benefício de terceiro. Trata-se da natureza sinalagmática da prestação do serviço. De modo que a base de cálculo do ISS somente pode corresponder ao valor da prestação do serviço efetuado, ou seja, o preço do serviço.
Vale dizer, não é qualquer ingresso que resulta na incidência do ISS, mas, isto sim, aquela decorrente da efetiva prestação de serviços. Assim, outras receitas, qualificadas como inorgânicas ou secundárias, cuja origem não seja a atividade tributada propriamente dita, originárias de atividades ditas marginais e que não representam fruto do serviço prestado, não são relevantes para fins de incidência do ISS. Isso porque, ressalte-se, configuram ingressos que não representam preço do serviço, nem, portanto, base de cálculo do tributo. Em suma, o preço da prestação do serviço jurídico em si, previamente definido no respectivo objeto contratual, é o único dado que expressa o conteúdo patrimonial do comportamento tributável. Destaque-se, nesse ponto, as considerações já trazidas à luz pelo professor Fernando Facury Scaff acerca do tema:
“Também não faz sentido algum usar tal receita para a cobrança de Imposto sobre Serviços (ISS), que, como o nome indica, incide sobre os serviços prestados pelas sociedades de advogados. Afinal, qual serviço foi prestado pelos advogados ao vencido naquela demanda, o qual desembolsará os honorários de sucumbência que vierem a ser estipulados pelo Poder Judiciário? Absolutamente nenhum. Observa-se que sequer deverá haver a emissão de Nota Fiscal de Serviços, pois, como visto, não houve prestação de serviços a quem paga. Logo, usar tal receita para fins de tributação municipal é algo que não faz sentido.”
Direito privado
Em quarto lugar, nem se diga que a referência ao vocábulo “advocacia” pelo item 17.14 da Lista Anexa à Lei Complementar 116/2003 é suficiente para concluir que a sucumbência se encontra implícita no mesmo. Nesse caso, além de se contrariar todo o rol de argumentos extraídos do direito privado (artigo 110 do CTN) em relação à bilateralidade e à referibilidade do contrato de prestação de serviços advocatícios visando a fins estritamente arrecadatórios, estar-se-á pretendendo aplicar interpretação extensiva no âmbito do direito tributário, prática esta vedada não só pelo princípio da estrita legalidade em matéria tributária (artigo 150, I, CF88), mas, igualmente, pelos artigos 111 e 112, também do CTN. Ou seja, não se admite interpretação extensiva em matéria tributária, notadamente no que se refere à Lista Anexa à Lei Complementar 116/2003.
Justamente por conta disso é que se pode afirmar que o julgamento do Tema 296 no Supremo Tribunal Federal (STF), objeto do Recurso Extraordinário 784439/AL, em nada beneficia ao entendimento municipal míope sobre a matéria, que tenta desvirtuar referido julgado em seu favor quando, na verdade, sua aplicação dá-se em benefício dos contribuintes prestadores de serviço. Em referida repercussão geral, o STF entendeu que: “É taxativa a lista de serviços sujeitos ao ISS a que se refere o art. 156, III, da Constituição Federal, admitindo-se, contudo, a incidência do tributo sobre as atividades inerentes aos serviços elencados em lei em razão da interpretação extensiva”.
No entanto, isso não significa que na previsão normativa da lista anexa caiba ou seja exigível todo e qualquer ato e ou situação colateral ao serviço efetivamente prestado. Os ministros Gilmar Mendes, Celso de Mello, Ricardo Lewandowski e Marco Aurélio foram enfáticos em seus respectivos votos ao entender que se o rol de serviços a serem tributados pelo ISS é taxativo a possibilidade de admitir a interpretação extensiva o tornaria exemplificativo, de forma a não aceitar interpretação extensiva para além do que está elencado na lei.
Tanto é que, nessa senda, a relatora ministra Rosa Weber observou que as próprias Listas de Serviços descritas na Lei Complementar 116/2003 por diversas vezes utilizam a fórmula “e congêneres” ou expressões como “de qualquer natureza”, “de qualquer espécie” e “entre outros”, sendo que, assim, eventuais “excessos interpretativos” do Fisco poderão ser solucionados pelo Poder Judiciário.
Relação contratual bilateral
Em quinto lugar, o Poder Judiciário vem respondendo favoravelmente aos argumentos acima sintetizados, ratificando a importância da aprovação do PLP 267/2003. Vejamos algumas decisões destacadas, entre inúmeras outras. No âmbito do Tribunal de Justiça de Goiás (TJ-GO), o item “advocacia” da Lista Anexa à Lei Complementar 116/2003, ou seja, serviços de natureza advocatícia, decorrem estritamente da relação contratual, bilateral, existente entre o advogado e seu cliente, não abarcando a verba sucumbencial.
Em sede mandamental, mais especificamente no Mandado de Segurança coletivo 5007387-32.2022.4.03.6000, impetrado pela Seccional da OAB de Mato Grosso do Sul, a 4ª Vara Federal de Campo Grande sacramentou o entendimento em sentença da lavra do juiz Federal Pedro Pereira dos Santos, segundo o qual “não há inconstitucionalidade no item 17.14 da Lista Anexa à Lei Municipal, pela singela razão de se referir o termo Advocacia, à tributação dos valores recebidos a quem o Advogado presta serviços, não a quem lhe paga valores decorrentes de sucumbência”.
Ainda se tem notícia, do ponto de vista da precedência jurisprudencial, que a juíza Gilsa Elena Rios, da 15ª Vara da Fazenda Pública de São Paulo, nos autos de Mandado de Segurança 1051355-04.2022.8.26.0053 entendeu que “não está evidente que os honorários de sucumbência devem ser adotados como base de cálculo do ISS”. De acordo com a referida decisão, o disposto no item 17.14 da Lista Anexa à Lei Complementar 116/2003 faz referência apenas a honorários contratuais. “Os honorários de sucumbência possuem a finalidade de indenizar o advogado da parte vencedora”, consignou-se na liminar concedida, acrescentando que, caso seja adotada a tese de que devem compor a base de cálculo do ISS, “o recolhimento deve ser providenciado por todos os sucumbentes, quer sejam advogados, procuradores do Estado, procuradores do município, procuradores da Fazenda Nacional”.
Em última análise, sobram motivos e argumentos jurídicos sólidos para que a advocacia como um todo, em especial através do Conselho Federal e respectivas Seccionais da Ordem dos Advogados do Brasil, apoie, de modo incondicional e público, a célere aprovação do PLP 267/2023 no âmbito do Congresso. Somente assim estará definitivamente sacramentada, pela lei complementar e nos termos da Constituição, a não incidência do ISS sobre a verba sucumbencial.
Fonte: Conjur
Por unanimidade, o STF validou dispositivo do CPC que permite partilha sem comprovação prévia do pagamento de ITD – imposto sobe transmissão causa mortis e doação, nos casos de arrolamento sumário.
O que é arrolamento sumário?
É um procedimento simplificado de inventário previsto no CPC, utilizado quando todos os herdeiros são maiores e capazes, e estão de pleno acordo quanto à partilha dos bens deixados pelo falecido. Por ser mais ágil que o inventário tradicional, dispensa algumas formalidades processuais, buscando solução rápida e consensual para a divisão do patrimônio.
Os ministros acompanharam o voto do relator, ministro André Mendonça.
Caso
A ação foi ajuizada pelo governador do DF e questionava a constitucionalidade do art. 659, § 2º do CPC. A norma permite a lavratura do formal de partilha e a expedição de alvarás sem prova da quitação do imposto.
O autor sustentou que o dispositivo afronta a CF ao não exigir a prova da quitação antes da homologação da partilha de bens, tratando de forma desigual os contribuintes, o que violaria princípios da isonomia tributária (art. 150, II) e da reserva de lei complementar para tratar de garantias do crédito tributário (art. 146, III, b).
Para o governador, diferentemente dos procedimentos de inventário judicial e arrolamento comum, apenas no arrolamento sumário seria possível homologar a partilha sem a quitação do imposto, criando tratamento desigual e privilegiando devedores em detrimento do interesse público e do crédito tributário.
Voto do relator
O relator, ministro André Mendonça, votou pela validade do dispositivo e pela improcedência da ação, destacando que o art. 659, § 2º, do CPC não versa sobre matéria tributária, mas sim sobre procedimento processual relativo à lavratura de documentos após o trânsito em julgado da sentença de partilha. Por essa razão, segundo o relator, não se aplica a exigência de lei complementar prevista no art. 146 da CF.
Ressaltou que o STJ já consolidou entendimento no Tema 1.074 dos recursos repetitivos, no sentido de que a quitação do ITD não constitui requisito para a lavratura dos títulos no arrolamento sumário, desde que o Fisco seja posteriormente intimado para o lançamento administrativo do tributo.
Essa interpretação, segundo Mendonça, está alinhada ao art. 192 do CTN, que exige apenas a comprovação de quitação dos tributos incidentes sobre bens e rendas do espólio, sem especificar o ITD.
Em relação à alegada violação ao princípio da isonomia, o voto esclareceu que não há criação de regimes tributários distintos, mas sim a previsão de procedimentos diferenciados, legítimos à luz da razoável duração do processo e da consensualidade entre os herdeiros capazes. O relator enfatizou que a norma trata de hipóteses distintas, o que justifica o tratamento processual específico.
Por fim, ressaltou que o STF, em precedentes recentes, reconheceu a ausência de repercussão geral da matéria, por não possuir estatura constitucional, cabendo ao STJ a interpretação final das normas infraconstitucionais envolvidas.
Diante disso, votou pelo conhecimento da ação e, no mérito, por sua improcedência, sendo acompanhado, até o momento, pelo ministro Alexandre de Moraes.
Confira a íntegra do voto.
Processo: ADIn 5.894
Fonte: Migalhas
A Prefeitura de Salvador publicou no Diário Oficial do Município (DOM), nesta segunda-feira (28), o decreto que estabelece ponto facultativo no dia 2 de maio, pós-feriado do Dia do Trabalho, celebrado anualmente. Com a medida, servidores, funcionários públicos e terceirizados poderão aproveitar mais um feriado prolongado.
De acordo com o decreto nº 40.070, o ponto facultativo se aplica aos serviços públicos cuja prestação permita interrupções. No entanto, os profissionais deverão compensar posteriormente o horário não trabalhado, conforme Instrução Normativa a ser expedida pela Secretaria Municipal de Gestão (SEMGE).
A medida não se aplica aos Conselhos Tutelares da Secretaria Municipal de Políticas para Mulheres, Infância e Juventude (SPMJ), à Secretaria Municipal da Saúde (SMS), à Secretaria Municipal de Mobilidade (SEMOB), à Secretaria Municipal de Ordem Pública (SEMOP), à Secretaria Municipal de Desenvolvimento Urbano (SEDUR), à Superintendência de Trânsito (Transalvador) e à Guarda Civil Municipal (GCM).
Fonte: Ascom Sefaz
Um apagão de grandes proporções atingiu vários países da Europa nesta segunda-feira (28), levantando suspeitas de que um ataque cibernético possa ter sido a causa. Embora a hipótese ainda não tenha sido confirmada, as autoridades de Portugal, Espanha e a Comissão Europeia estão investigando o incidente.
Manuel Castro Almeida, ministro Adjunto e da Coesão Territorial de Portugal, afirmou em entrevista ao portal Correio da Manhã: “Há essa possibilidade, de fato”. Ele também mencionou que a falha atingiu diversos países da Europa, incluindo Portugal, Espanha, França, Alemanha e possivelmente Marrocos, e que, devido à sua dimensão, a situação é compatível com um ciberataque.
As redes nacionais de cibersegurança de Portugal e Espanha foram acionadas para investigar a falha, enquanto operadoras de energia trabalham para restabelecer o fornecimento de energia.
Investigação sobre ciberataque
O apagão afetou severamente Portugal, Espanha e França, e também causou interrupções na Alemanha, Itália e outros países da Europa. Em Portugal, a Autoridade Nacional de Cibersegurança foi notificada imediatamente após o início do apagão. A operadora E-Redes declarou que o problema “é de toda a Europa” e que a falha teria se originado na rede espanhola.
Na Espanha, o Instituto Nacional de Cibersegurança (Incibe) iniciou uma investigação, e a empresa responsável pela transmissão de energia, Red Eléctrica, informou que os planos de recuperação foram ativados “em colaboração com empresas do setor”, enquanto todas as causas estão sendo analisadas.
Impactos e danos
Relatos da imprensa europeia indicam que linhas telefônicas, semáforos e serviços de transporte público foram interrompidos. Em Madri, estações de metrô precisaram ser evacuadas, e o trânsito foi fortemente afetado. Em Lisboa e no Porto, o metrô foi fechado, e hospitais, como o Santa Maria, precisaram ativar geradores para manter os setores críticos funcionando.
Falha em larga escala
O ministro da Presidência de Portugal, António Leitão Amaro, afirmou à Agência Lusa que a falha parece ter sido um problema na rede de transporte, cuja causa ainda está sendo identificada, possivelmente em Espanha. Apesar das medidas de emergência e da reativação parcial da energia em algumas regiões, a possibilidade de um ataque cibernético continua sendo uma das principais linhas de investigação, especialmente devido à extensão e simultaneidade dos danos.
Manuel Castro Almeida reforçou: “Pela dimensão que tem, é compatível com um ciberataque. Mas é uma informação não confirmada”.
Fonte: Pensar Piauí
Bons pagadores podem passar a ter descontos em transações financeiras e receber outros benefícios. É o que prevê o PL 1.558/2022, que pode ser votado na terça-feira (29) pela Comissão de Assuntos Econômicos (CAE). A pauta da comissão também inclui um projeto que facilita a dedução, no Imposto de Renda (IR), das despesas com a instrução de pessoas com transtorno do espectro autista. A reunião está marcada para as 10h.
O projeto que prevê incentivos para bons pagadores é do senador Eduardo Braga (MDB-AM). A proposição altera a Lei do Cadastro Positivo para prever a concessão de descontos e benefícios aos cidadãos que estiverem em dia com os financiamentos que usam recursos públicos. Para conseguir os benefícios, o consumidor já deverá ter honrado mais de 75% da dívida total.
A lei atual já prevê que o banco de dados poderá ser usado por bancos e agências financeiras para realizar análise de risco de crédito e para subsidiar a concessão ou extensão de crédito. O projeto acrescenta a finalidade de “subsidiar a concessão de benefícios pecuniários ou descontos em transações financeiras que impliquem risco financeiro”.
Braga aponta a Lei do Cadastro Positivo como um marco no mercado nacional. Para ele, a norma tem efeitos potencialmente positivos, mas que ainda são limitados porque não existem incentivos claros para os bons pagadores. De acordo com o senador, o projeto pode aprimorar o uso do cadastro para premiar essas pessoas, especialmente em programas de governo, como é o caso do financiamento estudantil (Fies).
A relatora, senadora Professora Dorinha Seabra (União-TO), é favorável à aprovação.
Imposto de Renda
A CAE também pode votar o PL 1.726/2019, do senador Veneziano Vital do Rêgo (MDB-PB), que permite a dedução integral, no Imposto de Renda, dos gastos com educação de pessoas com transtorno do espectro autista, independentemente da instituição em que estudem. O projeto conta com voto favorável do relator, o senador Eduardo Braga.
O texto determina que os gastos com educação de pessoas com transtorno do espectro autista serão considerados, para fins do IR, como despesas médicas, que podem ser deduzidas integralmente do imposto devido, e não como despesas educacionais, cuja dedução tem limite de valor. Atualmente a regra já é aplicada para pessoas com deficiência que estudam em instituições especializadas.
Fonte: Agência Senado
A quantidade máxima de notas fiscais por mês passível de cancelamento em Salvador foi alterada de 100 para 30 notas pela IN 03/25.
Instrução Normativa SEFAZ Nº 3 DE 23/04/2025
Publicado no DOM – Salvador em 24 abr 2025
Estabelece o procedimento para cancelamento de Notas Fiscais, previsto no Decreto N° 35288/2022.
A SECRETÁRIA MUNICIPAL DA FAZENDA, no uso das atribuições, de acordo com o disposto no §3° do art. 2° do Decreto nº 35.288, de 25 de março de 2022,
RESOLVE:
Art.1° Fica estabelecido que a quantidade máxima permitida de NFS-e ou Nota Fiscal do Tomador/Intermediário de Serviços Eletrônica – NFTS-e que poderá ser cancelada no endereço eletrônico “nota.salvador.ba.gov.br”, nas condições previstas no art. 2º do Decreto n. 35.288/2022, é de até 30 (trinta) notas por mês.
Art.2º Fica revogada a Instrução Normativa n° 004/2022, de 24 de maio de 2022.
Art.3° Esta Instrução Normativa entra em vigor na data de sua publicação.
DOM 25/04/2025
INSTRUÇÃO NORMATIVA SEFAZ/DRM Nº 04/2025
Estabelece os procedimentos para a entrega eletrônica das informações contidas nos arquivos enviados ao ambiente nacional do Sistema Público de Escrituração Digital – SPED, bem como da Declaração Mensal de Apuração do ICMS e sua respectiva Cédula Suplementar, à Secretaria Municipal da Fazenda de Salvador, conforme previsto no Decreto nº 37.449/2023, na forma que indica.
A SECRETÁRIA MUNICIPAL DA FAZENDA, no uso das atribuições que lhe são conferidas e com fundamento no disposto no art. 15, XI, do Decreto nº 29.796 de 05 de junho de 2018, que aprova o Regimento da Secretaria Municipal da Fazenda – SEFAZ,
RESOLVE:
Art. 1º As pessoas jurídicas localizadas no Município de Salvador, obrigadas a enviar a Secretaria Municipal da Fazenda – SEFAZ, por meio de transmissão eletrônica, os arquivos da Escrituração Fiscal Digital – EFD do Imposto sobre Circulação de Mercadorias e Serviços – ICMS e do Imposto sobre Produtos Industrializados – IPI, EFD das Contribuições e da Escrituração Contábil Digital – ECD, enviados ao ambiente nacional do Sistema Público de Escrituração Digital – SPED, nos termos da legislação federal, deverão adotar os seguintes procedimentos:
I – encaminhar a SEFAZ por meio do endereço eletrônico https://iva.sefaz.salvador.ba.gov.br.>. os arquivos indicados no caput, com o mesmo formato, layout e teor daqueles já enviados à Receita Federal do Brasil – RFB e à Secretaria Estadual da Fazenda;
II – em caso de alterações nos arquivos transmitidos aos órgãos federal ou estadual, a versão atualizada deverá ser igualmente enviada à Secretaria Municipal da Fazenda;
III – enviar os arquivos nos mesmos prazos fixados pela Receita Federal do Brasil – RFB e pela Secretaria Estadual da Fazenda.Art. 2º Esta Instrução Normativa entra em vigor na data de sua publicação.
O Superior Tribunal de Justiça tem adotado a posição de não examinar, em recurso especial, alegações de violação do artigo 97 do Código Tributário Nacional (CTN). A justificativa da corte é que a matéria trata de reprodução de preceito constitucional e, dessa forma, está sob a alçada do Supremo Tribunal Federal.
Afrânio Vilela 2024
Gonçalves rejeitou análise de recurso sobre violação do artigo 97 do CTN, que reproduz preceito constitucional
O entendimento vem sendo aplicado pelas turmas de Direito Público do STJ em casos que discutem a legalidade da cobrança de tributos, ou a formação de suas bases de cálculo.
O caso mais recente é da 1ª Turma, que não conheceu de recurso especial sobre a legalidade da inclusão de despesas ao valor aduaneiro, o que afeta a base de cálculo de impostos de importação.
No recurso, a empresa importadora apontou violação do artigo 97 do CTN, que define hipóteses tributárias que só podem ser estabelecidas por lei, como fato gerador, alíquota, instituição de cobrança e outros.

O ministro Benedito Gonçalves, relator do caso, destacou que fazer essa análise implicaria usurpação da competência do STF, já que o artigo 97 do CTN apenas reproduz o preceito do artigo 150, inciso I, da Constituição Federal.
A norma constitucional tem redação menos exauriente: limita-se a impedir que União, estados, Distrito Federal e municípios exijam ou aumentem tributo sem lei que o estabeleça.
O voto do ministro Benedito Gonçalves cita cinco precedentes da 1ª Turma em que a posição foi aplicada, em casos que discutem variados tributos. A posição foi confirmada em voto-vista do ministro Gurgel de Faria.
Artigo 97 do CTN
A validação dessa restrição de análise foi feita pela 1ª Seção, que reúne os integrantes das 1ª e 2ª Turmas do STJ, no julgamento em que foi decidido que PIS e Cofins compõem a base de cálculo do ICMS.
O relator, ministro Paulo Sérgio Domingues, não incluiu esse ponto na tese vinculante, mas o citou na resolução do caso concreto, apontando a impropriedade de analisar a violação ao artigo 97 do CTN.
No recurso especial julgado pela 1ª Turma, o contribuinte importador tentou driblar a restrição ao apontar que a controvérsia sobre a legalidade da inclusão de despesas ao valor aduaneiro é infraconstitucional.
Foi o que decidiu o Supremo ao julgar o Tema 1.151 em 2021. O Plenário reconheceu a inexistência de repercussão geral da questão, por não se tratar de matéria constitucional.
“Contudo, é firme a jurisprudência desta Corte de que é vedado o exame de eventual ofensa ao artigo 97 do CTN, na via do recurso especial, sob pena de usurpação da competência da Suprema Corte, tendo em vista que o dispositivo reproduz o princípio constitucional da legalidade tributária, matéria de natureza eminentemente constitucional”, concluiu o relator.
Clique aqui para ler o acórdão
REsp 2.130.803
Fonte: Conjur por Danilo Vital
| Parece irônico, mas justamente os mares — que têm sofrido tanto com o aumento das temperaturas — podem ser a grande solução para frear o aquecimento global. |
| A gente te explica. O Reino Unido está investindo em uma tecnologia revolucionáriaque busca capturar dióxido de carbono diretamente da água do mar, uma abordagem inovadora que pode mudar o jogo das mudanças climáticas. |
| O investimento de 3 milhões de libras (cerca de R$ 23 milhões) no projeto piloto chamado SeaCURE faz parte dos esforços do Reino Unido para reduzir as emissões de gases de efeito estufa. |
| Como funciona: Em vez de focar na captura de carbono da atmosfera, o SeaCURE aposta no mar, onde se encontra 150x mais carbono do que no ar. O processo é simples: a água é captada, o CO2 é extraído, e a água processada é devolvida ao oceano. |
| Atualmente, o projeto captura cerca de 100 toneladas de CO2 por ano, o que dá cerca de 100 voos SP-Paris. Mas o potencial é imenso… |
| Se 1% da superfície oceânica fosse processada, o SeaCURE poderia remover até 14 bilhões de toneladas de CO₂ por ano. Para ter como referência, em 2024, foram emitidos 37,4 bilhões de toneladas de CO2. |
| O desafio vai ser escalar a operação, utilizando energia renovável em plataformas flutuantes no mar. Além disso, cientistas estão alertas aos impactos ambientais dessa tecnologia, monitorando os efeitos sobre a vida marinha. |
O avanço das legislações urbanísticas no Brasil não foi acompanhado pela melhoria da qualidade dos cadastros unificados existentes nas prefeituras das maiores cidades do país. A ausência de informações sobre vazios urbanos continua a dificultar o planejamento estratégico e a aplicação de instrumentos que poderiam transformar imóveis subutilizados em soluções para o déficit habitacional. A lacuna no monitoramento desses espaços evidencia uma falha estrutural nas políticas públicas, revelando o desafio de aliar eficiência administrativa à promoção da função social da propriedade.
Os vazios urbanos, definidos como áreas infraestruturadas mas inativas, são frequentemente mantidos ociosos devido à especulação imobiliária e à ausência de fiscalização eficaz. No entanto, a inexistência de uma base de dados centralizada por parte das administrações municipais transforma a identificação desses imóveis em um processo custoso e demorado. Pesquisadores, planejadores e movimentos sociais, na tentativa de superar essa barreira, recorrem a fontes secundárias, como dados de concessionárias de energia e água, levantamentos acadêmicos e observações diretas em campo.
Em cidades como Belo Horizonte, por exemplo, a dificuldade para mapear imóveis ociosos no hipercentro é emblemática. Enquanto o déficit habitacional da cidade alcança números alarmantes, milhares de imóveis permanecem vazios ou subutilizados. Dados do IBGE e de concessionárias locais, como a Cemig e a Copasa, revelam que a capital mineira possui mais de 200 mil instalações elétricas inativas e 52 mil imóveis sem consumo de água registrado. Ainda assim, as informações permanecem desconexas, dificultando a aplicação de instrumentos como o Parcelamento, Edificação ou Utilização Compulsória (PEUC), previsto no Plano Diretor.
Esse cenário não é isolado. Segundo levantamento do WRI Brasil, entre 1993 e 2020, as cidades brasileiras cresceram em volume de construções em ritmo superior ao crescimento populacional. Ainda assim, a crise habitacional se agravou. A pesquisa evidencia uma contradição estrutural: o aumento da verticalização e da produção de edificações não significou maior acesso à moradia. Isso porque grande parte dessas novas unidades está voltada à especulação imobiliária, e não à demanda habitacional real. Dados da Fundação João Pinheiro apontam que o Brasil registrava, em 2022, um déficit habitacional superior a 6 milhões de domicílios — número que exclui, inclusive, a população em situação de rua, o que sugere uma carência ainda maior.
A ausência de informações integradas não é apenas um problema técnico, mas também um entrave político e econômico. A falta de um cadastro consolidado alimenta o ciclo de especulação imobiliária, favorecendo a retenção estratégica de imóveis por proprietários que aguardam valorização do mercado. Enquanto isso, populações de baixa renda são empurradas para as periferias, agravando desigualdades socioespaciais e aumentando os custos para o Estado em infraestrutura e transporte.
A questão dos vazios urbanos em Belo Horizonte representa um dos principais desafios do planejamento urbano contemporâneo. Enquanto milhares de imóveis permanecem ociosos no centro da cidade, o déficit habitacional continua a crescer, empurrando famílias para áreas periféricas com pouca infraestrutura. Essa contradição reflete a especulação imobiliária e a falta de políticas eficazes para a reintegração desses espaços ao tecido urbano. Dados do Instituto Brasileiro de Geografia e Estatística (IBGE) e da Fundação João Pinheiro revelam que a Região Metropolitana de Belo Horizonte conta com mais de 109 mil imóveis desocupados. Ao mesmo tempo, o déficit habitacional atinge cerca de 95 mil domicílios. Essa contradição evidencia a necessidade urgente de políticas públicas que promovam o uso socialmente responsável desses imóveis, evitando sua retenção especulativa e incentivando o aproveitamento para habitação popular.
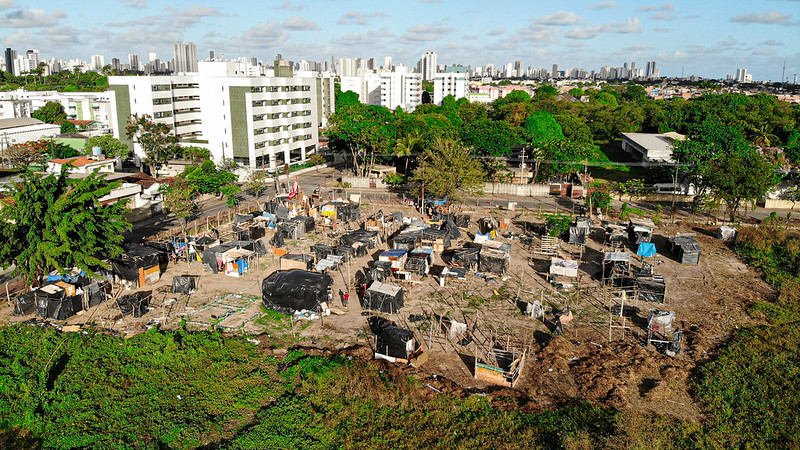
Crédito: Arnaldo Sete/Marco Zero.
A especulação imobiliária, apontada por diversos estudos, contribui para a valorização artificial do solo urbano, afastando populações de baixa renda para regiões periféricas e exacerbando a segregação socioespacial. Além disso, a ausência de um cadastro imobiliário municipal atualizado dificulta a identificação e a regularização dessas áreas ociosas, tornando a gestão urbana ainda mais complexa. No entanto, algumas metodologias inovadoras vêm sendo desenvolvidas para mapear esses vazios urbanos. Um estudo recente realizado por Ada Penna McMurtrie, da Universidade Federal de Minas Gerais (UFMG), propõe a identificação de imóveis desocupados a partir do consumo zero de recursos, como energia elétrica e água, permitindo a delimitação mais precisa das áreas subutilizadas. Ferramentas de geoprocessamento também têm sido utilizadas para monitoramento e planejamento urbano, possibilitando uma abordagem mais estratégica e sustentável.
Diante desse cenário, torna-se fundamental que o poder público adote medidas mais rigorosas para coibir a especulação imobiliária e garantir que os imóveis vazios cumpram sua função social. Entre as possíveis soluções, destacam-se a atualização dos cadastros municipais, a implementação de impostos progressivos sobre imóveis ociosos e a destinação desses espaços para programas habitacionais de interesse social.
O Estatuto da Cidade (Lei Federal nº 10.257/2001) oferece uma série de instrumentos que possibilitam ao poder público incidir diretamente sobre imóveis subutilizados e garantir o cumprimento da função social da propriedade, como o Parcelamento, Edificação ou Utilização Compulsória (PEUC), o IPTU Progressivo no Tempo e a desapropriação com pagamento em títulos da dívida pública.
Além disso, iniciativas bem-sucedidas em outras cidades podem servir de referência para Belo Horizonte. Em São Paulo, por exemplo, programas como o Plano Municipal de Habitação têm utilizado dados geoespaciais para identificar e destinar imóveis ociosos à moradia social. Já no Rio de Janeiro, o IPTU Progressivo tem sido aplicado como forma de desestimular a retenção especulativa de terrenos e edificações subutilizadas.
A ocupação racional dos vazios urbanos não só contribuiria para reduzir o déficit habitacional, mas também fomentaria um desenvolvimento urbano mais inclusivo e sustentável. É preciso repensar o modelo de cidade que se deseja construir, priorizando o direito à moradia e à cidade para todos os cidadãos.
Outro aspecto fundamental é o papel da sociedade civil e dos movimentos sociais na luta pelo direito à moradia. Organizações comunitárias e coletivos urbanos têm pressionado gestores públicos a adotarem políticas mais eficazes, além de promoverem ocupações organizadas em imóveis abandonados. Essas ações não apenas evidenciam o problema, mas também demonstram alternativas viáveis para garantir moradia digna à população de baixa renda.
Por fim, o debate sobre vazios urbanos deve ser ampliado para incluir a participação ativa da população na definição das políticas urbanas. A transparência na gestão dos cadastros imobiliários e a criação de plataformas de monitoramento acessíveis ao público podem fortalecer o controle social sobre o uso do solo urbano. Somente com uma abordagem integrada, envolvendo governo, sociedade civil e setor privado, será possível transformar os vazios urbanos de Belo Horizonte em oportunidades reais para a inclusão social e o desenvolvimento sustentável da cidade.
por Thiago Canettieri* e Júlia França**
Fonte: Marco Zero


