Pular para o conteúdo

Aprovada pela Câmara a Reforma Tributária de Salvador

Ontem numa sessão que se estendeu até a madrugada, foram aprovados pela Câmara Municipal de Salvador os projetos de lei denominados reforma tributária (PL160/13 e PL 161/13) que promovem inúmeras alterações no Código Tributário e de Rendas do Município de Salvador. Estaremos aguardando a decisão dos vereadores quanto às emendas propostas, a fim de conhecer o texto novo na sua integralidade para posterior divulgação.

(NET)

NET firma parceria com a Fundação Faculdade de Direito da UFBA

O NET acaba de firmar parceria com a Fundação Faculdade de Direito da UFBA, representada pelo Professor Celso Castro, quando foi lançado também o CLUB NET.


Karla Borges, Celso Castro, Darci Durães e Gilberto Cerqueira

Karla Borges, Celso Castro, Darci Durães e Gilberto Cerqueira

A votação da Reforma Tributária de Salvador foi adiada mais uma vez

A votação da Reforma Tributária foi adiada novamente por falta de quórum.  A sessão ordinária desta terça-feira (4), não contou com a presença nem de 15 vereadores. Comenta-se nos bastidores que a votação ficará para a próxima semana, tendo em vista a quantidade de emendas a serem incorporadas ao projeto.
Vamos aguardar!

Despesas com livros técnicos poderão ser deduzidos do IR

A Comissão de Assuntos Econômicos (CAE) aprovou nesta terça-feira (4) projeto de lei do Senado (PLS 549/11) que autoriza a dedução no Imposto de Renda dos gastos com aquisição de livros técnicos. A proposta partiu do senador Randolfe Rodrigues (PSOL-AP) e só vale para pessoas físicas. Além disso, os livros têm que abordar assuntos específicos da área de atuação do profissional.

Também estão incluídos no projeto os livros didáticos, inclusive os comprados pelo contribuinte para os dependentes dele.

O senador Randolfe Rodrigues chamou atenção para o preço elevado das publicações técnicas e didáticas no Brasil, o que, na opinião dele, limita o acesso das pessoas ao conhecimento e à cultura.

O PLS 549/2011 já havia sido aprovado pela Comissão de Educação, onde recebeu duas emendas de redação. O relator, senador Cyro Miranda (PSDB-GO), deu parecer favorável a essas duas emendas. Com a aprovação em caráter terminativo na CAE, a proposta não precisa ser votado no Plenário do Senado, para seguir à Câmara dos Deputados.

Agência Senado

(Reprodução autorizada mediante citação da Agência Senado)

Fitch Learning oferece cursos aos interessados em mercado de capitais

Dear Karla,Following the acquisition of 7city Learning we are delighted to introduce you to our combined training business Fitch Learning. We are now able to offer a wider range of courses including Management and Personal Development, Excel and Modelling, and Technical Products. These courses sit alongside our existing Credit, Risk and Corporate Finance courses and the full schedule for the second half of the year can be seen below.

We hope you and your team/colleagues are able to take advantage of our wider expertise and register on a course.

Download - Fitch Learning Global PDF schedule
Please click on the course links for more information.
Sao Paulo
Corporate Credit Analysis Oct 8-11
New York
Financial Institutions
Banks
Systemic Risk and the Banking System Oct 24-25
Advanced Bank Analysis Dec 3-4
Basel II & III: Bank Capital Adequacy Jun 18-19 / Dec 5-6
Covered Bonds: Credit & Market Risk Workshop Oct 7-8
Early Warning Signals in Banks Jun 20-21 / Oct 21-22
Emerging Market Bank Analysis Oct 16-18
Fundamentals of Bank Financial Statement Analysis Jun 24-25 / Oct 21-22
Intensive Bank Analysis Jun 26-28 / Oct 23-25
Liquidity Risk Management in Banks Oct 17-18
Risk Management in Banks & the Capital Implications Oct 8-9
Sovereign & Country Risk Oct 22-23
Non-Bank Financial Institutions
Central Counterparties, Clearing Houses & Exchanges Oct 22-23
Finance & Leasing Companies Analysis Oct 16
Hedge Funds: A Credit Perspective Nov 19-20
Regulated Funds & Fund Managers Dec 5-6
Securities Companies Analysis Oct 7-8
Insurance
Intensive Insurance Analysis Sep 11-12 / Dec 11-12
Introduction to Insurance Financial Statements Sep 9-10 / Dec 9-10
Corporate Credit
General Workshops
Advanced Corporate Credit Nov 20-22
Corporate Credit Analysis Sep 30-Oct 3
Emerging Market Corporate Credit Dec 2-5
Introduction to Corporate Financial Statements Sep 19-20
Warning Signals & Lessons Learned in Corporate Credit Jun 17-18 / Nov 18-19
Specialised Workshops
Capital Structures & Debt Products Oct 21-22
Sponsored & Leveraged Finance Nov 4-5
Corporate Credit Analysis for US MidCaps Nov 6-8
Emerging Market Corporate Credit Dec 2-5
Funding Instruments Oct 10-11
Excel and Modelling
Best Practice Financial Modelling Sep 17-18
LBO modelling Nov 12
Mastering Excel Oct 18
Merger Modelling Nov 13
Valuation Boot Camp (In Excel) Sep 24-25
Management and Personal Development
Advanced Presentation skills Oct 10-11
Business Writing Skills for Research and Sales teams Sep 18
Leadership and Management Skills for Financial Institutions Nov 14-15
Negotiation skills for Financial Professionals Sep 24
Pitching skills for Asset Managers and Client Relationship Managers Dec 9
Risk
Derivatives Series
Central Counterparties, Clearing Houses & Exchanges Oct 22-23
Counterparty Credit Risk in Derivatives Jun 11-13 / Dec 4-6
Risk Applications
Credit Portfolio Management Jun 20-21 / Dec 3-4
Credit Risk: Introduction to Key Concepts Oct 10
Liquidity Risk Management in Banks Oct 17-18
Sovereign & Country Risk Oct 22-23
Risk Capital
Basel II & III: Bank Capital Adequacy Jun 18-19 / Dec 5-6
Credit Risk: Introduction to Key Concepts Oct 10
Risk Management in Banks & the Capital Implications Oct 8-9
Securitization
CLO Credit Risk Workshop Nov 5-6
CMBS: Credit Risk Workshop (US) Nov 18-19
Covered Bonds: Credit & Market Risk Workshop Oct 7-8
Technical Product Courses
Financial Analysis Fast Track Nov 5-7
Introduction to Corporate Finance Oct 1
Introduction to Economics and Financial Markets Sep 17-18
Short-term Markets Oct 18
Frankfurt
Financial Institutions
Banks
Advanced Bank Analysis Nov 5-6
Basel II & III: Bank Capital Adequacy Nov 12-13
Early Warning Signals in Banks Sep 26-27
Emerging Market Bank Analysis Sep 23-25
Fundamentals of Bank Financial Statement Analysis Oct 14-15
Intensive Bank Analysis Oct 16-18
Sovereign & Country Risk Jun 27-28 / Oct 22-23
Insurance
Insurance Company Analysis Nov 6-8
Introduction to Insurance Financial Statements Nov 4-5
Solvency II Dec 2-3
Corporate Credit
General Workshops
Corporate Credit Analysis Oct 22-25
Credit Risk of Commodity Companies Jun 13-14 / Nov 26-27
Emerging Market Corporate Credit Nov 26-29
SME Corporate Credit Analysis Sep 11-13
Warning Signals & Lessons Learned in Corporate Credit Dec 5-6
Specialised Workshops
Credit Risk of Commodity Companies Jun 13-14 / Nov 26-27
Debt Capital Markets for MidCaps Oct 28-29
Distressed Valuation Oct 30-31
Capital Structures & Debt Products Dec 9-10
Corporate Finance & Funding Strategies Jun 11-12 / Dec 3-4
Emerging Market Corporate Credit Nov 26-29
SME Corporate Credit Analysis Sep 11-13
Risk
Risk Applications
Sovereign & Country Risk Jun 27-28 / Oct 22-23
Risk Capital
Basel II & III: Bank Capital Adequacy Nov 12-13
Solvency II Dec 2-3
Singapore
Basel II & III: Bank Capital Adequacy Oct 7-8
Business Writing Skills for Research and Sales teams Dec 3
Corporate Credit Analysis Jun 17-20 / Nov 12-15
Counterparty Credit Risk in Derivatives Nov 20-22
Early Warning Signals in Banks Nov 7-8
Fundamentals of Bank Financial Statement Analysis Jun 24-25 / Oct 28-29
Fundamentals of Project Finance Sep 9-10
Insurance Company Analysis Oct 9-11
Intensive Bank Analysis Jun 26-28 / Oct 30 -Nov 1
Introduction to Insurance Financial Statements Oct 7-8
Negotiation skills for Financial Professionals Nov 26
Risk Management in Banks & the Capital Implications Nov 5-6
Short-term Markets Nov 5
Sponsored & Leveraged Finance Sep 4-5 / Nov 18-19
Trade Finance Solutions Oct 9-11
Warning Signals & Lessons Learned in Corporate Credit Jun 24-25 / Nov 21-22
Chicago
Advanced Corporate Credit Oct 16-18
Washington, DC
Emerging Market Bank Analysis Dec 3-5
Intensive Bank Analysis Nov 18-20
Risk Management in Banks & the Capital Implications Nov 4-5
Toronto
Advanced Bank Analysis Nov 21-22
Intensive Bank Analysis Dec 9-11
Sovereign & Country Risk Nov 19-20
London
Financial Institutions
Banks
Advanced Bank Analysis Jun 24-25 / Oct 23-24
Systemic Risk and the Banking System Jun 25-26 / Nov 11-12
Analytic Approach to Business Development for Banks Nov 4-6
Bank Valuation Sep 17-18
Basel II & III: Bank Capital Adequacy Sep 16-17 / Dec 2-3
Covered Bonds: Credit & Market Risk Workshop Oct 28-29
Early Warning Signals in Banks Oct 3-4
Emerging Market Bank Analysis Jun 12-14 / Nov 25-27
Fundamentals of Bank Financial Statement Analysis Jul 1-2 / Sep 16-17 / Dec 2-3
Intensive Bank Analysis Jul 3-5 / Sep 18-20 / Dec 4-6
Liquidity Risk Management in Banks Jun 24-25 / Nov 21-22
Risk Management in Banks & the Capital Implications Oct 22-23
Sovereign & Country Risk Sep 19-20 / Nov 28-29
Non-Bank Financial Institutions
Central Counterparties, Clearing Houses & Exchanges Oct 7-8
Finance & Leasing Companies Analysis Oct 21
Hedge Funds: A Credit Perspective Nov 18-19
Regulated Funds & Fund Managers Nov 20-21
Securities Companies Analysis Oct 22-23
Insurance
Early Warning Signals in Insurance Companies Jun 11-12 / Nov 18-19
Insurance Company Analysis Jul 3-5 / Oct 9-11 / Dec 4-6
Introduction to Insurance Financial Statements Jul 1-2 / Oct 7-8 / Dec 2-3
Solvency II Oct 2-3
Corporate Credit
General Workshops
Corporate Credit Analysis Jul 1-4 / Sep 24-27 / Nov 11-14
Credit Risk of Commodity Companies Sep 24-25
Deteriorating Credits Oct 21-23
Emerging Market Corporate Credit Oct 15-18
Introduction to Corporate Financial Statements Oct 24-25
SME Corporate Credit Analysis Nov 25-27
Specialised Workshops
Capital Structures & Debt Products Sep 16-17
Credit Risk of Commodity Companies Sep 24-25
Fundamentals of Project Finance Oct 7-8
Sponsored & Leveraged Finance Nov 12-13
Distressed Valuation Nov 21-22
Corporate Finance & Funding Strategies Oct 14-15
Deteriorating Credits Oct 21-23
Emerging Market Corporate Credit Oct 15-18
Funding Instruments Nov 18-19
Restructuring Problem Credits Nov 21-22
Risk Analysis for Fixed Income Investors Jun 24-25 / Oct 31-Nov 1
SME Corporate Credit Analysis Nov 25-27
Trade Finance Solutions Jun 19-21
Excel and Modelling
Best Practice Financial Modelling Oct 15-16
LBO modelling Nov 6
Mastering Excel Oct 14
Mastering VBA in Excel Oct 11
Merger Modelling Nov 7
Valuation Boot Camp (In Excel) Oct 17-18
Management and Personal Development
Advanced Presentation skills Nov 14-15
Business Writing Skills for Research and Sales teams Nov 19
Negotiation skills for Financial Professionals Oct 18
Pitching skills for Asset Managers and Client Relationship Managers Dec 11-12
Risk
Derivatives Series
Central Counterparties, Clearing Houses & Exchanges Oct 7-8
Counterparty Credit Risk in Derivatives Jun 10-12 / Nov 4-6
Fundamentals of Derivatives Risk Oct 17-18
Risk Applications
Credit Portfolio Management Oct 15-16
Credit Risk: Introduction to Key Concepts Sep 16
Liquidity Risk Management in Banks Jun 24-25 / Nov 21-22
Sovereign & Country Risk Sep 19-20 / Nov 28-29
Risk Capital
Credit Risk: Introduction to Key Concepts Sep 16
Basel II & III: Bank Capital Adequacy Sep 16-17 / Dec 2-3
Risk Management in Banks & the Capital Implications Oct 22-23
Solvency II Oct 2-3
Securitization
CLO Credit Risk Workshop Oct 30-31
Covered Bonds: Credit & Market Risk Workshop Oct 28-29
RMBS: Assessing Value & Risk (Europe) Jun 26-27 / Oct 24-25
Technical Product Courses
Introduction to Corporate Finance Nov 13
Introduction to Economics and Financial Markets Nov 6-7
Life Cycle of a Trade Oct 16
Operational Risk Oct 31
Quant Methods for Finance Applications Dec 11-12
Short-term Markets Oct 24
Stockholm
Corporate Credit Analysis Sep 30-Oct 3
Fundamentals of Bank Financial Statement Analysis Nov 11-12
Intensive Bank Analysis Nov 13-15
Dubai
Capital Structures & Debt Products Oct 27-28
Corporate Credit Analysis Oct 21-24
Corporate Finance & Funding Strategies Aug 13-14
Fundamentals of Project Finance Aug 11-12
Intensive Bank Analysis Nov 17-19
Risk Management in Banks & the Capital Implications Jun 12-13 / Nov 20-21
Trade Finance Solutions Jun 9-11 / Nov 24-26
Paris *
Analyse Financière des Banques Jun 17-19 / Nov 13-15
Analyse Risque de Credit et Cash-Flow Oct 28-31
Hong Kong
Basel II & III: Bank Capital Adequacy Dec 5-6
Corporate Credit Analysis Oct 22-25
Fundamentals of Bank Financial Statement Analysis Sep 23-24
Insurance Company Analysis Dec 2-4
Intensive Bank Analysis Sep 25-27
Sydney
Insurance Company Analysis Nov 18-20
Intensive Bank Analysis Dec 9-11

* Paris taught in local language.

Accreditation

A Lei de Responsabilidade Fiscal

A Lei de Responsabilidade Fiscal (LRF) representou um marco para a gestão pública do país nas três esferas de governo. Instituída em 04 de maio de 2000, a Lei complementar 101 nasceu com o objetivo de regulamentar a Constituição Federal na área de orçamento, visando modernizar o Estado, através da busca da eficiência e eficácia na administração pública.

A imposição do controle e transparência nas despesas, limitando os gastos, foi essencial para administração das contas públicas. A União, os Estados, o Distrito Federal e os Municípios, através dos seus governantes submetem-se às condições previstas na lei, uma vez que o seu descumprimento acarreta severas punições, a exemplo das sanções estabelecidas na Lei de Improbidade Administrativa.

A LRF sofreu forte influência do Fundo Monetário Internacional (FMI) que sempre primou pelo combate à corrupção na administração pública, estimulando os países emergentes a criar mecanismos que inibissem a prática de atos ilícitos, principalmente no tocante à transparência e fiscalização do gestor público. A contratação de bens e serviços necessariamente precisa ser submetida à licitação e os contratos administrativos serão celebrados obedecendo aos princípios da legalidade, impessoalidade, moralidade, publicidade e eficiência.

Uma gestão fiscal responsável, com ações planejadas e claras, prevenindo riscos e corrigindo desvios capazes de afetar o equilíbrio através do cumprimento de metas de resultado entre receitas e despesas e a observância a limites no que concerne à renúncia de receita, geração de despesas com pessoal, seguridade social, dívidas consolidada e mobiliária, operações de crédito, inclusive por antecipação de receita, concessão de garantia e inscrições em restos a pagar são pressupostos previstos no artigo 1º, parágrafo 1º da LRF.

A Constituição Federal determina que leis de iniciativa do Poder Executivo estabeleçam as diretrizes orçamentárias, impedindo assim que os entes públicos gastem mais recursos do que o previsto no orçamento, a fim de manter o equilíbrio, planejando gastos de acordo com a previsão de ingressos. A LRF também impõe limites para despesas com pessoal e nenhuma despesa nova pode ser criada sem uma contra partida de receita.

O planejamento é um dos aspectos mais importantes, resultando na elaboração do Plano Plurianual (PPA), na Lei de Diretrizes Orçamentárias (LDO), e na Lei Orçamentária Anual (LOA). O controle deve ser feito pelo legislativo, com ajuda da corte de contas e da população, a fim de verificar se o previsto está sendo cumprido. A transparência é fomentada pela participação popular, através da realização de audiências públicas e permitindo o orçamento participativo.

No caso dos municípios brasileiros, a maioria não tem receita própria e não está preparada para cumprir os ditames da LRF, além da grande dificuldade de interpretar o que está disposto. A carência de recursos combinada com a necessidade de alocação para áreas prioritárias fazem com que a lei seja constantemente desrespeitada, motivando a suspensão das transferências voluntárias e impossibilitando a contratação de operações de crédito. Reconhecendo a enorme importância da aplicabilidade da LRF na administração pública brasileira, resta-nos apelar para uma pequena reforma no seu texto a fim de adequar as obrigações previstas à dura realidade dos entes municipais.

Karla Borges – publicado na Tribuna da Bahia de 03/03/13
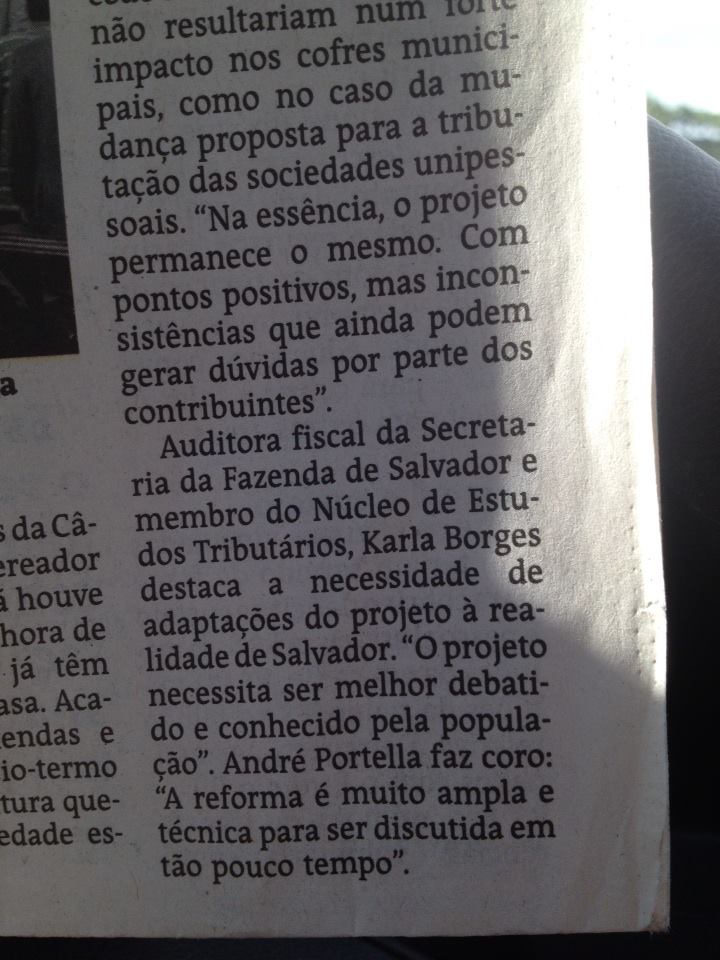
Jornal A Tarde publica matéria sobre a Reforma Tributária e cita o NET

NET mencionado na matéria do jornal

NET mencionado na matéria do jornal

NET ganha dois novos membros

A chegada do advogado Augusto Leite e da advogada e Procuradora do Estado Mariana Oliveira para participarem do NET enriquece ainda mais os debates  e as discussões sobre as questões jurídicas atualmente enfrentadas. Sejam bem-vindos!

Karla Borges, Augusto Leite e Mariana Oliveira

Karla Borges, Augusto Leite e Mariana Oliveira

E quem defende o contribuinte?

STF decide que o MP não pode questionar a inconstitucionalidade de leis tributárias – E quem defende o contribuinte?

O Supremo Tribunal Federal reafirmou a equivocada jurisprudência de que o Ministério Público não tem legitimidade processual para requerer, por meio de ação civil pública, pretensão de natureza tributária em defesa dos contribuintes questionando a constitucionalidade de tributo.

Importante observar que a decisão teve como origem, o Ministério Público de Minas Gerais, através da promotoria  na Comarca de Santa Bárbara, que propôs contra este mesmo município uma ação civil pública de responsabilidade por cobrança inconstitucional de taxa de iluminação pública. Solicitou o reconhecimento incidental da inconstitucionalidade das Leis Municipais, por afronta ao artigo 145,  II, § 2º, da Constituição Federal e pediu também a suspensão imediata da cobrança, com fixação de multa, em caso de descumprimento e a condenação do município para a devolução retroativa dos valores cobrados aos contribuintes.

A notícia pontua que a Corte mineira entendeu que “a relação estabelecida entre o município de Santa Bárbara e os contribuintes não é de consumo, mas, tão somente, jurídico-tributária, sem quebra da individualidade de cada um destes e que o MP não tem legitimidade para defesa de direitos individuais homogêneos identificáveis e divisíveis”. Pensamos de forma contrária: as operações que envolvem a cobrança do tributo sobre o consumo criam relações de consumo também. Se entendermos  diferente, teremos dificuldade em discernir o que representa, por exemplo, o valor de um produto ou serviço e o valor do tributo. Há hipóteses em que a separação é quase impossível.

Por sua vez o MP-MG aponta violação ao artigo 5º, LIV; artigo 93,  IX; artigo 127 e artigo 129, III, da Constituição Federal. Sustenta que a ação civil pública “destina-se a ser um dos mais importantes instrumentos de defesa de interesses difusos e coletivos, principalmente porque a ordem jurídica está evoluindo no sentido de buscar, por meio de ações coletivas, a solução para os conflitos de massa”. “Entretanto, lamentavelmente, interpretações equivocadas têm sido utilizadas para afastar a atuação ministerial, prejudicando, assim, o interesse da coletividade”, completa.

Como sabemos o instrumento de trabalho do jurista é a palavra e como tal ela serve para conduzir suas ações por um caminho ou outro. Entendemos que o fundamento do pedido do MP descreve exatamente a questão e o pronunciamento do Ministro, apesar de caminhar na mesma linha, chega a conclusões diferentes.  Fica difícil compreender como uma taxa de iluminação pública cobrada de forma inconstitucional e que atinge toda a “massa” deve ser objeto de ações civis individuais impetradas por cada um dos cidadãos.  E mais, o próprio Ministro Relator reconhece essa quantidade de pessoas quando atesta: “Tenho, pois, que o tema constitucional versado nestes autos é relevante do ponto de vista econômico, político, social e jurídico, pois alcança uma quantidade significativa de ações em todo o país”.

Vivemos na Bahia um drama semelhante: o Supremo Tribunal Federal decidiu que não pode haver cobrança de ICMS sobre a água e até agora não houve por parte da Embasa o cumprimento espontâneo da decisão judicial. Ora, esperar que cada consumidor que sofre com o pagamento deste imposto há mais de 20 anos ingresse com uma ação individual para que a decisão seja cumprida é ter a certeza que a indevida cobrança será perpetrada indefinidamente. Esperamos que os governantes respeitem as decisões judiciais para que sejam também respeitados.

Helcônio Almeida

Professor de Direito Tributário da UFBA

helconioalmeida@ufba.br
Imagem

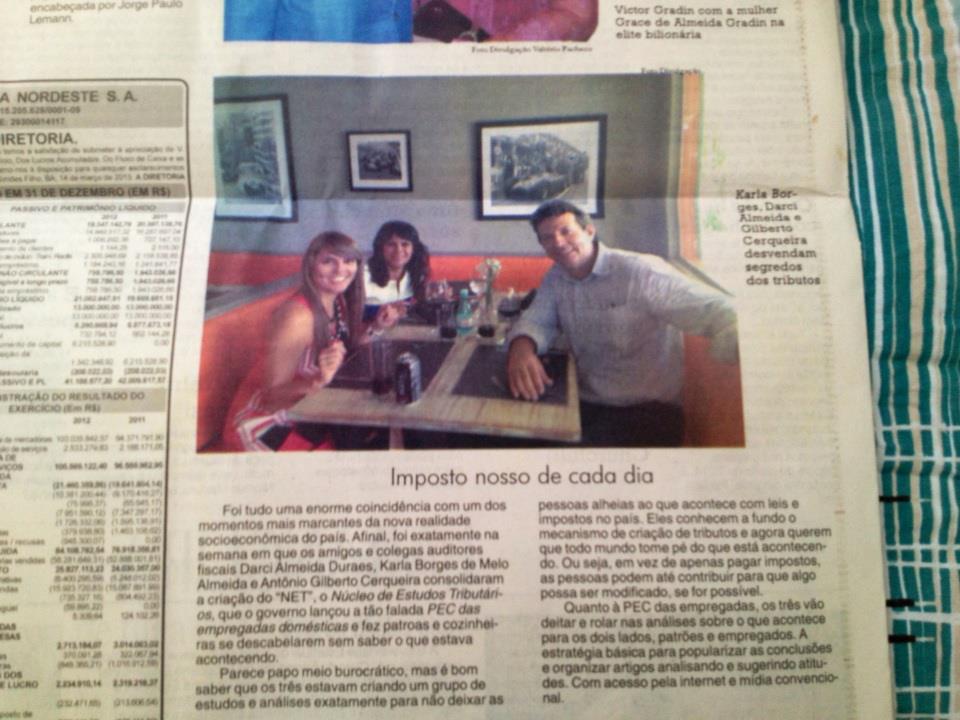
NET na Tribuna da Bahia

734021_546270435396002_1760047184_n

Crie seu próprio site, grátis no WordPress.com.Crie seu próprio site.
Começar grátis