INSTRUÇÃO NORMATIVA SEFAZ/DRM Nº 4 /2017
Estabelece os procedimentos para impugnação da Taxa de Fiscalização do Funcionamento – TFF de atividades de pessoa jurídica, na forma que indica. O SECRETÁRIO MUNICIPAL DA FAZENDA, no uso das atribuições que lhe são conferidas e de acordo com o disposto no art. 329, da Lei nº 7.186, de 27 de dezembro de 2006, RESOLVE:
Art. 1º Ficam estabelecidos os procedimentos relativos à formalização da impugnação do lançamento da Taxa de Fiscalização do Funcionamento – TFF de atividades de pessoa jurídica, do exercício de 2017.
Parágrafo único. O prazo para a impugnação do lançamento da TFF prevista no caput será até a data do vencimento da cota única ou da primeira cota.
Art. 2º A impugnação do lançamento da TFF deverá ser realizada por meio do Sistema de Impugnação Eletrônica – SIE, disponível no sitio da Secretaria Municipal da Fazenda – SEFAZ no endereço eletrônico http://www.sefaz.salvador.ba.gov.br. Parágrafo único. Para o acesso ao SIE – TFF é necessário prévio cadastramento da Senha Web, por meio do sistema disponibilizado no endereço eletrônico https://senhaweb.salvador.ba.gov.br.
Art. 3º O SIE – TFF permite a impugnação do lançamento relativamente a:
I – divergência no enquadramento de receita bruta;
II – isenção ou a não incidência;
III – questões legais, não contempladas nos incisos I a II.
§ 1º Não será conhecida a impugnação, e nem apreciado o mérito, quando realizada com a utilização do objeto de impugnação diverso daquele pretendido.
§ 2º O contribuinte que impugnou o lançamento da TFF relativo ao exercício de 2016, e que ainda está pendente de resultado, caso não concorde com o lançamento do exercício de 2017, deverá realizar a sua impugnação.
Art. 4º Para a realização da impugnação de que trata esta Instrução Normativa será necessária a anexação eletrônica dos seguintes documentos comprobatórios, sem os quais a impugnação não será efetivada:
I – quando se tratar de impugnação de receita bruta será obrigatório o extrato da receita bruta auferida, no caso de empresas optantes do Simples Nacional; e nos demais casos, Balanço Patrimonial, Balancete ou livro caixa, todos relativos ao exercício de 2016;
II – quando se tratar de impugnação por isenção ou a não incidência será obrigatório indicação do número do processo administrativo protocolado na SEFAZ;
III – quando se tratar de questões legais, requerimento com as alegações jurídicas pertinentes.
§ 1º A responsabilidade pelo conteúdo dos documentos anexados no ato da impugnação será do impugnante.
§ 2º Para que a impugnação seja conhecida e o mérito seja apreciado, todos os documentos indicados no caput devem ser anexados no ato da impugnação, ressalvado o previsto no § 4º deste artigo.
§ 3º A Secretaria Municipal da Fazenda – SEFAZ poderá, na análise do processo, exigir outros documentos caso julgue necessário para comprovação da situação alegada.
§ 4º A não apresentação de toda documentação prevista no caput não produzirá os efeitos dispostos no § 2º, caso haja elementos necessários e suficientes que permitam o conhecimento da impugnação e o exame do mérito pela SEFAZ.
§ 5º Cada arquivo dos documentos comprobatórios anexados com a impugnação deverá conter tamanho máximo de 1,5 Mb, com extensão JPG, PNG ou PDF.
§ 6º A realização da impugnação somente é possível através de autenticação com a ¨Senha Web¨, observado o disposto na Instrução Normativa SEFAZ/DGRM nº 9/2013.
Art. 5° O contribuinte poderá salvar as informações prestadas antes de sua finalização e, posteriormente, retornar ao sistema para recuperar os dados.
Art. 6° Após a efetivação da impugnação com base nos documentos anexados, de acordo com o caput do art. 3º, será emitido o comprovante contendo:
I – as informações da impugnação;
II – a descrição dos documentos anexados;
III – a data da efetivação; e
IV – o número do protocolo do processo com o assunto “Estabelecimento” e sub-assunto “Impugnação da TFF”.
§ 1º Com a efetivação da impugnação será disponibilizada a emissão do Documento de Arrecadação Municipal – DAM da TFF de atividade de pessoa jurídica, relativo à parte reconhecida, recalculada com base nos dados informados, para pagamento que deverá ser efetuado em cota única.
§ 2º O DAM da parte reconhecida terá como referência para base de cálculo a Classificação Nacional de Atividades Econômicas – CNAE de maior valor, de acordo com o faturamento informado pelo contribuinte.
Art. 7° O contribuinte será informado da conclusão do processo no endereço eletrônico indicado no sistema da SEFAZ ou por publicação no Diário Oficial do Município. Parágrafo único. Na hipótese de improcedência da impugnação será emitido DAM com o valor complementar da parte controversa, recalculada com os acréscimos legais.
Art. 8° Em nenhuma hipótese será efetuada impugnação por meio presencial.
Art. 9º O contribuinte poderá desistir do processo de impugnação da TFF prevista nesta Instrução Normativa, enquanto não houver a conclusão do processo. Art. 10. Esta Instrução Normativa entra em vigor na data de sua publicação. GABINETE DO SECRETÁRIO MUNICIPAL DA FAZENDA, 23 de fevereiro de 2017

O restaurante Baby Beef Alvarez foi o local escolhido pelos integrantes do Núcleo de Estudos Tributários – NET para comemorar os seus 4 anos de existência.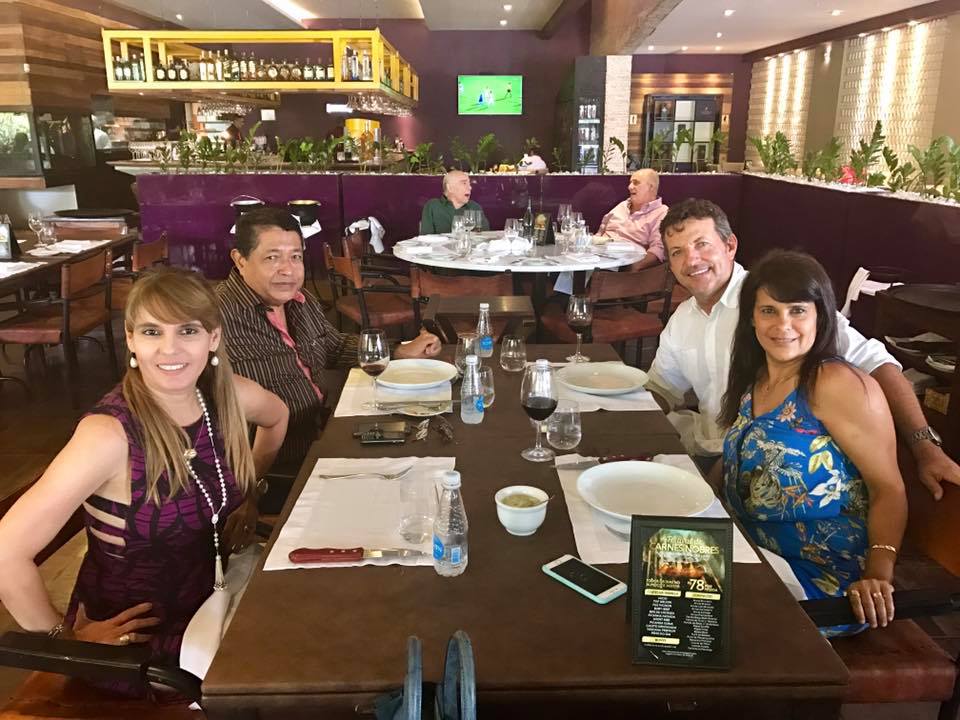
A Lei Complementar LC 116/03 que trata do Imposto sobre Serviços (ISS) sofreu alterações no ano passado quando foi sancionada no último dia útil do exercício a Lei Complementar 157/16. Embora o artigo 88 do Ato das Disposições Constitucionais Transitórias determinasse que a alíquota mínima era de 2% para o ISS enquanto lei complementar não discorresse sobre a matéria, a nova LC ratificou que o limite mínimo seria efetivamente de 2%.
A Constituição Federal já prevê que qualquer subsídio ou isenção, redução de base de cálculo, concessão de crédito presumido, anistia ou remissão, relativos a impostos, taxas ou contribuições, só poderá ser concedido mediante lei específica, federal, estadual ou municipal, que regule exclusivamente as matérias ou o correspondente tributo ou contribuição.
A Lei de Responsabilidade Fiscal (LRF) também limitou a ação do legislador na permissão de incentivos de natureza tributária quando prescreveu que a concessão ou ampliação de incentivo ou benefício de natureza tributária da qual decorresse renúncia de receita deveria estar acompanhada de estimativa do impacto orçamentário-financeiro no exercício em que devesse iniciar sua vigência e nos dois seguintes, atendendo ao previsto na lei de diretrizes orçamentárias.
O legislador, todavia, foi além na LC 157/16. Vetou a possibilidade de o imposto ser objeto de concessão de isenções, incentivos ou benefícios tributários ou financeiros, inclusive de redução de base de cálculo, ou qualquer outra forma que resulte, direta ou indiretamente, em carga tributária menor do que a decorrente da aplicação da alíquota mínima estabelecida pela citada lei, com exceção para os serviços de construção civil e transporte municipal.
Fica patente, portanto, que é nula qualquer lei ou ato do Município que não respeite as disposições relativas à alíquota mínima no caso de serviço prestado. A nulidade, inclusive, gera para o prestador de serviço, perante o Município que não respeitar essas determinações, o direito à restituição do valor efetivamente pago do ISS calculado sob a égide da lei nula.
A grande e surpreendente inovação legal é que qualquer ação ou omissão para conceder, aplicar ou manter benefício financeiro ou tributário constitui ato de improbidade administrativa, ocasionando a perda da função pública, suspensão dos direitos políticos de 5 (cinco) a 8 (oito) anos e multa civil de até 3 (três) vezes o valor do benefício financeiro ou tributário concedido.
Vale lembrar que a renúncia de receita mencionada na LRF compreende anistia, remissão, subsídio, crédito presumido, concessão de isenção em caráter não geral, alteração de alíquota ou modificação de base de cálculo que implique redução discriminada de tributos ou contribuições, e outros benefícios que correspondam a tratamento diferenciado.
Os municípios terão o prazo de um ano contado a partir de 30/12/16 para revogar todos os dispositivos das leis municipais que contrariem as alterações promovidas pela LC 157/16. Desta forma, compete ao Poder Executivo agir com muita cautela ao encaminhar para o Legislativo projetos de lei que possam culminar em desoneração tributária, mesmo que visem estimular o desenvolvimento econômico, sob pena de acarretar um risco ainda maior ao erário e aos gestores públicos.
Karla Borges
(Publicado em 04/03/17 no Site Política Livre)
A nova LC 157/16 proíbe que o ISS seja objeto de concessão de isenções, incentivos ou benefícios tributários ou financeiros, inclusive de redução de base de cálculo. Será nula a lei ou o ato do Município que não respeite as disposições relativas à alíquota mínima do ISS, além de constituir ato de improbidade administrativa qualquer ação ou omissão para conceder, aplicar ou manter benefício financeiro ou tributário, ocasionando a perda da função pública, suspensão dos direitos políticos de 5 (cinco) a 8 (oito) anos e multa civil de até 3 (três) vezes o valor do benefício financeiro ou tributário concedido.
(KB)
A prefeitura prepara um pacote de isenções fiscais para atrair investimentos em três segmentos com potencial alto para gerar empregos: estabelecimentos de saúde, call centers e empresas de tecnologia que atuam na ramo de negócios digitais. Os incentivos farão parte de um programa voltado a mudar a pauta econômica de Salvador, previsto para ser lançado este ano. “Estamos ainda em fase de estudos para determinar o tamanho dos benefícios e como eles serão concedidos, mas posso adiantar que a carga de isenção tributária será muito forte para essas três áreas”, antecipou à Satélite o secretário municipal de Desenvolvimento e Urbanismo, Guilherme Bellintani, responsável pelos projetos de estímulo à economia da capital. Antes de apresentar o novo pacote, Bellintani quer concluir até o fim do mês o Simplifica, conjunto de medidas e leis antiburocracia que serão criadas para facilitar a abertura de empresas e a emissão de licenças para empreendimentos imobiliários.
Fonte: Correio da Bahia
O ministro Ricardo Lewandowski, do Supremo Tribunal Federal (STF), deferiu liminar na Reclamação (RCL) 26103 para suspender ato do governo do Distrito Federal que autorizou a transposição de servidores da carreira de Políticas Públicas do Distrito Federal para a carreira de Gestão Fazendária. Os servidores deverão ser mantidos nos cargos da carreira de origem até o julgamento de mérito da ação.
Os servidores autores da Reclamação ingressaram no serviço público por meio de concurso, e a primeira transposição para a carreira fazendária ocorreu em razão das Leis Distritais 2.862/2001, 3.039/2002 e 3.626/2005. Essas leis, no entanto, foram declaradas inconstitucionais pelo Tribunal de Justiça do Distrito Federal e dos Territórios (TJDFT), entendimento mantido pelo STF no julgamento do Recurso Extraordinário (RE 602414). Com isso, eles retornaram à carreira de origem.
Posteriormente, o DF editou nova lei (Lei distrital 5.190/2013), e um de seus dispositivos, que desfaz a transposição, foi declarado inconstitucional pelo TJDFT. Somente após três anos do retorno à carreira de origem, a Secretaria de Planejamento, Orçamento e Gestão do DF determinou, em cumprimento a essa decisão, nova transposição para a carreira de Gestão Fazendária, situação que, segundo sustentam os servidores, já havia sido repelida no Supremo.
Na RCL 26103, o grupo alega que o ato da Secretaria corresponde a “clara transposição funcional”, em afronta ao postulado do concurso público e à autoridade do acórdão do Supremo, bem como em desrespeito à sua Súmula Vinculante (SV) 43, que considera inconstitucional “toda modalidade de provimento que propicie ao servidor investir-se, sem prévia aprovação em concurso público destinado ao seu provimento, em cargo que não integra a carreira na qual anteriormente investido”.
Decisão
Em análise preliminar do caso, o ministro Ricardo Lewandowski lembrou que, no julgamento do RE 602414, a Segunda Turma manteve a declaração de inconstitucionalidade das Leis Distritais 2.862/2001, 3.039/2002 e 3.626/2005, por não verificar a presença de requisitos necessários ao aproveitamento lícito de servidores públicos em cargos de carreiras diversas daquelas nas quais ingressaram por concurso público.
Segundo explicou o relator, embora o TJDFT tenha posteriormente invalidado dispositivo da Lei 5.190/2013 que tratou do retorno à carreira originária, permanece a eficácia do julgado pelo Tribunal no recurso extraordinário. Ainda segundo Lewandowski, a transposição dos servidores para carreira diversa daquela para a qual foram aprovados em concurso público revela afronta à SV 43.
Fonte: STF
Proferido resultado do julgamento sobre imunidade tributária de entidades beneficentes
Foi concluída em sessão plenária, nesta quinta-feira (2), no Supremo Tribunal Federal, a proclamação do resultado do julgamento de um conjunto de quatro Ações Diretas de Inconstitucionalidade (ADIs) relativas à necessidade de lei complementar para definir a isenção tributária de entidades beneficentes. Por maioria, o Plenário deu procedência aos pedidos, declarando as normas questionadas inconstitucionais.
Nas ADIs 2028, 2036, 2228 e 2621 foi majoritário o conhecimento das ações como Arguição de Descumprimento de Preceito Fundamental (ADPF), e majoritária a procedência dos pedidos. As ações questionavam artigos da Lei 9.732/1998 e também dispositivos de normas legais que modificaram e regulamentaram a Lei 8.212/1991, instituindo novas regras para o enquadramento das entidades beneficentes para fim de isenção de contribuições previdenciárias.
Prevaleceu no STF o entendimento de que “Os requisitos para o gozo de imunidade hão de estar previstos em lei complementar”.
O julgamento foi concluído no último dia 23, mas devido à complexidade dos posicionamentos proferidos, a proclamação do resultado foi adiada.
Uma batalha vã
Em Londrina, cidade do interior do Paraná (sim, o estado em que atua o juiz Sérgio Moro, da Operação Lava Jato), um delegado da Polícia Federal solicitou vantagem indevida ao proprietário de uma empresa de segurança privada. Em troca, o policial deixaria de realizar o indiciamento formal do empresário em inquérito policial que apurava sua conduta. Na Universidade Federal do Paraná (sim, a mesma em que o juiz Sérgio Moro é professor de Processo Penal), uma quadrilha raspava os recursos da instituição pública desde 2013 e continuou insistindo na prática delituosa mesmo quando o professor da casa se tornou uma das pessoas mais conhecidas do País por seu combate contra a corrupção. O trabalho do Ministério Público, da Polícia Federal e da força-tarefa empenhada em mandar para a cadeia a ladroagem que engorda à custa do dinheiro arrecadado do cidadão brasileiro em forma de tributos parece nem meter medo nem incutir receio na gatunagem de colarinho branco. A voracidade com que continuam a enfiar os dentes no erário é assombrosa e a roubalheira pode ser encontrada até mesmo – valha-nos, Deus! – no interior da PF, linha de frente da luta que tem no juiz Moro a figura mais conhecida. São dois exemplos de como a corrupção está entranhada, deitou raízes profundas e múltiplas e que insistem em se cravar fundo. Em todos os casos, nesses e nos da Operação Lava Jato, há uma figura presente, perpétua: o Estado brasileiro, que tantos teimam em expandir. Crescemos, desde 1500, à sombra e sob os braços generosos do Estado, e junto cultivamos, alimentamos e engordamos a corrupção. Aumento de penas, a prisão, julgamento e condenação dos envolvidos – vê-se claramente no Paraná, mas o mesmo pode ser estendido para todo o território nacional – pouco efeito parecem exercer sobre a maioria que escapa, impune, à Justiça. Há poucas esperanças de que consigamos vencer essa batalha enquanto não percebermos que a rapina cresce junto com a burocracia, o apadrinhamento, o nepotismo e o aparelhamento estatal.
Fonte: Jornal A Tarde de 27.02.17
O Plantão de 2º grau do Tribunal de Justiça da Bahia (TJ-BA) manteve a decisão liminar que libera a atividade do Uber o ano todo em Salvador, não apenas no período do Carnaval (clique aqui e saiba mais). A prefeitura de Salvador recorreu da decisão da plantonista de 1º grau. A decisão é do juiz substituto de 2º grau José Jorge Lopes Barreto. Ele destacou que outros desembargadores já decidiram a questão no mesmo sentindo, mantendo decisões de primeiro grau em favor da plataforma Uber. Ainda destacou que existe uma ação direta de inconstitucionalidade questionando a Lei Municipal 9.066/2016, movida pelo Ministério Público da Bahia (MP-BA), que está preste a decidir. O juiz afirma que os argumentos do recorrente “perdem forças ao esbarrar-se no quanto disposto nos art. 1º, que consagra o livre exercício de qualquer labor, desde que atendidas as qualificações profissionais, e sobremodo o art. 170 (ambas da nossa vigente Carta Magna), que enaltece essencialmente a valorização do trabalho humano, a livre iniciativa e a livre concorrência”. Ainda a assinalar, que a Uber, com efeito, “presta um tipo de serviço genuinamente entre particulares”, como assinala a desembargadora Lisbete Teixeira e que ao contrário do que sustenta o Município, “é regulamentado, sim e pelo nosso vigente Código Civil”. A multa diária de R$ 100 mil, entretanto, foi reduzida para R$ 30 mil. A decisão do plantão ainda deve ser julgada no expediente normal da Justiça.
Fonte: Bahia Noticias


